Cục Thuế: Hộ kinh doanh chậm thông báo tài khoản ngân hàng, ví điện tử chưa bị xử phạt trong trường hợp sau
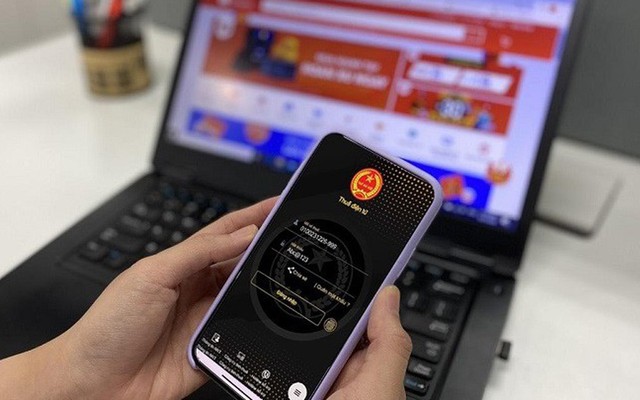
Cục Thuế cho biết, hành vi chậm nộp hoặc không nộp thông báo số tài khoản ngân hàng, số hiệu ví điện tử của hộ kinh doanh hiện chưa có chế tài xử phạt, nếu cơ quan thuế chưa ban hành thông báo yêu cầu riêng.
- 05-11-2026Cơ quan Thuế phát thông báo: Tất cả những ai có tên trong danh sách sau bị tạm hoãn xuất cảnh
- 05-11-2026Cập nhật trạng thái mã số thuế trong 1 ngày làm việc
- 05-11-2026Cấm gợi ý người nộp thuế từ chối nhận tiền thừa
- 06-11-2026Tin vui từ 2027 cho nhiều gia đình có con đang đi học
Cục Thuế vừa có Công văn số 8232/CT-PC ngày 30/10/2026 gửi Thuế tỉnh Đồng Tháp, hướng dẫn giải quyết vướng mắc trong xử phạt vi phạm hành chính đối với hành vi chậm nộp hoặc không nộp thông báo doanh thu và thông báo số tài khoản ngân hàng, số hiệu ví điện tử của hộ kinh doanh, cá nhân kinh doanh.
Theo hướng dẫn của Cục Thuế, đối với hành vi chậm nộp hoặc không nộp thông báo số tài khoản ngân hàng, số hiệu ví điện tử theo thời hạn quy định tại Thông tư số 50/2026/TT-BTC, trong trường hợp cơ quan thuế chưa ban hành thông báo yêu cầu riêng, Nghị định số 125/2020/NĐ-CP hiện chưa có chế tài xử phạt đối với hành vi này.
Tuy nhiên, điều này không đồng nghĩa hộ kinh doanh có thể bỏ qua yêu cầu cung cấp thông tin của cơ quan thuế.
Cụ thể, căn cứ Điều 14 Nghị định số 125/2020/NĐ-CP, trường hợp cơ quan thuế đã có thông báo hoặc văn bản cụ thể yêu cầu người nộp thuế cung cấp thông tin, tài liệu, số tài khoản ngân hàng, số hiệu ví điện tử liên quan đến việc xác định nghĩa vụ thuế, nhưng người nộp thuế không cung cấp, cung cấp không đầy đủ, không chính xác hoặc cung cấp quá thời hạn từ 5 ngày làm việc trở lên thì có thể bị xem xét xử phạt theo khoản 1, khoản 2 Điều 14 của Nghị định này.
Như vậy, cần phân biệt giữa việc chậm hoặc không chủ động thông báo số tài khoản, ví điện tử theo thời hạn quy định và việc không thực hiện yêu cầu cung cấp thông tin cụ thể từ cơ quan thuế. Hai trường hợp này có thể dẫn đến cách xử lý khác nhau.
Đối với hành vi chậm nộp hoặc không nộp thông báo doanh thu, Cục Thuế đề nghị Thuế tỉnh Đồng Tháp nghiên cứu Công văn số 7404/CT-PC ngày 6/10/2026 cùng các phụ lục kèm theo để triển khai thực hiện.
Ngoài ra, trước kiến nghị của Thuế tỉnh Đồng Tháp về việc hoàn thiện quy định xử phạt vi phạm hành chính về thuế, Cục Thuế cho biết sẽ tiếp thu, nghiên cứu trong quá trình xây dựng nghị định xử phạt thay thế Nghị định số 125/2020/NĐ-CP, đã được sửa đổi, bổ sung tại Nghị định số 310/2025/NĐ-CP và Nghị định số 291/2026/NĐ-CP.
An ninh tiền tệ
Theo An ninh tiền tệ
Copy link
Link bài gốc
Lấy link!
http://antt.nguoiduatin.vn/cuc-thue-ho-kinh-doanh-cham-thong-bao-tai-khoan-ngan-hang-vi-dien-tu-chua-bi-xu-phat-trong-truong-hop-sau-205261106105056424.htm
Từ Khóa:
CÙNG CHUYÊN MỤC
Tin vui từ 2027 cho nhiều gia đình có con đang đi học
10:43 , 06/11/2026
Mất khả năng lao động vĩnh viễn có được miễn trả nợ ngân hàng?
08:03 , 06/11/2026
Cạm bẫy lừa đảo 'bủa vây' trẻ em trên không gian mạng
07:49 , 06/11/2026