Cuối tháng 9, gửi ngân hàng bao nhiêu tiền để lãi 15 triệu/tháng?
Mức lãi 15 triệu/tháng từ tiền gửi ngân hàng không phải là một con số nhỏ.
- 24-09-2026Bị lừa đảo mất tiền trong tài khoản ngân hàng, một người tại TP Hồ Chí Minh được bồi thường 20 triệu đồng
- 24-09-2026Kỳ vọng VN-Index hướng tới vùng 2.000 điểm trong kịch bản tích cực, CTCK điểm tên 5 nhóm ngành đáng chú ý
- 23-09-2026Lãi suất ngân hàng 23/9 tại Agribank, Vietcombank, BIDV, VietinBank, MB, Techcombank, VPBank, Sacombank, HDBank,...
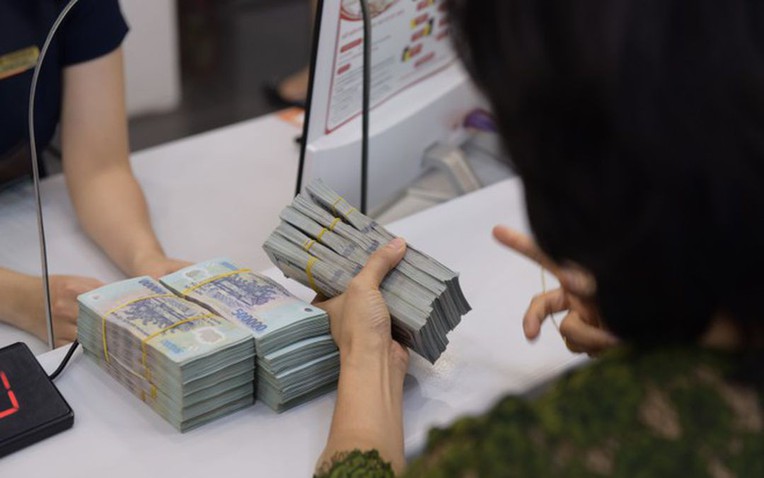
Gửi tiết kiệm ngân hàng là một trong phương án an toàn mà nhiều người lựa chọn để dòng tiền nhàn rỗi sinh lời. Trong bối cảnh lãi suất tiết kiệm ngân hàng ổn định như hiện nay, tạo ra nguồn thu nhập thụ động từ tiền gửi tiết kiệm cũng là điều dễ hiểu.
Vậy nếu muốn nhận 15 triệu đồng tiền lãi hàng tháng - Một con số không nhỏ, chúng ta cần gửi ngân hàng bao nhiêu tiền? Câu trả lời phụ thuộc vào mức lãi suất của từng ngân hàng và từng kỳ hạn kèm theo.
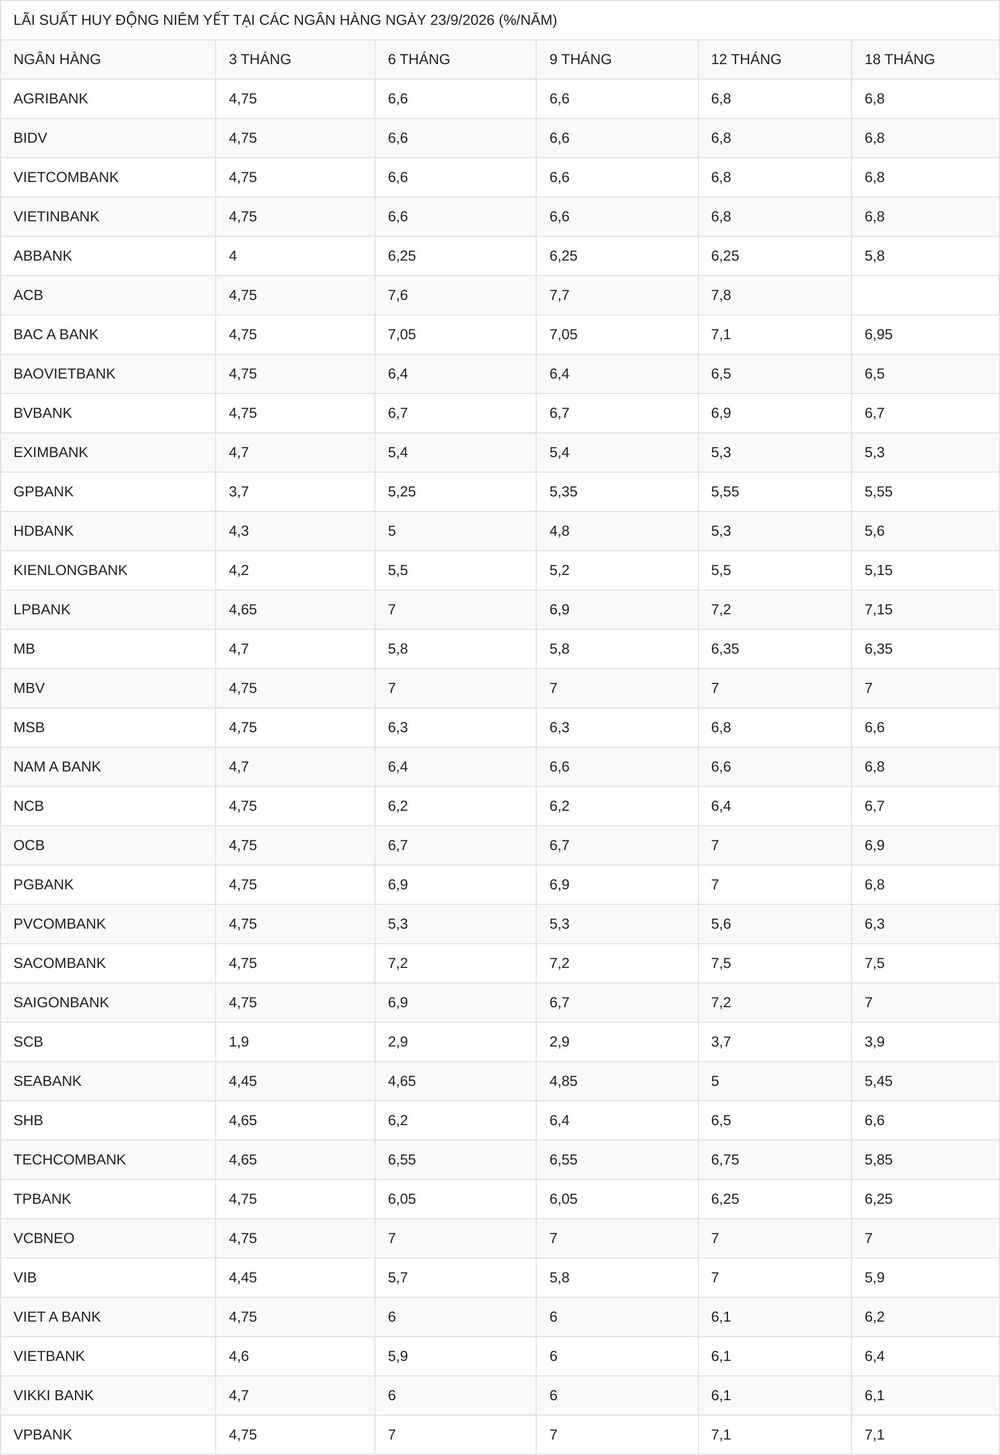
Tổng hợp lãi suất huy động của các ngân hàng tính đến 23/9
1. Kỳ hạn 6 tháng: Gửi tối thiểu 2,368 tỷ đồng để nhận 15 triệu đồng tiền lãi hàng tháng
Đối với kỳ hạn 6 tháng, nếu mức lãi kỳ vọng là 15 triệu đồng/tháng, tương đương 90 triệu đồng sau một kỳ hạn 6 tháng, số tiền cần gửi được tính theo công thức: Tiền gửi = 90.000.000 đồng/(Lãi suất năm × 6/12).
Ở kỳ hạn 6 tháng, ACB hiện đang niêm yết mức lãi suất cao nhất là 7,6%/năm. Ở vị trí thứ 2 là Sacombank với lãi suất 7,2%/năm. Kế đến là BAC A BANK với lãi suất 7,05%/năm.
Như vậy, để nhận 15 triệu tiền lãi hàng tháng, số tiền cần gửi tương ứng là:
- Số tiền cần gửi tại ACB: 90.000.000/(7,6 x 6/12) = 2,368 tỷ đồng
- Số tiền cần gửi tại Sacombank: 90.000.000/(7,2 x 6/12)= 2,5 tỷ đồng
- Số tiền cần gửi tại BAC A Bank: 90.000.000/(7,05 x 6/12)= 2,553 tỷ đồng
2. Kỳ hạn 12 tháng: Gửi tối thiểu 2,308 tỷ đồng để nhận 15 triệu đồng tiền lãi hàng tháng
Đối với kỳ hạn 12 tháng, nếu mức lãi kỳ vọng là 15 triệu đồng/tháng, tương đương 180 triệu đồng sau một năm, số tiền cần gửi được tính theo công thức: Tiền gửi = 180.000.000 đồng/(Lãi suất năm x 12/12).
Ở kỳ hạn 12 tháng, ACB hiện đang niêm yết mức lãi suất cao nhất là 7,8%/năm. Ở vị trí thứ 2 là Sacombank với lãi suất 7,5%/năm. Kế đến là LPBank với lãi suất 7,2%/năm.
Như vậy, để nhận 15 triệu tiền lãi hàng tháng, số tiền cần gửi tương ứng là:
- Số tiền cần gửi tại ACB: 180.000.000/(7,8 x 12/12) = 2,308 tỷ đồng
- Số tiền cần gửi tại Sacombank: 180.000.000/(7,5 x 12/12) = 2,4 tỷ đồng
- Số tiền cần gửi tại LPBank: 180.000.000/(7,2 x 12/12) = 2,5 tỷ đồng
3. Kỳ hạn 18 tháng: Gửi tối thiểu 2,4 tỷ đồng để nhận 15 triệu đồng tiền lãi hàng tháng
Đối với kỳ hạn 18 tháng, nếu mức lãi kỳ vọng là 15 triệu đồng/tháng, tương đương 270 triệu đồng sau một kỳ hạn 18 tháng, số tiền cần gửi được tính theo công thức: Tiền gửi = 270.000.000 đồng/(Lãi suất năm x 18/12).
Ở kỳ hạn 18 tháng, Sacombank hiện đang niêm yết mức lãi suất cao nhất là 7,5%/năm. Ở vị trí thứ 2 là LPBank với lãi suất 7,15%/năm. Kế đến là VPBank với lãi suất 7,1%/năm.
Như vậy, để nhận 15 triệu tiền lãi hàng tháng, số tiền cần gửi tương ứng là:
- Số tiền cần gửi tại Sacombank: 270.000.000/(7,5 x 18/12) = 2,4 tỷ đồng
- Số tiền cần gửi tại LPBank: 270.000.000/(7,15 x 18/12) = 2,517 tỷ đồng
- Số tiền cần gửi tại VPBank: 270.000.000/(7,1 x 18/12) = 2,535 tỷ đồng
Ảnh minh họa
Lưu ý: Lãi suất trong bảng là lãi suất huy động được niêm yết tại các ngân hàng, áp dụng cho khách hàng cá nhân và được cập nhật đến ngày 23/9/2026. Đây là mức lãi suất tham khảo; lãi suất thực tế có thể thay đổi tùy theo từng sản phẩm, kỳ hạn, số tiền gửi và điều kiện áp dụng của mỗi ngân hàng.
Nên làm với tiền lãi tiết kiệm?
Với mức tiền lãi 15 triệu/tháng khi gửi tiết kiệm, bạn có thể phân bổ như sau thay vì tiêu hết.
1. Coi khoản tiền lãi như quỹ dự phòng
Thay vì xem tiền lãi tiết kiệm là khoản tiền có thể tiêu ngay, bạn có thể tách riêng và coi đó như một khoản dự phòng tiền mặt, để dùng cho những tình huống bất ngờ như sửa xe, khám chữa bệnh, thất nghiệp hoặc các khoản chi phát sinh. Khi quỹ dự phòng được hình thành từ tiền lãi, khoản tiền gốc vẫn được giữ nguyên để tiếp tục sinh lời.
Đây cũng là cách hạn chế phải rút tiết kiệm trước hạn chỉ vì một khoản chi đột xuất, đặc biệt với những khoản gửi có kỳ hạn dài.
2. Nâng cấp chất lượng cuộc sống
Tiền lãi tiết kiệm cũng có thể được dành cho những nhu cầu giúp cuộc sống thoải mái hơn mà không ảnh hưởng đến khoản tiền gốc. Chẳng hạn, bạn có thể dùng một phần để đi du lịch, chăm sóc sức khỏe, học thêm một kỹ năng hoặc theo đuổi sở thích cá nhân. Điểm quan trọng là nên đặt trước một hạn mức cho khoản chi này, thay vì có bao nhiêu lãi thì tiêu hết bấy nhiêu. Bạn có thể dành một phần tiền lãi cho nhu cầu cá nhân và tiếp tục tích lũy phần còn lại.
Như vậy, việc tiết kiệm không đồng nghĩa với việc phải cắt giảm hoàn toàn những khoản chi mang lại giá trị cho cuộc sống hiện tại.
3. Làm vốn đầu tư một kênh khác
Nếu đã có quỹ dự phòng và chưa cần sử dụng tiền lãi trong ngắn hạn, khoản tiền này có thể được dùng làm vốn để tìm hiểu một kênh đầu tư khác. Ưu điểm là người gửi có thể bắt đầu với số vốn nhỏ mà không cần động đến khoản tiết kiệm gốc. Tùy khả năng chấp nhận rủi ro, có thể tìm hiểu các sản phẩm đầu tư phù hợp như chứng khoán, chứng chỉ quỹ,... thay vì chỉ tập trung toàn bộ tài sản vào tiền gửi.
Bởi suy cho cùng, đa dạng danh mục đầu tư/tiết kiệm vẫn là lựa chọn chẳng đi đâu mà thiệt.
Thanh Niên Việt
Theo Thanh Niên Việt
Copy link
Link bài gốc
Lấy link!
https://thanhnienviet.vn/cuoi-thang-9-gui-ngan-hang-bao-nhieu-tien-de-lai-15-trieu-thang-209260923163908463.htm
Từ Khóa:
CÙNG CHUYÊN MỤC
Công an Hà Nội cảnh báo thủ đoạn gửi quà Trung thu kèm mã QR để lừa đảo
10:30 , 24/09/2026
Mua nhà trả góp, cần tránh những ‘bẫy’ tài chính nào?
09:46 , 24/09/2026