ĐBQH: Doanh nghiệp ngừng hoạt động lâu năm nhưng chủ qua đời hoặc người làm thuê đứng tên hết HĐLĐ, không thể yêu cầu họ quay lại xóa mã số thuế
Chiều 20/11, tiếp tục chương trình Kỳ họp thứ Hai, Quốc hội đã thảo luận ở hội trường về dự thảo Nghị quyết của Quốc hội về chính sách đặc thù xử lý nợ lệ phí môn bài và tiền chậm nộp để tháo gỡ khó khăn cho người nộp thuế.
- 19-11-2026Ông Đặng Lê Nguyên Vũ quyết xây công trình lớn nhất Đông Nam Á tại Việt Nam: Huy động hàng trăm người thi công mỗi ngày, dự kiến vận hành thử vào cuối năm sau
- 19-11-2026Cơ quan Thuế thông báo: Tất cả cá nhân có tên trong danh sách sau đã bị tạm hoãn xuất cảnh
- 18-11-2026Việt Nam đang lên kế hoạch khôi phục sân bay ven biển, được xây dựng từ tận những năm 1950
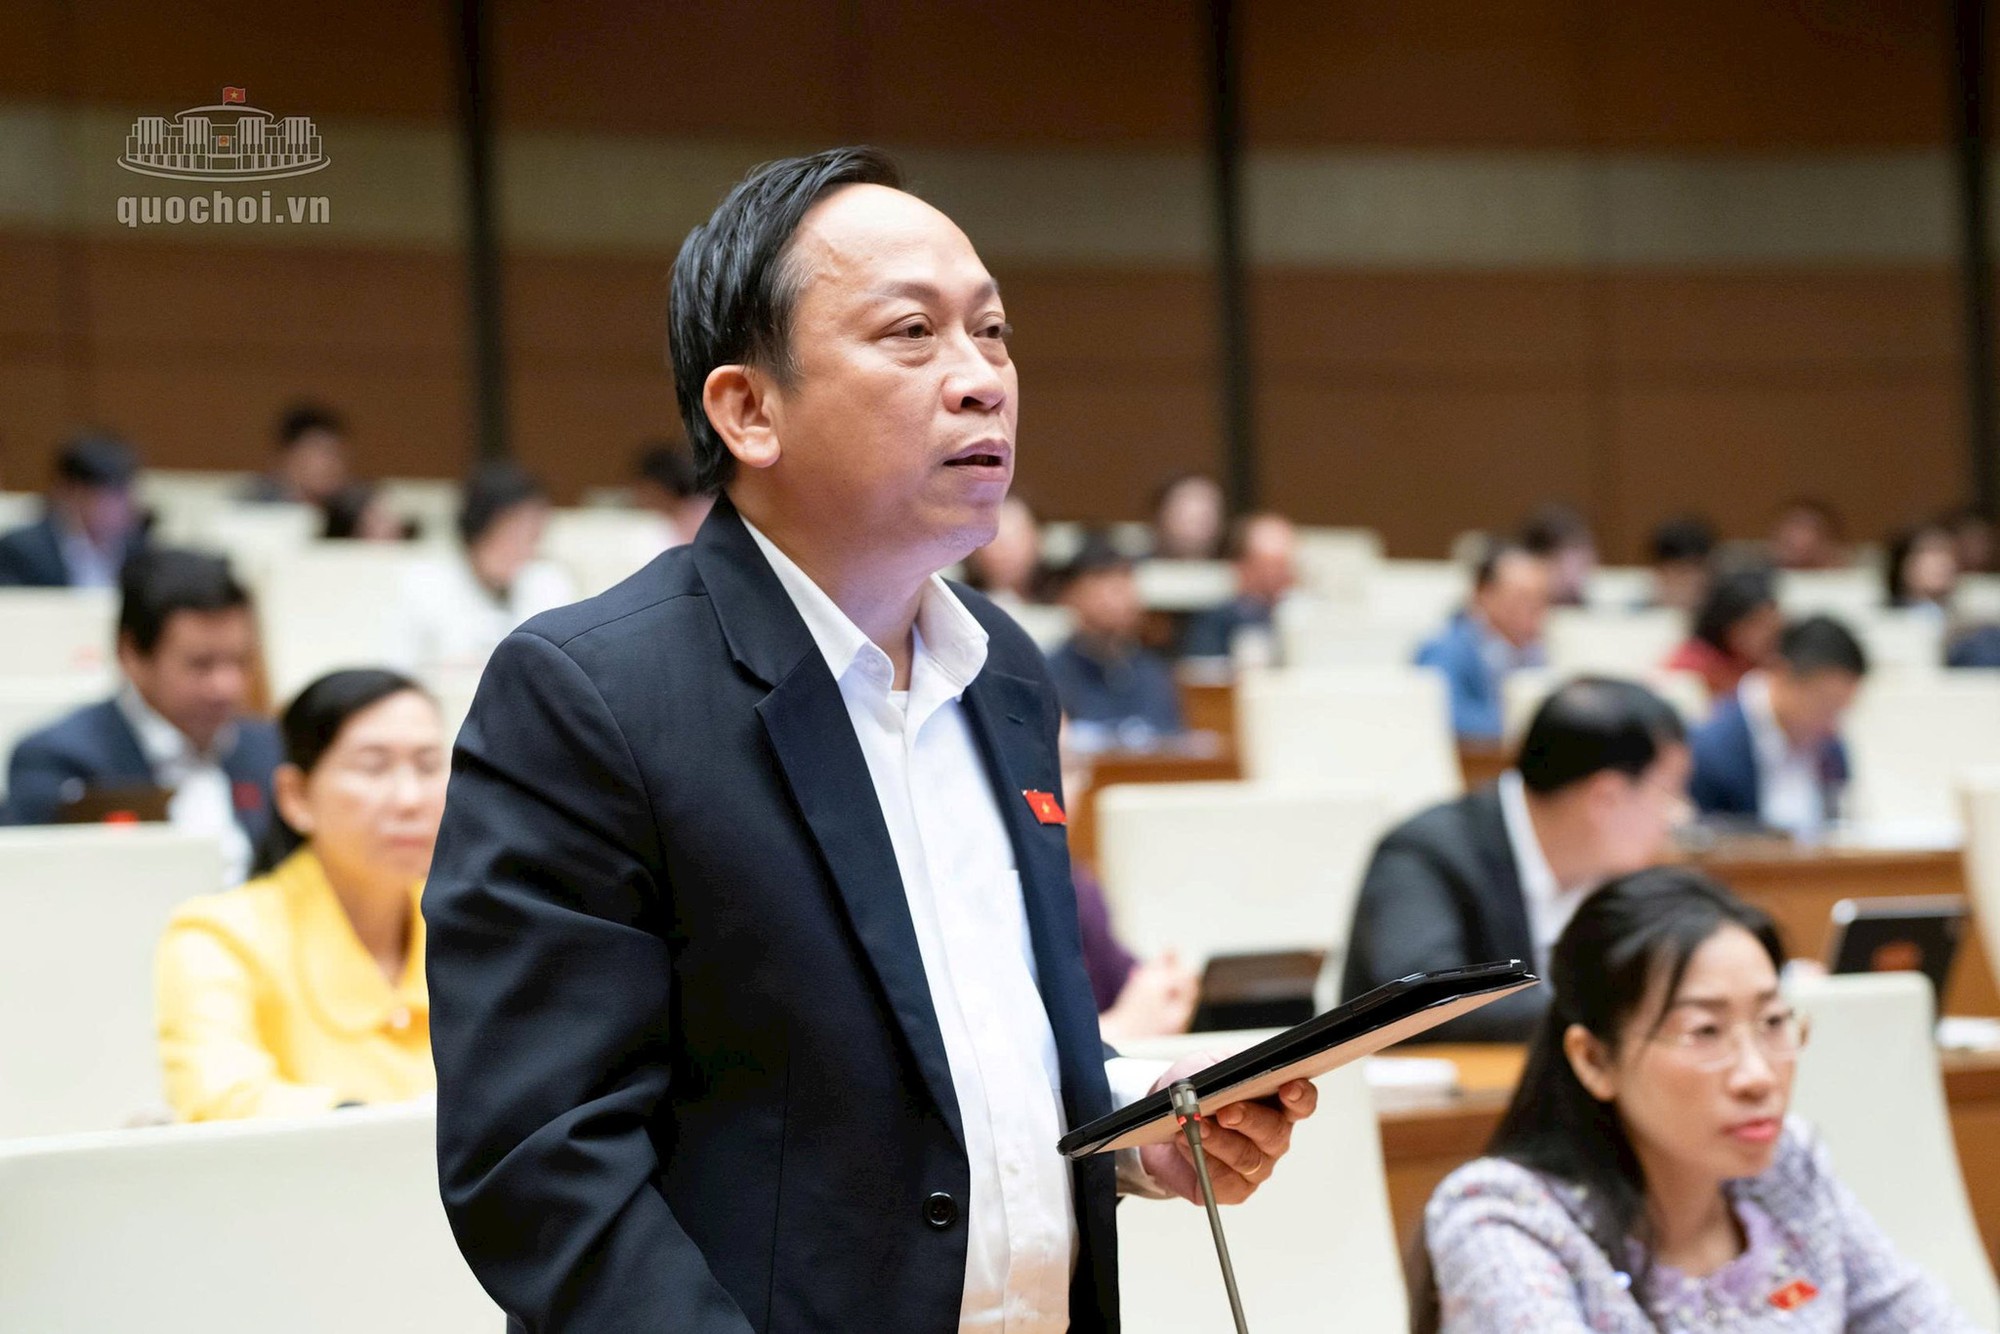
Đại biểu Nguyễn Đình Xuân, đoàn ĐBQH tỉnh Tây Ninh phát biểu tại hội trường (Ảnh: QH)
Tại đây, các đại biểu tán thành chủ trương ban hành Nghị quyết, đồng thời cũng đề xuất nhiều nội dung nhằm xử lý thực chất nợ tồn đọng, làm sạch dữ liệu quản lý thuế và ngăn ngừa nguy cơ lợi dụng chính sách.
Kiến nghị cơ quan soạn thảo quan tâm đến vấn đề xử lý mã số thuế tồn đọng
Tại hội trường, đại biển Nguyễn Đình Xuân - đoàn ĐBQH tỉnh Tây Ninh cơ bản thống nhất về sự cần thiết ban hành Nghị quyết, nhằm xử lý các khoản nợ thuế tồn đọng, tháo gỡ khó khăn cho người nộp thuế. Ngoài ra, Nghị quyết góp phần hoàn thiện dữ liệu quản lý thuế, đáp ứng yêu cầu cấp bách trong thực hiện các cam kết quốc tế và trao đổi thông tin theo yêu cầu.
Nhìn từ thực tiễn, đại biểu Nguyễn Đình Xuân cũng đề nghị cơ quan soạn thảo quan tâm một số vấn đề:
Thứ nhất, về xử lý mã số thuế tồn đọng: Đại biểu Nguyễn Đình Xuân chỉ rõ, nhiều doanh nghiệp đã ngừng hoạt động từ nhiều năm nhưng vẫn tồn tại trên hệ thống quản lý nhà nước, chưa thể hoàn tất thủ tục chấm dứt hoạt động và xử lý mã số thuế.
Cụ thể, những doanh nghiệp này rơi vào các trường hợp như chủ sở hữu đã chết, già yếu, ra nước ngoài hoặc mất liên lạc; hoặc người đứng tên chủ doanh nghiệp trên thực tế chỉ là người làm thuê không còn hợp đồng lao động, không quay lại hợp tác, trụ sở và con dấu đều không còn. Theo đại biểu Nguyễn Đình Xuân, việc yêu cầu những đối tượng này phải quay lại làm thủ tục xóa mã số thuế là không thể thực hiện được.
“Đề nghị quy định theo hướng: Sau khi cơ quan quản lý thuế thông báo rộng rãi thông tin mà chủ doanh nghiệp hoặc người có trách nhiệm không đến làm việc sau một thời gian nhất định thì cơ quan thuế chủ động tự động xóa. Hiện nay chúng ta còn hàng triệu mã số thuế như vậy, nếu thực hiện theo thủ tục hiện nay thì rất khó hoàn thành”, đại biểu Nguyễn Đình Xuân đề nghị.
Thứ hai, về thủ tục giải thể doanh nghiệp: Khi giải thể doanh nghiệp, quy định hiện hành yêu cầu doanh nghiệp phải chứng minh không nợ bảo hiểm xã hội, không nợ các doanh nghiệp khác, không nợ lương... điều này rất khó thực hiện.
Theo đại biểu Nguyễn Đình Xuân, các chủ nợ phải tự khởi kiện hoặc dùng các công cụ pháp luật để đòi nợ, chứ không bắt doanh nghiệp phải có nghĩa vụ tự chứng minh điều này.
Thứ ba, về quản lý xuất nhập cảnh: Luật Quản lý xuất nhập cảnh không quy định việc còn nợ mã số thuế hoặc nợ thuế ở mức độ nhỏ thì không được xuất cảnh. Tuy nhiên, thời gian qua có khá nhiều trường hợp chỉ vì vướng mã số thuế (dù không nợ thuế hoặc nợ không đáng kể) mà bị tạm hoãn xuất cảnh, gây rất nhiều khó khăn.
Đại biểu Nguyễn Đình Xuân đề nghị cơ quan thuế rà soát lại, hoặc Quốc hội bổ sung vào Nghị quyết quy định: Các trường hợp trong thời gian đóng mã số thuế vẫn được xuất cảnh bình thường, không thuộc đối tượng bị cấm xuất cảnh.
Hiệu quả chính sách phải đo bằng số mã số thuế được xử lý và chất lượng dữ liệu
Tính đến ngày 23/10, có 2.518.440 người nộp thuế thuộc trạng thái 03, 06; nợ do cơ quan thuế quản lý khoảng 27.805 tỷ đồng. Trước số liệu này, đại biểu Nguyễn Thị Sửu, đoàn ĐBQH thành phố Huế nhấn mạnh: “Hiệu quả chính sách phải đo bằng số mã số thuế được xử lý và chất lượng dữ liệu, không chỉ bằng số tiền được xóa. Chính sách phải là giải pháp có thời hạn, không tạo tiền lệ xóa nợ định kỳ; khoản đã nộp ngân sách không hoàn trả”.
Dẫn chiếu Diễn đàn toàn cầu không trực tiếp khuyến nghị xóa nợ thuế; yêu cầu cốt lõi là giám sát pháp nhân không hoạt động và lưu giữ thông tin nhận dạng, chủ sở hữu, chủ sở hữu hưởng lợi, hồ sơ kế toán, đại biểu Nguyễn Thị Sửu đề nghị cần tập trung nghiên cứu hoàn thiện thêm hai vấn đề: Thứ nhất, xác định đúng đối tượng và kiểm soát nguy cơ lợi dụng chính sách. Thứ hai, thiết kế Điều 5 theo lộ trình, khuyến khích nộp nợ gốc sớm và bảo vệ ngân sách.
Bày tỏ ủng hộ ban hành Nghị quyết theo trình tự rút gọn để tháo gỡ vướng mắc thực tế, tuy nhiên, đại biểu Nguyễn Thị Sửu cho rằng không vì tính cấp bách mà làm giảm chất lượng chính sách.
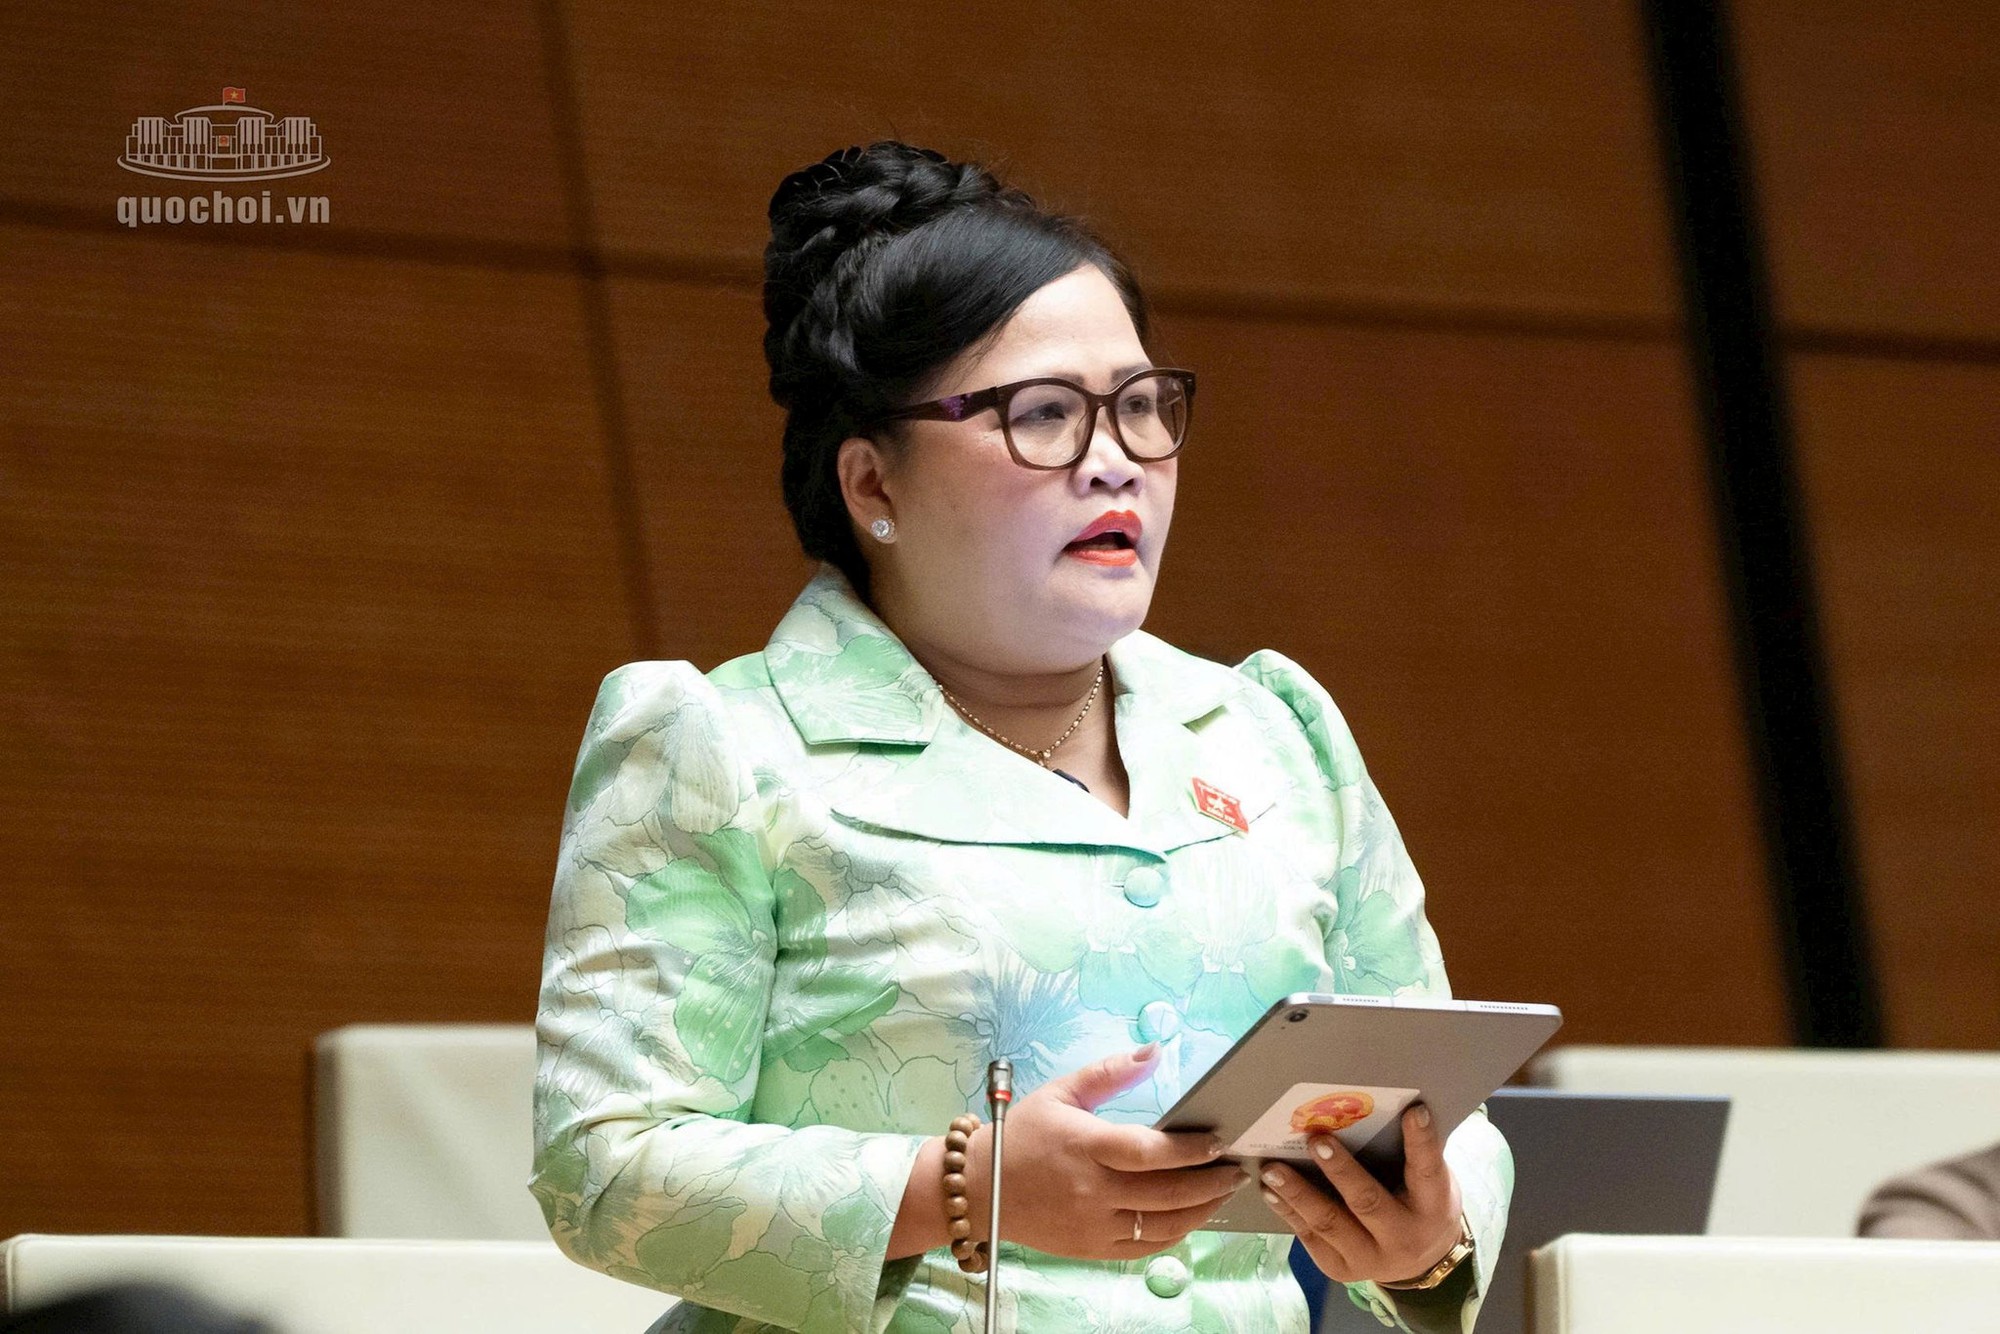
Đại biểu Nguyễn Thị Sửu, đoàn ĐBQH thành phố Huế phát biểu (Ảnh: QH)
Theo đại biểu Nguyễn Thị Sửu, đây phải là chính sách một lần, có thời hạn, đúng đối tượng, có tiêu chí kiểm chứng, cơ chế phục hồi khoản xóa sai và trách nhiệm giải trình.
Đại biểu đề nghị Quốc hội tiếp thu hai nhóm chỉnh lý: khóa chặt đối tượng, kiểm soát trạng thái 06, loại trừ khoản nợ liên quan hành vi vi phạm và bảo toàn dữ liệu; đồng thời phân hóa mức xóa tiền chậm nộp theo thời điểm nộp đủ nợ gốc, tách riêng khoản thu về đất, tài nguyên và giữ vững nguyên tắc chống lợi dụng.
“Mục tiêu không chỉ là giảm nợ tồn đọng, mà phải khôi phục trật tự quản lý thuế, làm sạch dữ liệu, bảo vệ ngân sách và củng cố niềm tin vào sự nghiêm minh, công bằng của pháp luật”, đại biểu Nguyễn Thị Sửu nhấn mạnh.
Đại biểu Nguyễn Thị Sửu cũng đề nghị quy định trách nhiệm của thủ trưởng cơ quan thuế; hệ thống công nghệ không thay thế trách nhiệm người đứng đầu. Mỗi quyết định phải có căn cứ, dữ liệu kiểm chứng, dấu vết xử lý. Thủ tục mã số thuế phải đúng hạn, nếu từ chối phải thông báo bằng văn bản, nêu lý do.
Cùng với đó, Chính phủ báo cáo Quốc hội hằng năm về số tiền xóa, nợ gốc thu được và trường hợp lợi dụng. Chính phủ công khai mục tiêu theo nhóm doanh nghiệp, tổ chức, hộ, cá nhân. Đồng thời, việc công khai phải bảo vệ dữ liệu cá nhân, bí mật thuế của người nộp thuế.
Nhịp sống thị trường
Theo Nhịp sống thị trường
Copy link
Link bài gốc
Lấy link!
https://markettimes.vn/dbqh-doanh-nghiep-ngung-hoat-dong-lau-nam-nhung-chu-qua-doi-hoac-nguoi-lam-thue-dung-ten-het-hdld-khong-the-yeu-cau-ho-quay-lai-xoa-ma-so-thue-134699.html
Từ Khóa:
CÙNG CHUYÊN MỤC