Gần 20,8 triệu tỷ đồng vốn tín dụng vào nền kinh tế: Agribank khơi thông động lực tăng trưởng cho Tam nông
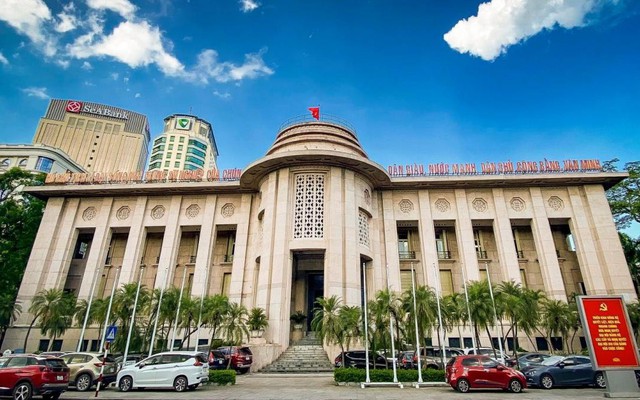
Tín dụng tiếp tục tăng trưởng mạnh, trở thành một trong những nguồn lực quan trọng thúc đẩy nền kinh tế. Khi dư nợ toàn hệ thống tiến sát mốc 20,8 triệu tỷ đồng, định hướng đưa dòng vốn vào sản xuất, kinh doanh, các lĩnh vực ưu tiên và động lực tăng trưởng mới càng có ý nghĩa quan trọng.
Trong dòng chảy ấy, Agribank tiếp tục khẳng định vai trò ngân hàng thương mại nhà nước chủ lực, đặc biệt với sứ mệnh cung ứng vốn cho nông nghiệp, nông dân, nông thôn.
Dòng vốn tập trung mạnh vào sản xuất, kinh doanh
Cách đây không lâu, tại cuộc làm việc với Ngân hàng Nhà nước và hệ thống các tổ chức tín dụng ngày 13/8/2026, Thủ tướng Chính phủ Lê Minh Hưng yêu cầu điều hành tín dụng chủ động, linh hoạt, bảo đảm vốn đến "đúng lĩnh vực, đúng thời điểm, đúng đối tượng, đúng mục đích với chi phí hợp lý". Thủ tướng nhấn mạnh cần tập trung tín dụng vào sản xuất, xuất khẩu, công nghệ cao, công nghiệp hỗ trợ, nông nghiệp, đổi mới sáng tạo và các lĩnh vực ưu tiên, động lực tăng trưởng. Theo người đứng đầu Chính phủ, ngành ngân hàng phải quyết liệt huy động nguồn lực cho tăng trưởng trên nền tảng ổn định vĩ mô, đồng thời chia sẻ trách nhiệm với doanh nghiệp, người dân thông qua ổn định mặt bằng lãi suất và giảm lãi suất cho vay.
Mới đây, Ngân hàng Nhà nước Việt Nam đã công bố thông tin kết quả hoạt động ngân hàng 9 tháng đầu năm 2026, đến ngày 30/9/2026. Theo đó, dư nợ tín dụng toàn nền kinh tế đạt khoảng 20,75 triệu tỷ đồng. Con số này tăng 11,59% so với cuối năm 2025 và tăng 16,69% so với cùng kỳ năm trước. Đây là mức tăng trưởng đáng chú ý, phản ánh nhu cầu vốn của nền kinh tế tiếp tục phục hồi và mở rộng.
Với quy mô dư nợ gần 20,8 triệu tỷ đồng, tín dụng ngân hàng đang đóng góp nguồn lực đáng kể cho hoạt động sản xuất, kinh doanh, đầu tư và tiêu dùng. Tuy nhiên, trong điều kiện nền kinh tế còn chịu tác động từ những biến động bên ngoài, yêu cầu đặt ra đối với hoạt động tín dụng không đơn thuần là tăng trưởng nhanh, mà phải đi đôi với chất lượng, hiệu quả và an toàn hệ thống.
Có thể nói, những tháng đầu năm 2026, kinh tế thế giới tiếp tục đối diện nhiều yếu tố bất định. Căng thẳng địa chính trị, biến động giá năng lượng, hàng hóa và những thay đổi trong chính sách tiền tệ của các nền kinh tế lớn tạo sức ép lên hoạt động thương mại, đầu tư và thị trường tài chính. Trong bối cảnh đó, điều hành chính sách tiền tệ của Ngân hàng Nhà nước phải bảo đảm sự hài hòa giữa nhiều mục tiêu: Kiểm soát lạm phát, giữ ổn định kinh tế vĩ mô, bảo đảm an toàn hệ thống ngân hàng và hỗ trợ tăng trưởng.
Tín dụng được điều hành theo hướng chủ động, linh hoạt, phù hợp với diễn biến kinh tế và khả năng hấp thụ vốn của doanh nghiệp, người dân. Ngân hàng Nhà nước tiếp tục định hướng các tổ chức tín dụng tập trung vốn vào lĩnh vực sản xuất, kinh doanh, lĩnh vực ưu tiên và các động lực tăng trưởng, đồng thời kiểm soát chặt chẽ tín dụng đối với những lĩnh vực tiềm ẩn rủi ro.
Nguồn vốn ngân hàng vì vậy phải thực sự trở thành nguồn lực thúc đẩy các hoạt động tạo ra giá trị gia tăng, việc làm và thu nhập, thay vì chỉ tập trung vào những lĩnh vực có tính chất đầu cơ hoặc khả năng tạo ra giá trị thực hạn chế. Và, điểm đáng chú ý trong cơ cấu tín dụng hiện nay là dòng vốn tiếp tục tập trung mạnh vào các lĩnh vực tạo ra giá trị cho nền kinh tế.
Theo thông tin từ Ngân hàng Nhà nước, đến cuối tháng 8/2026, khoảng 77,3% dư nợ toàn hệ thống được dành cho lĩnh vực sản xuất, kinh doanh. Tại thời điểm cuối tháng 5/2026, tỷ trọng này đạt khoảng 77%. Những con số cho thấy định hướng phân bổ tín dụng vào các hoạt động kinh tế thực tiếp tục được duy trì.
Đối với các doanh nghiệp, tín dụng ngân hàng là nguồn vốn quan trọng để bổ sung vốn lưu động, mua nguyên liệu, đầu tư máy móc, mở rộng nhà xưởng, nâng cao năng lực sản xuất và phát triển thị trường.
Đặc biệt, doanh nghiệp nhỏ và vừa, doanh nghiệp xuất khẩu, các cơ sở sản xuất tại địa phương thường có nhu cầu vốn lớn nhưng khả năng tiếp cận thị trường vốn còn hạn chế. Việc ngân hàng tập trung nguồn lực vào những nhóm khách hàng này góp phần tháo gỡ khó khăn về tài chính, tạo điều kiện duy trì hoạt động và mở rộng sản xuất.
Cơ cấu tín dụng cũng phản ánh sự ưu tiên đối với những ngành, lĩnh vực có khả năng tạo ra động lực tăng trưởng. Theo số liệu được công bố tại họp báo ngành ngân hàng ngày 7/10/2026, đến cuối tháng 8, tín dụng dành cho nông nghiệp, nông thôn chiếm khoảng 22%; tín dụng xuất khẩu tăng 33,32%; tín dụng đối với doanh nghiệp ứng dụng công nghệ cao tăng 39,62%. Các chuyên gia cho rằng, đây đều là những lĩnh vực này có vai trò quan trọng trong việc nâng cao năng lực cạnh tranh của nền kinh tế, thúc đẩy xuất khẩu, chuyển đổi công nghệ và phát triển các chuỗi giá trị.
Agribank tập trung tín dụng vào sản xuất, kinh doanh, ưu tiên Tam nông
Trong bức tranh tín dụng toàn ngành ngân hàng, Agribank tiếp tục giữ vị trí đặc biệt với vai trò ngân hàng thương mại nhà nước chủ lực trong lĩnh vực nông nghiệp, nông thôn. Gần 4 thập kỷ gắn bó với khu vực Tam nông, ngân hàng không chỉ cung ứng vốn mà còn góp phần thực hiện các chính sách phát triển nông nghiệp, nông dân và nông thôn. Định hướng này tiếp tục được khẳng định trong năm 2026, khi Agribank tập trung tăng trưởng tín dụng an toàn, hiệu quả, ưu tiên sản xuất, kinh doanh, nông nghiệp, nông thôn, các lĩnh vực ưu tiên, kinh tế xanh và những dự án hạ tầng có sức lan tỏa. Điều này được thể hiện bằng những con số cụ thể.
Theo đó, thông tin công bố tại Hội nghị giao ban ngày 5/10/2026 cho thấy, tính đến ngày 30/9/2026, nguồn vốn huy động của Agribank tăng 8,2% và dư nợ cho vay nền kinh tế tăng 8,8% so với đầu năm. Tỷ lệ nợ xấu được kiểm soát, bảo đảm chỉ tiêu Ngân hàng Nhà nước giao. Thông tin được công bố trong tháng 10 cho biết dư nợ cho vay của Agribank đã đạt hơn 2,1 triệu tỷ đồng. Riêng tháng 9/2026, dư nợ tín dụng tăng khoảng 36.000 tỷ đồng, cho thấy nhu cầu vốn của khách hàng tiếp tục được đáp ứng tích cực.
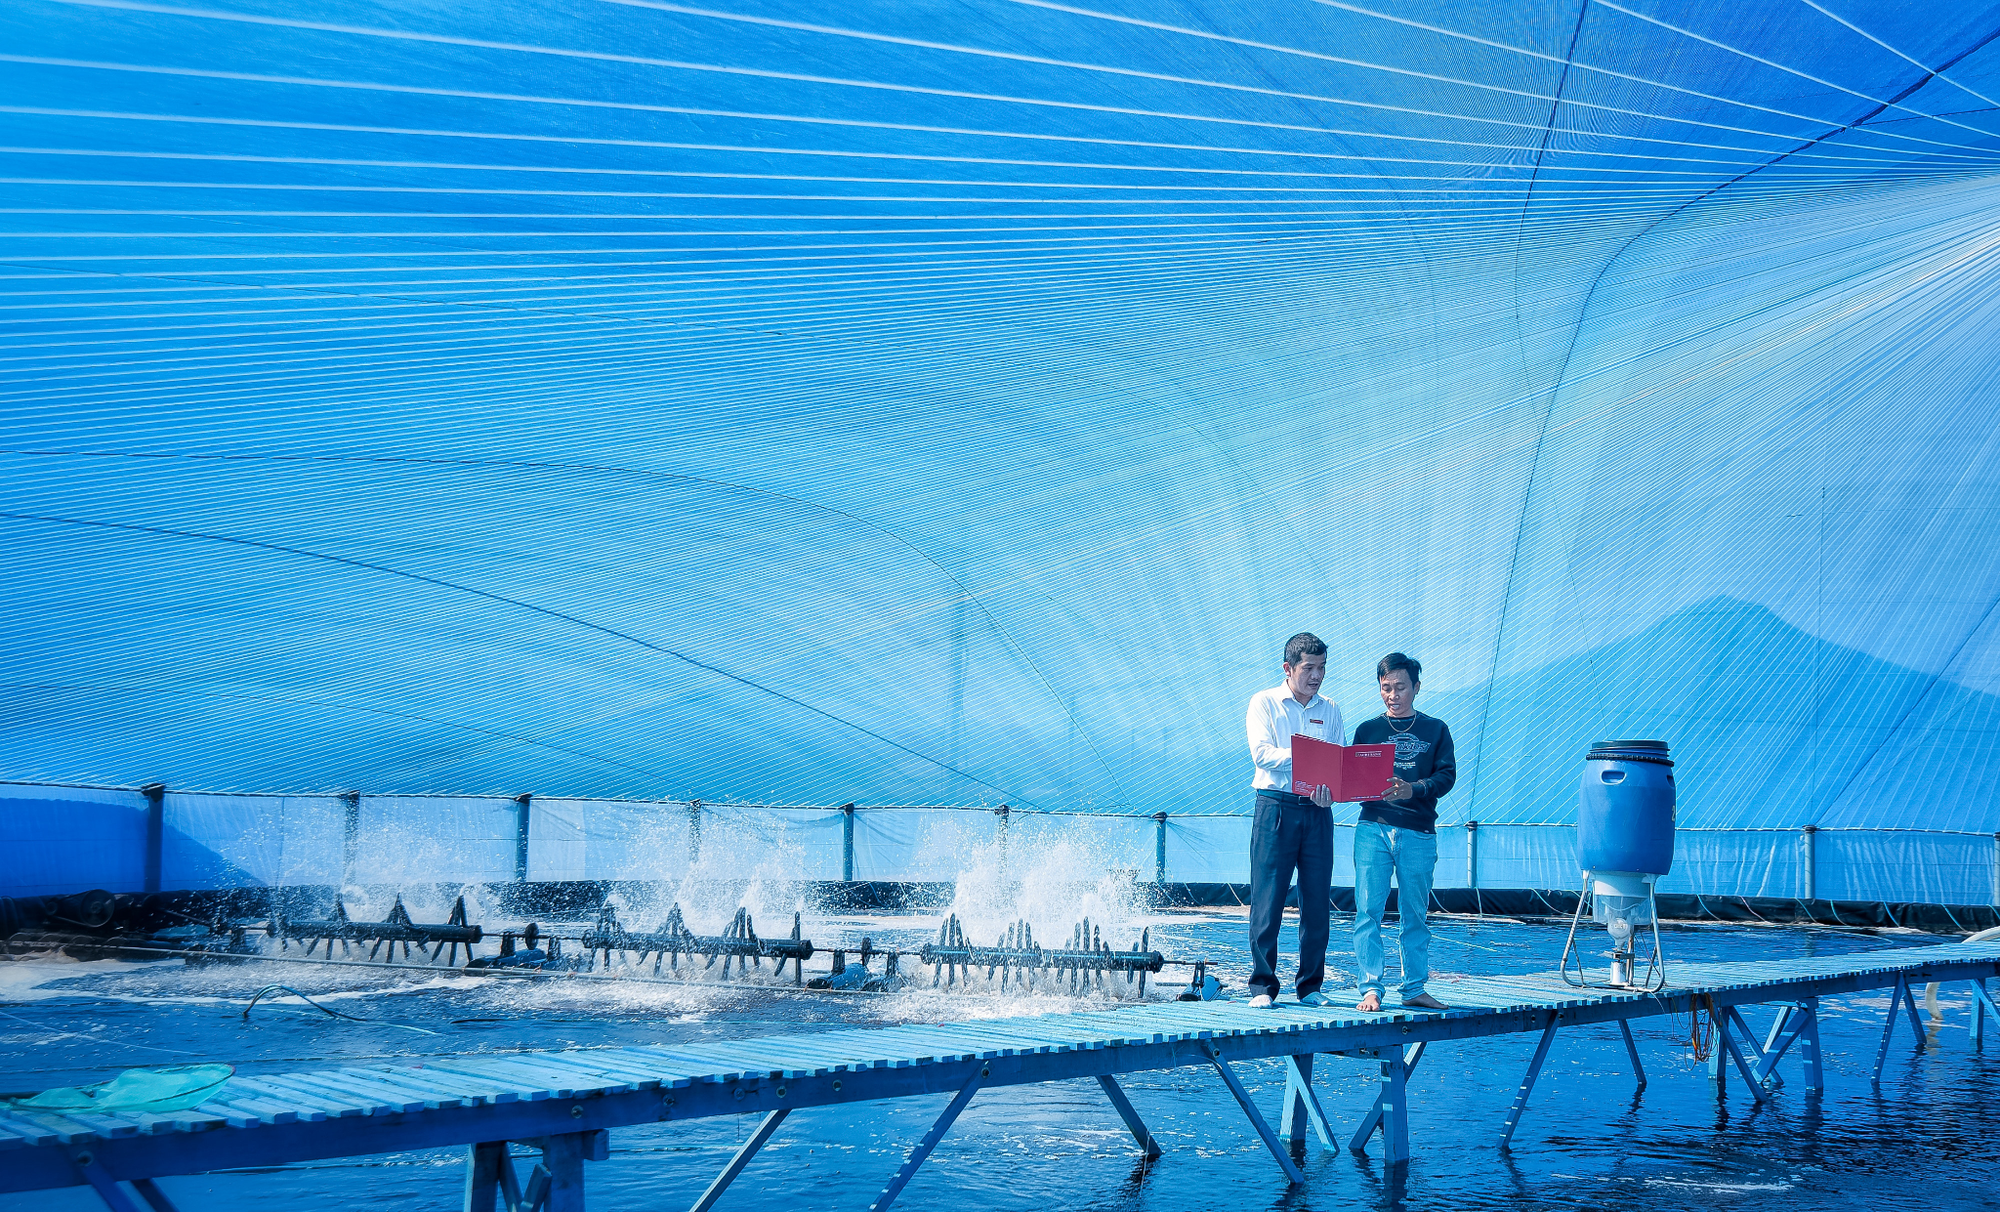
Agribank tập trung tín dụng vào sản xuất, kinh doanh, ưu tiên Tam nông
Điểm đáng chú ý không chỉ nằm ở quy mô tăng trưởng, mà còn ở cơ cấu tín dụng. Agribank kiên định định hướng đưa vốn vào sản xuất, kinh doanh, các ngành, lĩnh vực ưu tiên và những động lực tăng trưởng của nền kinh tế. Trong đó, doanh nghiệp nhỏ và vừa, khách hàng cá nhân kinh doanh, doanh nghiệp xuất nhập khẩu, các cơ sở sản xuất nông nghiệp và những dự án trọng điểm tiếp tục là nhóm khách hàng được quan tâm.
Theo số liệu công bố, đến tháng 8/2026, dư nợ cho vay nông nghiệp, nông dân, nông thôn của Agribank đạt hơn 1,34 triệu tỷ đồng, chiếm 64,7% tổng dư nợ. Đây là tỷ trọng đặc biệt lớn, cho thấy "Tam nông" không chỉ là lĩnh vực ưu tiên mà còn là nền tảng trong chiến lược hoạt động của ngân hàng.
Trên bình diện toàn ngành, Agribank hiện chiếm khoảng 30% thị phần tín dụng nông nghiệp, nông thôn. Theo thông tin được công bố, đến cuối năm 2025, ngân hàng phục vụ khoảng 2,7 triệu khách hàng vay vốn, trong đó hơn 90% là khách hàng cá nhân tại khu vực nông thôn.
Không chỉ điều chỉnh các kế hoạch, phương án kinh doanh một cách linh hoạt để đáp ứng tình hình mới, Agribank còn vận hành hệ thống theo hướng hiện đại, thông minh để có thể phụng sự khách hàng tốt hơn. Theo thông tin ngân hàng công bố, đến cuối tháng 7/2026, Agribank có trên 58.000 tổ vay vốn, kết nối hơn 910.000 thành viên với tổng dư nợ trên 216.000 tỷ đồng. Mạng lưới này giúp ngân hàng tiếp cận sâu hơn nhu cầu vốn của người dân tại cơ sở.
Cùng với phương thức cho vay truyền thống, Agribank từng bước mở rộng nguồn vốn cho các mô hình nông nghiệp công nghệ cao, sản xuất theo chuỗi giá trị, vùng nguyên liệu tập trung và các hoạt động chế biến sâu. Tháng 10/2026, Agribank triển khai chương trình tín dụng quy mô 70.000 tỷ đồng dành cho doanh nghiệp nhỏ và vừa, doanh nghiệp và cá nhân kinh doanh thuộc các lĩnh vực ưu tiên. Lãi suất được giảm từ 1%-2%/năm so với lãi suất cho vay bình quân cùng kỳ hạn của Agribank.
Mới đây nhất, thể hiện sứ mệnh là "bệ đỡ" cho Tam nông, Agribank tiếp tục đưa ra các gói tín dụng ưu đãi cho lĩnh vực này. Cụ thể, gói tín dụng trị giá 14.000 tỷ đồng lãi suất chỉ từ 5,6%/năm, thời hạn đến hết ngày 5/8/2026, vay tối đa 100% nhu cầu vốn ngắn hạn tập trung vào 4 lĩnh vực chính gồm: Cơ giới hóa nâng cao giá trị nông nghiệp; Tiếp vốn thủy sản Vững bước thành công; Vốn ưu đãi chăn nuôi an tâm; Công nghệ tạo đà Nông sản bứt phá.
Có thể nói, đưa dòng vốn vào sản xuất, kinh doanh, các lĩnh vực ưu tiên và động lực tăng trưởng đang là định hướng của Đảng, Chính phủ trong tình hình phát triển hiện nay. Đây cũng chính là thế mạnh truyền thống của Agribank trong việc đưa nguồn vốn đến những khu vực có nhu cầu thực tế, góp phần duy trì hoạt động sản xuất và tạo thêm giá trị cho nền kinh tế. Nếu nhìn vào cơ cấu tín dụng của Agribank, có thể thấy nông nghiệp, nông dân, nông thôn vẫn là lĩnh vực chiếm tỷ trọng lớn nhất. Và, đây cũng chính là "sứ mệnh" của Agribank được Đảng, Chính phủ giao trong gần 40 năm hình thành, phát triển.
Ưu tiên vốn ở các lĩnh vực tạo động lực tăng trưởng
Tại Hội nghị khơi thông nguồn lực tài chính - ngân hàng phục vụ tăng trưởng kinh tế Thủ đô ngày 12/9/2026, Thống đốc Ngân hàng Nhà nước Phạm Đức Ấn yêu cầu các tổ chức tín dụng chủ động cân đối nguồn vốn, hướng tín dụng vào sản xuất, kinh doanh, lĩnh vực ưu tiên và các động lực tăng trưởng; đồng thời kiểm soát chặt tín dụng đối với lĩnh vực tiềm ẩn rủi ro. Thống đốc cũng nhấn mạnh yêu cầu tạo thuận lợi cho doanh nghiệp tiếp cận vốn nhưng không hạ chuẩn tín dụng.
Thanh Niên Việt
Theo Thanh Niên Việt
Copy link
Link bài gốc
Lấy link!
https://thanhnienviet.vn/gan-208-trieu-ty-dong-von-tin-dung-vao-nen-kinh-te-agribank-khoi-thong-dong-luc-tang-truong-cho-tam-nong-20926110910573538.htm
Từ Khóa:
CÙNG CHUYÊN MỤC
GPBank đón sinh nhật 33 năm: Hơn 2.000 phần quà dành tặng khách hàng
15:30 , 06/11/2026