Loại nhóm Vingroup, định giá chứng khoán Việt Nam thấp ngang thời kỳ “thảm hoạ”
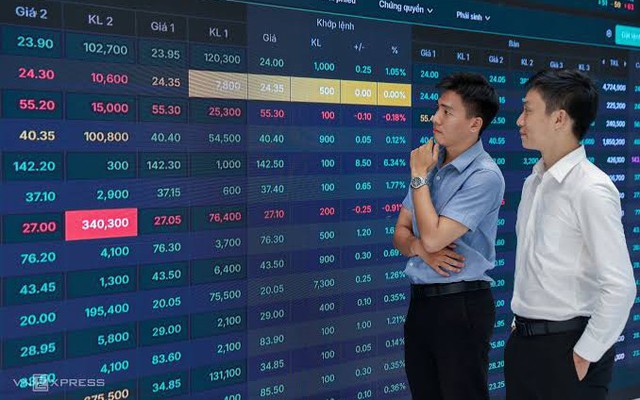
P/E của VN-Index dưới 10 lần nếu loại nhóm cổ phiếu Vingroup là mức định giá rất thấp nếu đặt trong tương quan lịch sử. Cơ hội đầu tư đang dần xuất hiện, nhưng thị trường vẫn thiếu những chất xúc tác đủ mạnh để kích hoạt một chu kỳ dòng tiền mới.
Có một nghịch lý đang diễn ra trên thị trường chứng khoán Việt Nam: VN-Index vẫn neo cao nhờ nhóm Vingroup nhưng nhưng định giá của phần lớn cổ phiếu lại ở vùng thấp dài hạn. Nếu loại ảnh hưởng của nhóm cổ phiếu Vingroup gồm VIC, VHM, VRE và VPL, P/E của VN-Index hiện chỉ còn khoảng 9,4 lần.
Đây là mức định giá rất đáng chú ý, thấp hơn vùng đáy từng ghi nhận hồi cuối năm 2022 sau biến cố trái phiếu và vụ việc Vạn Thinh Phát. Định giá chứng khoán Việt Nam hiện chỉ ngang mức P/E từng ghi nhận trong giai đoạn thị trường chịu cú sốc Covid-19 năm 2020. Nói cách khác, mức định giá P/E của VN-Index đang không phản ánh chính xác diễn biến chung của đa phần các cổ phiếu.
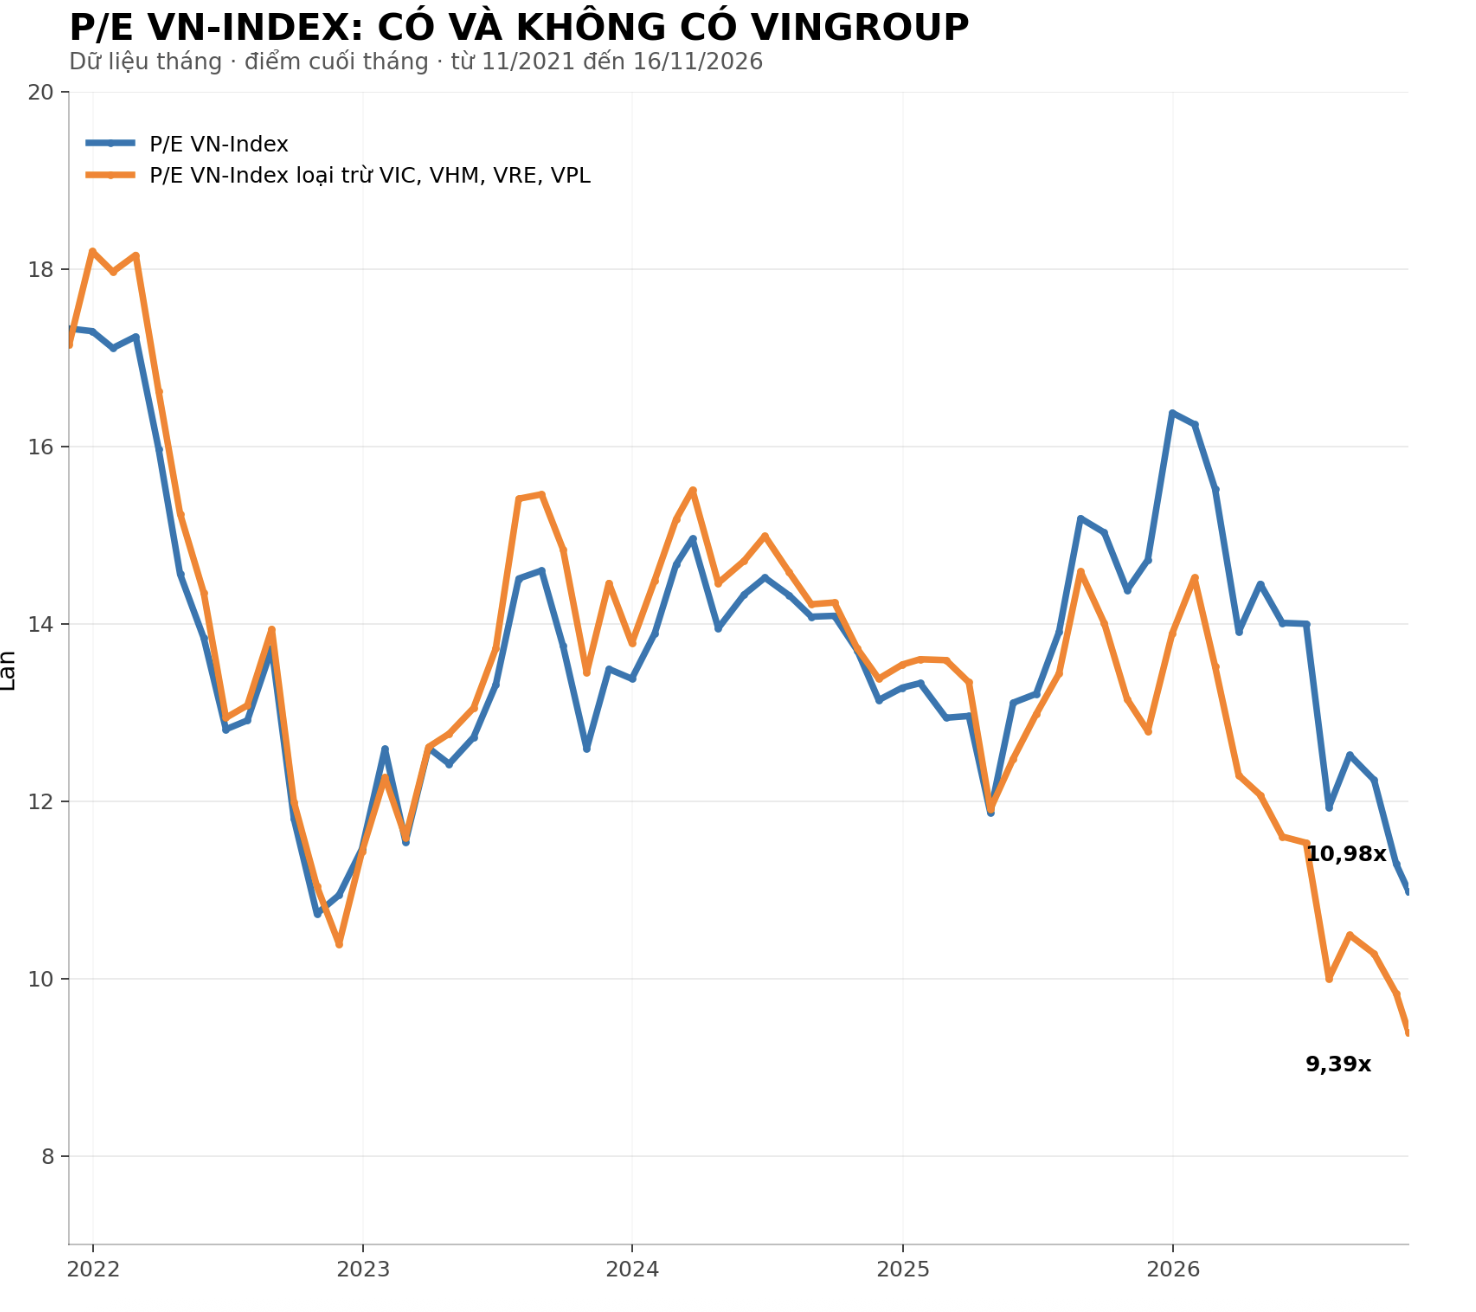
Nhìn ở góc độ cơ bản, đây là vùng giá mở ra không ít cơ hội. Với những doanh nghiệp có nền tảng tài chính lành mạnh, lợi nhuận duy trì tăng trưởng và triển vọng kinh doanh rõ ràng, mức P/E hiện tại là điều đáng để nhà đầu tư quan tâm. Tuy nhiên, định giá rẻ không đồng nghĩa thị trường sẽ lập tức tăng giá.
Câu hỏi quan trọng hơn lúc này là: Vì sao khi nhiều cổ phiếu đã chiết khấu sâu, định giá thấp nhưng dòng tiền vẫn chưa thực sự quay trở lại?
Lãi suất toàn cầu vẫn là lực cản lớn
Một trong những yếu tố tác động là môi trường lãi suất quốc tế. Trong bối cảnh mặt bằng lãi suất tại nhiều nền kinh tế lớn vẫn ở mức cao, chi phí vốn và mức sinh lời kỳ vọng của nhà đầu tư tiếp tục chịu áp lực. Khi lợi suất của các tài sản có thu nhập cố định vẫn đủ hấp dẫn, chứng khoán – vốn là kênh đầu tư có mức độ rủi ro cao hơn – phải cạnh tranh quyết liệt để thu hút dòng tiền.
Đặc biệt, lãi suất và lợi suất trái phiếu Mỹ có ảnh hưởng lớn đến khẩu vị rủi ro trên thị trường tài chính toàn cầu. Khi lợi suất USD neo cao, dòng vốn quốc tế có xu hướng thận trọng hơn với các thị trường mới nổi. Áp lực lên tỷ giá, chi phí huy động vốn và kỳ vọng lợi nhuận cũng khiến nhà đầu tư khó sẵn sàng trả mức định giá cao cho cổ phiếu.
Với thị trường Việt Nam, câu chuyện này càng đáng chú ý khi dòng vốn ngoại chưa phải lúc nào cũng đóng vai trò nâng đỡ. Từ đầu năm 2026 đến nay, khối ngoại đã bán ròng 124.000 tỷ đồng trên HoSE, xấp xỉ mức kỷ lục trong năm ngoái. Trong khi đó, dòng tiền nội không thật sự dồi dào trong môi trường lãi suất cao.
Cổ phiếu có thể đã rẻ hơn đáng kể so với quá khứ, nhưng để dòng tiền lớn quay trở lại, nhà đầu tư vẫn cần nhìn thấy một môi trường vĩ mô thuận lợi hơn. Nói cách khác, định giá hấp dẫn là điều kiện cần, nhưng chưa đủ để tạo ra một chu kỳ tăng trưởng mới nếu chi phí vốn và khẩu vị rủi ro trên toàn cầu chưa thực sự cải thiện.
Thị trường thiếu những "món hàng" đủ sức hút dòng tiền
Một rào cản khác ít được nhắc tới nhưng có ý nghĩa không nhỏ là câu chuyện nguồn cung hàng hóa đầu tư trên thị trường chứng khoán Việt Nam.
Trên thế giới, làn sóng trí tuệ nhân tạo (AI), bán dẫn, điện toán đám mây và hạ tầng dữ liệu đang tạo ra những câu chuyện đầu tư có sức hút đặc biệt. Các doanh nghiệp nằm trong chuỗi giá trị này trở thành tâm điểm phân bổ vốn của nhiều quỹ đầu tư lớn, đồng thời tạo ra những chủ đề đủ mạnh để thu hút sự quan tâm của nhà đầu tư cá nhân.
Tại Việt Nam, thị trường chứng khoán cũng có một vài doanh nghiệp công nghệ đáng chú ý, như FPT. Tuy nhiên, xét trên quy mô toàn thị trường, số lượng doanh nghiệp niêm yết có thể đại diện trực tiếp cho những xu hướng tăng trưởng dài hạn như AI, bán dẫn, công nghệ lõi hay hạ tầng số vẫn còn hạn chế.
Thị trường chưa có nhiều lựa chọn đủ lớn, đủ thanh khoản và đủ sức đại diện cho các xu hướng công nghệ đang dẫn dắt dòng vốn toàn cầu. Những doanh nghiệp có câu chuyện tăng trưởng hấp dẫn đôi khi chưa niêm yết, chưa có quy mô vốn hóa đủ lớn hoặc chưa tạo được khả năng tiếp cận rộng rãi với các quỹ đầu tư.
Đây là một bất lợi đáng kể trong cuộc cạnh tranh thu hút dòng vốn quốc tế. Nhà đầu tư không chỉ tìm kiếm một thị trường có P/E thấp, mà còn muốn tìm thấy những doanh nghiệp có khả năng tăng trưởng vượt trội trong 5-10 năm tới. Một thị trường có nhiều cổ phiếu rẻ nhưng thiếu những doanh nghiệp dẫn dắt các xu hướng tăng trưởng mới sẽ khó tạo được sức hút mạnh mẽ như những thị trường sở hữu hệ sinh thái công nghệ phát triển.
Ở góc độ khác, sự thiếu hụt những cổ phiếu có câu chuyện tăng trưởng dài hạn cũng khiến thị trường khó hình thành các chủ đề đầu tư đủ sức lan tỏa. Dòng tiền có thể luân chuyển giữa ngân hàng, chứng khoán, bất động sản hay một số nhóm ngành chu kỳ, nhưng để tạo ra một làn sóng tăng trưởng rộng và bền vững, thị trường cần nhiều hơn những doanh nghiệp có khả năng mở ra kỳ vọng mới.
Đây cũng là lý do câu chuyện nâng hạng thị trường, thu hút vốn ngoại hay cải thiện thanh khoản không thể chỉ trông chờ vào việc định giá rẻ. Chất lượng hàng hóa niêm yết, quy mô doanh nghiệp và khả năng đại diện cho những ngành kinh tế tương lai cũng là yếu tố quan trọng.
Cơ hội đang xuất hiện, nhưng cần chất xúc tác để kích hoạt
Dù vậy, không thể phủ nhận thị trường chứng khoán Việt Nam đang đứng trước một vùng định giá đáng quan tâm. P/E dưới 10 lần nếu loại nhóm cổ phiếu Vingroup cho thấy mặt bằng định giá đã được chiết khấu đáng kể. Trong trường hợp lợi nhuận doanh nghiệp tiếp tục tăng trưởng, mức định giá này có thể tạo ra biên an toàn nhất định cho những nhà đầu tư có tầm nhìn trung và dài hạn.
Điều cần phân biệt là cơ hội đầu tư và thời điểm dòng tiền quay trở lại không nhất thiết xuất hiện cùng lúc. Thị trường có thể rẻ trong một khoảng thời gian tương đối dài trước khi những điều kiện đủ thuận lợi để hình thành xu hướng tăng mới xuất hiện.
Để dòng tiền thực sự trở lại, thị trường cần nhiều hơn một con số P/E thấp. Đó có thể là sự cải thiện rõ rệt của môi trường lãi suất toàn cầu, kỳ vọng tăng trưởng lợi nhuận doanh nghiệp, sự trở lại của dòng vốn ngoại, hoặc sự xuất hiện của những doanh nghiệp niêm yết quy mô lớn trong các lĩnh vực tăng trưởng mới như công nghệ, AI và bán dẫn.
Về phía doanh nghiệp, việc nâng cao chất lượng quản trị, minh bạch thông tin, cải thiện hiệu quả sử dụng vốn và tạo ra nguồn cung cổ phiếu chất lượng cũng là điều kiện quan trọng để thị trường hấp dẫn hơn trong mắt các nhà đầu tư dài hạn.
Vì vậy, câu chuyện của chứng khoán Việt Nam hiện nay không đơn thuần là thị trường đã rẻ đến đâu, mà là khi nào những yếu tố nền tảng đủ tốt để biến mức định giá hấp dẫn thành dòng tiền thực tế.
Thị trường có thể đã bước vào vùng giá đáng để tích lũy, nhưng để bước vào một chu kỳ tăng trưởng mới, Việt Nam cần nhiều điều kiện hơn là định giá rẻ, như môi trường vốn thuận lợi hơn, lợi nhuận doanh nghiệp tăng trưởng bền vững và những "hàng hóa" đủ chất lượng để giữ chân dòng tiền lớn.
Việt Nam hàng ngày
Theo Việt Nam hàng ngày
Copy link
Link bài gốc
Lấy link!
https://vietnamdaily.kienthuc.net.vn/loai-nhom-vingroup-dinh-gia-chung-khoan-viet-nam-thap-ngang-thoi-ky-tham-hoa-post4296614008.html
Từ Khóa:
CÙNG CHUYÊN MỤC