Tiền vào chứng khoán bất ngờ rơi xuống thấp nhất 21 tháng, chuyện gì đang xảy ra?
Thanh khoản khớp lệnh bình quân tháng 10/2026 chỉ đạt hơn 12.000 tỷ, thấp nhất kể từ tháng 1/2025.
Thị trường chứng khoán Việt Nam đang ghi nhận sự suy giảm rõ rệt về thanh khoản, dù VN-Index vẫn duy trì trên ngưỡng 1.700 điểm. Những nhịp hồi phục của chỉ số chưa kéo theo sự trở lại tương xứng của dòng tiền, trong khi giá trị giao dịch khớp lệnh liên tục thu hẹp.
Thống kê cho thấy giá trị khớp lệnh bình quân trên HOSE đã giảm mạnh sau giai đoạn sôi động giữa năm 2025 và tiếp tục đi xuống trong năm 2026. Thanh khoản khớp lệnh bình quân tháng 10/2026 chỉ đạt hơn 12.000 tỷ, thấp nhất kể từ tháng 1/2025.
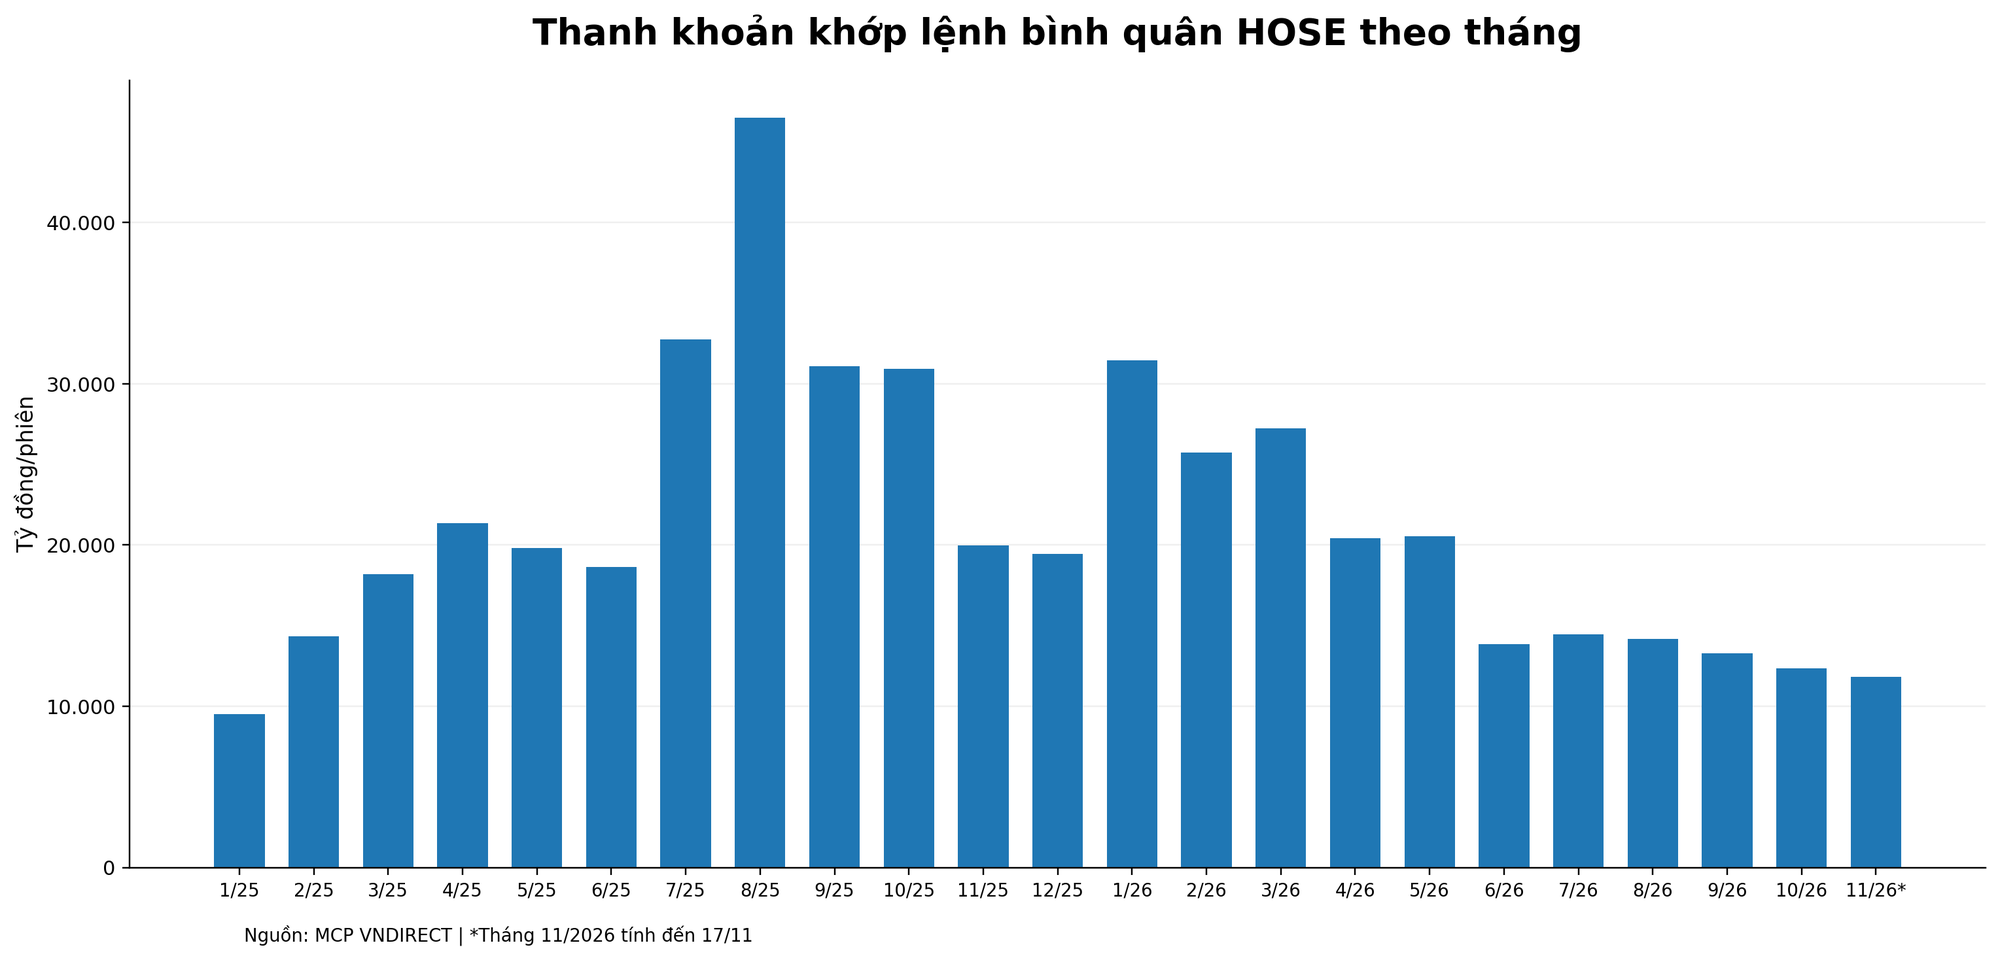
Đáng chú ý, mức độ suy giảm của thanh khoản lớn hơn nhiều so với biến động điểm số. Trong cùng khoảng thời gian, VN-Index chỉ giảm khoảng 5,6%, từ 1.829 điểm cuối tháng 1 xuống 1.726,72 điểm ngày 17/11. Sự lệch pha này cho thấy thị trường vẫn giữ được mặt bằng điểm số tương đối cao, nhưng hoạt động giao dịch đã trầm lắng hơn đáng kể. Do đó, việc VN-Index tăng điểm chưa hẳn đồng nghĩa sức mua đã cải thiện rõ rệt. Khi thanh khoản không xác nhận đà hồi phục, thị trường có thể gặp khó khăn trong việc duy trì xu hướng tăng bền vững.
Dòng tiền đang chờ đợi điều gì?
Đằng sau sự trầm lắng của thanh khoản là hàng loạt yếu tố đang tác động đến quyết định giải ngân của nhà đầu tư.
Một trong những rào cản lớn nhất vẫn là mặt bằng lãi suất. Tại cuối tháng 10, lợi suất lợi nhuận (E/P) của VN-Index ở mức 7,53%, gần tương đương mức lãi suất tiền gửi kỳ hạn 12 tháng cao trên thị trường, khoảng 7,5%/năm. Chênh lệch quá mỏng khiến cổ phiếu chưa tạo được lợi thế rõ ràng so với tiền gửi, nhất là khi nhà đầu tư còn phải đối mặt với rủi ro biến động thị giá.
Không chỉ ảnh hưởng đến quyết định phân bổ tài sản, lãi suất còn tác động trực tiếp đến chi phí vay ký quỹ. Khi chi phí sử dụng đòn bẩy gia tăng trong khi triển vọng tăng giá chưa rõ ràng, nhà đầu tư có xu hướng hạn chế mở rộng vị thế, khiến tốc độ luân chuyển dòng tiền suy yếu.
Áp lực từ nhà đầu tư nước ngoài cũng là một yếu tố đáng chú ý. Theo số liệu HOSE, khối ngoại bán ròng hơn 23.705 tỷ đồng trong tháng 10, nâng tổng giá trị bán ròng từ đầu năm lên hơn 119.000 tỷ đồng. Diễn biến này xảy ra bất chấp Việt Nam đã đạt được cột mốc nâng hạng theo FTSE Russell, cho thấy kỳ vọng thu hút vốn quốc tế chưa lập tức chuyển thành dòng tiền mua vào thực tế.
Tuy nhiên, không thể quy toàn bộ sự suy giảm thanh khoản cho hoạt động bán ròng của khối ngoại. Thị trường vẫn có thể giao dịch sôi động trong những giai đoạn áp lực bán lớn, miễn là lực cầu đủ mạnh để hấp thụ lượng cổ phiếu được đưa ra. Vấn đề hiện nay nằm ở sự thận trọng của bên mua. Sau những nhịp biến động mạnh, nhà đầu tư có xu hướng lựa chọn cổ phiếu kỹ hơn, hạn chế mua đuổi và chờ các tín hiệu rõ ràng từ thị trường.
Đáng chú ý, số lượng tài khoản chứng khoán vẫn tiếp tục tăng. Theo VSDC, riêng tháng 10/2026, nhà đầu tư trong nước mở mới hơn 252.000 tài khoản, nâng tổng số lên khoảng 14,33 triệu tài khoản.
Điều này tạo ra một nghịch lý khác: Số lượng tài khoản ngày càng nhiều nhưng giá trị giao dịch bình quân lại suy giảm. Dù số tài khoản không đồng nghĩa với số nhà đầu tư đang hoạt động, diễn biến trên phần nào cho thấy việc mở rộng cơ sở nhà đầu tư chưa chuyển hóa thành sự gia tăng tương ứng của thanh khoản.
Cũng cần lưu ý, thanh khoản giảm không đồng nghĩa toàn bộ phần tiền giao dịch sụt giảm đã rời khỏi chứng khoán để chuyển sang vàng, bất động sản hay ngân hàng. Giá trị khớp lệnh phản ánh quy mô mua bán trong mỗi phiên, nên sự suy giảm có thể đơn giản xuất phát từ việc nhà đầu tư nắm giữ cổ phiếu lâu hơn, giao dịch ít hơn hoặc chờ đợi cơ hội giải ngân.
Khi nào dòng tiền có thể trở lại?
Tuy nhiên, những tín hiệu tích cực đang dần xuất hiện. Đáng chú ý, Ngân hàng Nhà nước đã yêu cầu các ngân hàng thương mại giảm lãi suất huy động và cho vay, đồng thời triển khai các biện pháp hỗ trợ thanh khoản, trong đó có việc mua ngoại tệ giao ngay từ ngày 11/11. Động thái mua USD giao ngay được kỳ vọng có thể bổ sung thanh khoản VND cho hệ thống ngân hàng trong điều kiện tỷ giá thuận lợi, dù chưa đồng nghĩa cơ quan điều hành đã chuyển sang một chu kỳ nới lỏng tiền tệ trên diện rộng.
Bên cạnh chính sách tiền tệ, kết quả kinh doanh doanh nghiệp cũng đang tạo ra nền tảng hỗ trợ cho thị trường. Lợi nhuận sau thuế dự báo tiếp tục tăng trưởng, cùng với định giá P/E hấp dẫn tạo dư địa phục hồi, nếu điều kiện dòng tiền được cải thiện.
Từ góc nhìn trung hạn, việc Việt Nam đã được FTSE Russell nâng hạng lên thị trường mới nổi thứ cấp cũng là một động lực đáng chú ý. Dòng vốn từ các quỹ chỉ số được kỳ vọng giải ngân theo lộ trình tăng tỷ trọng cổ phiếu Việt Nam, thay vì xuất hiện tập trung ngay sau thời điểm nâng hạng.
Các chuyên gia nhận định thanh khoản có thể cải thiện rõ hơn trong năm 2027, khi áp lực lãi suất dịu bớt và dòng vốn ngoại phục hồi, trùng với giai đoạn tăng tỷ trọng của các rổ chỉ số FTSE.
Việt Nam hàng ngày
Theo Việt Nam hàng ngày
Copy link
Link bài gốc
Lấy link!
https://vietnamdaily.kienthuc.net.vn/tien-vao-chung-khoan-bat-ngo-roi-xuong-thap-nhat-21-thang-chuyen-gi-dang-xay-ra-post4296614006.html
Từ Khóa:
CÙNG CHUYÊN MỤC
Tổng Giám đốc Phan Quốc Công tạm lỗ 20 tỷ sau cú "bắt đáy" PNJ
00:02 , 18/11/2026