Mỗi tháng tiêu 42,3 triệu đồng, cặp vợ chồng vẫn được khen khéo tiết kiệm
Tổng chi tiêu hơn 42 triệu đồng nhưng thực tế, số tiền 2 vợ chồng chi cho bản thân ít hơn nhiều.
- 21-09-2026Ba cách nhận lãi tiền gửi: Nên chọn cách nào?
- 20-09-2026Lời khuyên cho người không tiết kiệm được đồng nào
- 20-09-2026Mẹ chồng gần như không mua đồ lưu trữ, tôi lại thích nhà đẹp và tiện: 6 khác biệt cho thấy mỗi thế hệ có một cách sống rất đáng học
- 21-09-2026Nữ sinh không thuê nhà, mỗi tuần bay gần 2.000km đi thực tập: 10 tuần vẫn tiết kiệm được hơn 50 triệu đồng
Tiêu bao nhiêu là nhiều, chi chừng nào là ít?
Với câu hỏi này, chắc hẳn mỗi gia đình sẽ có một suy nghĩ, một con số khác nhau tùy thuộc vào mức sống cũng như mức thu nhập. Vấn đề chỉ là làm sao để ngân sách chi tiêu không chiếm toàn bộ thu nhập, vẫn đảm bảo được khả năng tiết kiệm là ổn.
Mới đây trong một cộng đồng chia sẻ kinh nghiệm quản lý tài chính, một cô vợ cũng bày tỏ quan điểm về vấn đề này.
Cô viết: “Thấy các chị em chi tiêu 1 tháng 10-15 triệu mà em nể quá, cứ bảo với chồng là nếu thu nhập nhà mình mà rơi vào tay mấy chị, chắc người ta mua được khối tài sản từ nhà cửa đến xe cộ. Mà chồng em lại nghĩ khác, thu nhập thấp chi kiểu khác, đến lúc thu nhập tăng thì chưa chắc không tăng chi tiêu. Người thu nhập 10-20 triệu nhìn người lương 30-40 triệu thấy nể, người lương 30-40 triệu nhìn người lương 50-60 triệu để phấn đấu…
Chồng em bảo mỗi nhà 1 kiểu, chi tiêu sao để hàng tháng có tiết kiệm, có tiền dự phòng là ổn rồi”.
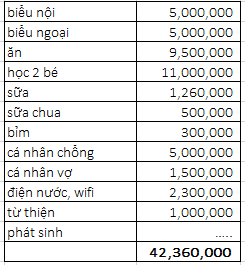
Bảng chi tiêu hàng tháng của gia đình do cô vợ đăng tải
Có thể thấy, dù con số thực chi là 42,36 triệu đồng, nhưng trong đó, tiền biếu bố mẹ 2 bên đã 10 triệu đồng; chi phí học tập của con, ăn uống và tiền điện nước là 25,86 triệu đồng. Bản thân mỗi người tiêu vặt cũng không quá nhiều, nên đa số đều cho rằng chi tiêu thế là quá khéo. Nếu thu nhập tốt và vẫn có tiền tiết kiệm hàng tháng, cũng không nên cố gắng cắt giảm làm gì vì sẽ ảnh hưởng tới chất lượng cuộc sống.
“Mình thấy nhà bạn có 3 khoản là biếu nội/ngoại, với tiền học của con là cao hẳn. Chứ còn lại thì cũng ổn mà, nuôi 2 con thì nhà nào chi tiêu cũng cỡ đó thôi, không nhiều đâu. Nếu có bớt chắc chỉ bớt được khoản tiêu cá nhân của chồng” - Một người bình luận.
"Nhà 2 vợ chồng, 2 con tiêu thế này là khéo rồi bạn, tính ra những khoản cao nhất đều là tiền cho bố mẹ với lo cho con thôi mà" - Một người nhận xét.
“Chồng bạn nói chuẩn quá còn gì. Ví dụ những khoản mà người lương thấp hơn có thể cắt bớt: Từ thiện, tiền cá nhân tiêu xài, tiền ăn, tiền biếu ông bà, tiền học của con. Mình ví dụ thế vì mọi thứ cần cân đối phù hợp với khả năng tài chính hiện tại, lương thấp mà tiêu nhiều quá thì chắc chắn không ổn, nhưng lương tốt mà tiêu ít thì có khi lại là tự làm khổ mình” - Một người đồng tình.
“Mình mà có tiền thì việc đầu tiên mình làm là báo hiếu bố mẹ 2 bên như bạn, khoản này mình thấy bao nhiêu cũng không đủ, chắc do suy nghĩ mỗi người nữa, nhưng là mình thì luôn ưu tiên việc báo hiếu bố mẹ 2 bên, thời của bố mẹ nhiều khi phải vất vả lắm mới nuôi được thế hệ mình học hết đại học” - Một người giãi bày.
Làm sao để biết mình chi tiêu đã ổn hay chưa?
1. Tiết kiệm đều đặn hàng tháng
Mức chi tiêu ổn không có nghĩa là phải cố tiêu thật ít.
Nếu sau khi thanh toán các khoản cần thiết, bạn vẫn còn một phần tiền để tiết kiệm, đầu tư hoặc dành cho những mục tiêu cụ thể, đó chính là dấu hiệu cho thấy mức chi tiêu hiện tại đang hợp lý so với thu nhập.
Ảnh minh họa Pinterest
Ngược lại, nếu tháng nào cũng hết tiền hoặc thiếu tiền cho những nhu cầu cơ bản, việc tiết kiệm không được duy trì đều đặn, đó là dấu hiệu cần xem lại ngân sách chi tiêu.
Vì vậy, thay vì chỉ hỏi “tháng này mình đã tiêu bao nhiêu?”, hãy thử hỏi thêm: “Sau tất cả các khoản chi, mình còn giữ được bao nhiêu và số tiền đó đang giúp mình tiến gần hơn đến mục tiêu nào?”.
2. Không có cảm giác hối hận về những khoản đã chi
Một cách khá thực tế để kiểm tra thói quen tiêu tiền là nhìn lại những khoản đã chi trong 1-2 tháng gần nhất và chia chúng thành hai nhóm: Những khoản giúp cuộc sống thuận tiện, vui vẻ hoặc khỏe mạnh hơn; và những khoản mua theo cảm hứng nhưng nhanh chóng bị bỏ quên.
Chẳng hạn, cùng là vài trăm nghìn đồng, một người có thể thấy tiền học một lớp kỹ năng, một buổi tập thể thao hay tiền taxi giúp tiết kiệm thời gian là đáng, trong khi một món đồ mua vì thấy giảm giá lại gần như không sử dụng. Điều này không có nghĩa phải cắt hết những khoản “không cần thiết”. Chi tiêu tốt không đồng nghĩa với việc chỉ mua những thứ phục vụ nhu cầu cơ bản, mà là hiểu rõ khoản tiền nào thực sự mang lại giá trị cho mình. Nếu phần lớn tiền được dùng cho những thứ bản thân coi trọng và ít phải hối tiếc sau khi mua, đó là một tín hiệu tích cực.
3. Thu nhập tăng nhưng mức sống không tăng theo quá nhanh
Một dấu hiệu khác dễ nhận biết là khả năng kiểm soát “lạm phát lối sống” mỗi khi thu nhập tăng. Khi được tăng lương hoặc có thêm nguồn thu, việc nâng cấp một vài nhu cầu là hoàn toàn bình thường. Vấn đề chỉ đáng lo khi thu nhập tăng đến đâu, chi tiêu tăng đến đó và cuối cùng số tiền tiết kiệm gần như không thay đổi.
Khi đó, thu nhập tăng nhưng khả năng tài chính chưa chắc tốt hơn. Một cách đơn giản là mỗi lần thu nhập tăng, hãy cố định một phần khoản tăng thêm cho tiết kiệm hoặc mục tiêu dài hạn trước, sau đó mới quyết định mình muốn dùng phần còn lại để nâng cấp cuộc sống đến đâu.
Đời sống & Pháp luật
Theo Đời sống & Pháp luật
Copy link
Link bài gốc
Lấy link!
https://doisongphapluat.nguoiduatin.vn/moi-thang-tieu-42-3-trieu-dong-cap-vo-chong-van-duoc-khen-kheo-tiet-kiem-a663553.html
Từ Khóa:
CÙNG CHUYÊN MỤC
Lời khuyên cho những gia đình đang kê tủ lạnh gần bếp
22:50 , 21/09/2026