Người vay qua đời, bảo hiểm khoản vay có chi trả nợ ngân hàng không?
Bạn đọc Đức Tuấn (Cà Mau) hỏi: Người thân của tôi có vay vốn ngân hàng và đã tham gia bảo hiểm khoản vay. Tuy nhiên, người này không may qua đời khi khoản vay vẫn chưa được tất toán. Xin hỏi, trong trường hợp này, công ty bảo hiểm có trách nhiệm chi trả số tiền còn nợ tại ngân hàng hay không? Gia đình có phải tiếp tục thực hiện nghĩa vụ trả nợ không?
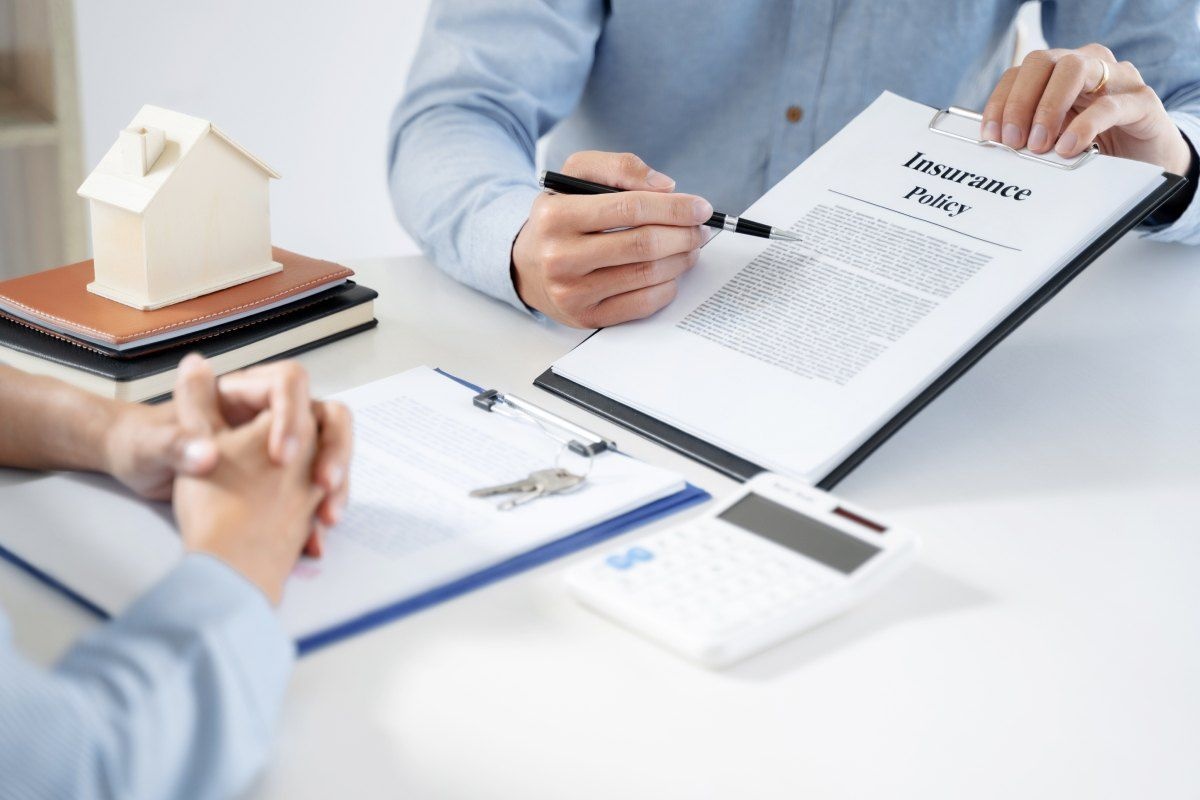
Khi vay vốn ngân hàng, nhiều khách hàng lựa chọn tham gia bảo hiểm khoản vay nhằm giảm thiểu rủi ro tài chính. Tuy nhiên, trong trường hợp người vay không may qua đời khi chưa tất toán khoản nợ, việc doanh nghiệp bảo hiểm có chi trả số tiền còn nợ tại ngân hàng hay không còn phụ thuộc vào phạm vi bảo hiểm và các điều kiện được quy định trong hợp đồng.
Bảo hiểm khoản vay là sản phẩm bảo hiểm được thiết kế nhằm hỗ trợ thực hiện nghĩa vụ trả nợ khi người vay gặp phải những rủi ro thuộc phạm vi bảo hiểm. Tùy từng sản phẩm, các sự kiện được bảo hiểm có thể bao gồm tử vong, thương tật toàn bộ vĩnh viễn do tai nạn hoặc bệnh tật và một số trường hợp khác được quy định trong hợp đồng.
Theo đó,khi người vay qua đời trong thời gian hợp đồng bảo hiểm còn hiệu lực, doanh nghiệp bảo hiểm có thể chi trả một phần hoặc toàn bộ dư nợ còn lại tại ngân hàng, nếu nguyên nhân tử vong thuộc phạm vi bảo hiểm và đáp ứng các điều kiện đã thỏa thuận.
Tuy nhiên, không phải mọi trường hợp người vay qua đời đều được bảo hiểm chi trả. Việc giải quyết quyền lợi còn phụ thuộc vào loại hình bảo hiểm, nguyên nhân tử vong, thời điểm xảy ra sự kiện, số tiền bảo hiểm và các điều khoản loại trừ trách nhiệm bảo hiểm.
Chẳng hạn, một số sản phẩm chỉ bảo hiểm trường hợp tử vong do tai nạn, trong khi những sản phẩm khác có thể mở rộng phạm vi bảo vệ đối với trường hợp tử vong do bệnh tật. Vì vậy, việc đã tham gia bảo hiểm khoản vay không đồng nghĩa với việc khoản nợ chắc chắn được thanh toán khi người vay qua đời.
Về số tiền chi trả, doanh nghiệp bảo hiểm sẽ căn cứ vào quyền lợi và giới hạn trách nhiệm được quy định trong hợp đồng. Khoản tiền bảo hiểm có thể được sử dụng để thanh toán dư nợ cho ngân hàng theo thỏa thuận về người thụ hưởng. Trường hợp số tiền được chi trả thấp hơn nghĩa vụ nợ thực tế, phần nghĩa vụ chưa được thanh toán vẫn cần được xử lý theo hợp đồng tín dụng và quy định pháp luật có liên quan.
Khi người vay qua đời, thân nhân cần liên hệ với ngân hàng và doanh nghiệp bảo hiểm để thông báo sự việc, đồng thời kiểm tra hợp đồng hoặc giấy chứng nhận bảo hiểm. Hồ sơ yêu cầu giải quyết quyền lợi thường bao gồm giấy tờ chứng minh sự kiện tử vong, thông tin khoản vay và các tài liệu khác theo quy định của sản phẩm bảo hiểm.
Đáng lưu ý, trong thời gian chờ giải quyết quyền lợi bảo hiểm, khoản vay không đương nhiên được xóa hoặc chấm dứt nghĩa vụ trả nợ. Gia đình nên trao đổi với ngân hàng để xác định tình trạng dư nợ, nghĩa vụ thanh toán và phương án xử lý phù hợp, tránh phát sinh những vướng mắc không cần thiết.
Để bảo đảm quyền lợi, người vay cần tìm hiểu kỹ phạm vi bảo hiểm, các trường hợp loại trừ, thời hạn bảo hiểm, mức chi trả tối đa và thủ tục yêu cầu giải quyết quyền lợi trước khi tham gia. Đồng thời, nên lưu giữ hợp đồng bảo hiểm cùng hồ sơ vay vốn để người thân có căn cứ thực hiện thủ tục khi xảy ra rủi ro.
Thời báo ngân hàng
Theo Thời báo ngân hàng
Copy link
Link bài gốc
Lấy link!
https://thoibaonganhang.vn/nguoi-vay-qua-doi-bao-hiem-khoan-vay-co-chi-tra-no-ngan-hang-khong-189991.html
Từ Khóa:
CÙNG CHUYÊN MỤC
6 sai lầm khi mang vàng đi bán
07:30 , 02/11/2026
Phí sao kê tài khoản và xác nhận số dư tại MB là bao nhiêu?
07:04 , 02/11/2026