VARS: Thị trường bất động sản không đóng băng, khách liên hệ tư vấn, xem nhà vẫn ở mức cao
VARS cho rằng, thị trường không đóng băng nhưng giao dịch có sự phân hóa mạnh mẽ, phản ánh xu hướng dịch chuyển từ đầu tư kỳ vọng sang lựa chọn sản phẩm có giá trị sử dụng và khai thác thực tế.
Theo báo cáo thị trường bất động sản nhà ở mới nhất từ Hội Môi giới Bất động sản Việt Nam (VARS), thị trường quý III/2026 ghi nhận nguồn cung mở bán mới duy trì ở quy mô lớn với sự dẫn dắt của phân khúc căn hộ chung cư.
Tuy nhiên, bất chấp nhu cầu hiện hữu và nguồn vốn dồi dào, tâm lý người mua vẫn hết sức thận trọng, tạo ra sự phân hóa rõ rệt trong thanh khoản và đặt các doanh nghiệp môi giới vào tình cảnh vô cùng khó khăn.
Nguồn cung dồi dào nhưng dòng tiền khắt khe hơn, báo cáo cho thấy trong quý III/2026, nguồn cung mới tiếp tục duy trì tốt ở mức 31.844 sản phẩm. Hoạt động giao dịch mới ghi nhận đạt 12.520 sản phẩm, tương ứng với tỷ lệ hấp thụ là 39,3%.
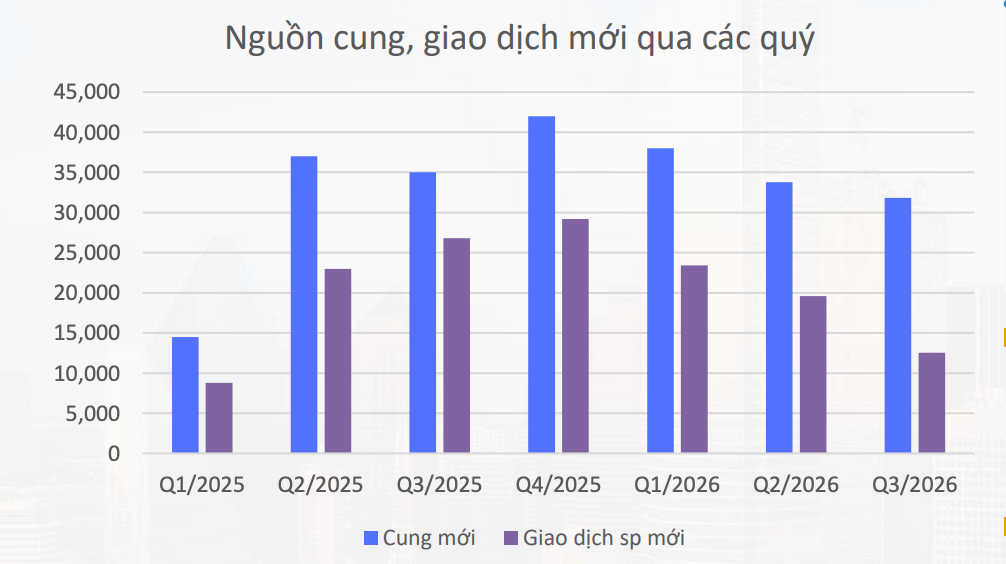
Thị trường không đóng băng nhưng giao dịch có sự phân hóa mạnh mẽ, phản ánh xu hướng dịch chuyển từ đầu tư kỳ vọng sang lựa chọn sản phẩm có giá trị sử dụng và khai thác thực tế. Dòng tiền của người mua trở nên chọn lọc và khắt khe hơn, cùng với sự tác động từ yếu tố tâm lý tháng Ngâu.
Các dự án duy trì được giao dịch tốt là những dự án có pháp lý rõ ràng, hạ tầng và tiện ích đồng bộ, đáp ứng nhu cầu ở thực. Ngược lại, nhóm sản phẩm mang tính đầu cơ, thiếu khả năng khai thác đang gặp khó khăn lớn về thanh khoản.
Về mặt tâm lý, lượng tìm kiếm trực tuyến ổn định, tổng số dư tiền gửi tiết kiệm của cá nhân dồi dào và lượng khách hàng liên hệ tư vấn, khảo sát dự án thực tế vẫn ở mức cao. Điều này cho thấy nhu cầu tìm hiểu tài sản là hiện hữu chứ không phải sự quan tâm ảo.
Dù vậy, cầu có và vốn có nhưng tỷ lệ chuyển đổi thành khách mua chưa tương xứng do tâm lý khách hàng thận trọng hơn. Thị trường đang cần một cú hích từ sự chung tay của Chính phủ, chủ đầu tư và các đơn vị môi giới để thúc đẩy quyết định giao dịch.
Về cơ cấu nguồn cung quý III/2026, căn hộ chung cư vẫn là sản phẩm dẫn đầu, chiếm tới 67,27% tổng nguồn cung mới, theo sau là phân khúc thấp tầng và đất nền (23,63%) và nhà ở xã hội (9,1%). Đáng chú ý, căn hộ chung cư hiện được đón nhận cả ở những thị trường vừa và nhỏ chứ không chỉ giới hạn tại các đô thị lớn như trước đây.
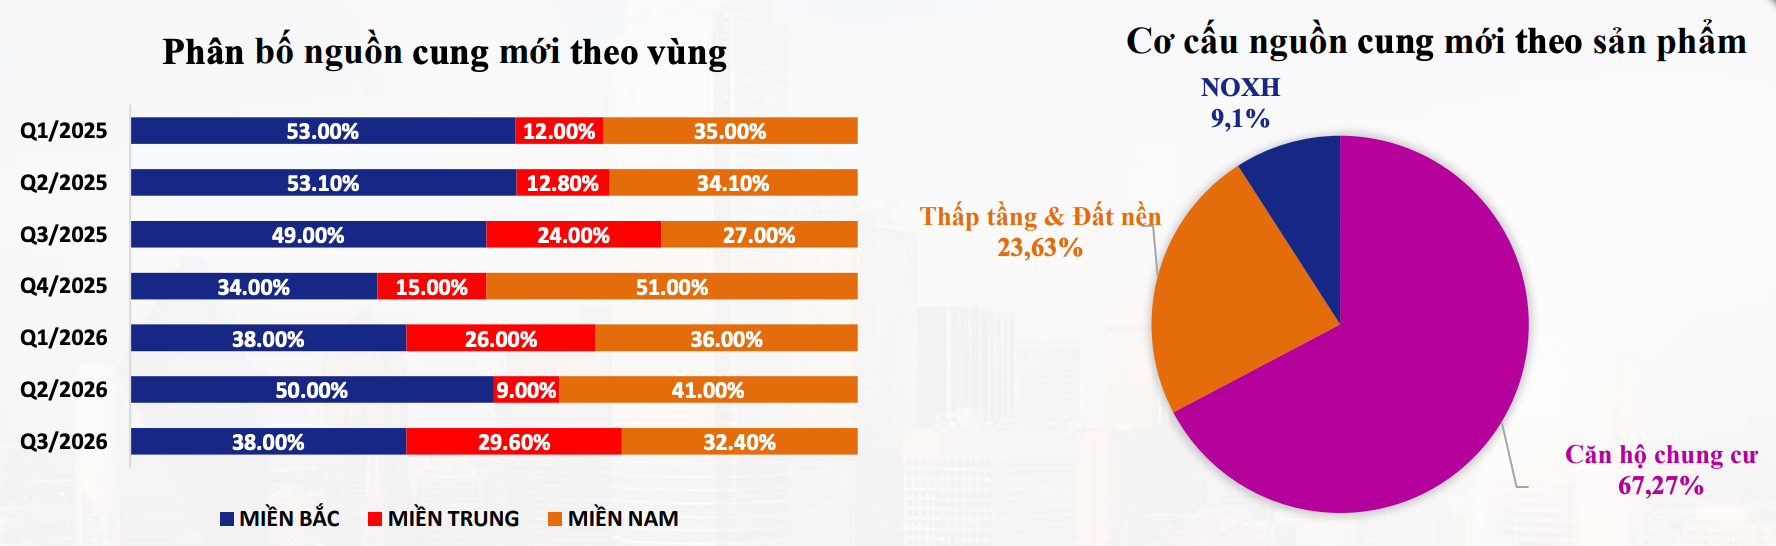
Xét theo vùng miền, miền Bắc chiếm 38% nguồn cung mới, miền Nam chiếm 32,4% và Miền trung chiếm 29,6%. Tỷ trọng nguồn cung lớn tại Miền Trung đến từ việc ra hàng và đón nhận giao dịch tốt tại các thị trường duyên hải, đặc biệt trung tâm TP. Đà Nẵng đang thu hút nhiều chuyên gia lao động nước ngoài đến sinh sống và làm việc.
Trong phân khúc căn hộ theo giá bán quý III/2026, loại hình cận cao cấp (70-100 triệu đồng/m2) chiếm ưu thế với 47,56%, tiếp theo là cao cấp (100-200 triệu đồng/m2) với 23,15% và trung cấp (25-70 triệu đồng/m2) với 22,35%; căn hộ siêu cao cấp (trên 200 triệu đồng/m2) chiếm 6,94%. Căn hộ trung cấp và cận cao cấp đang tập trung chủ yếu tại vùng ven TP.HCM và thị trường miền Trung, trong khi căn hộ cao cấp tập trung tại lõi Hà Nội và TP.HCM.
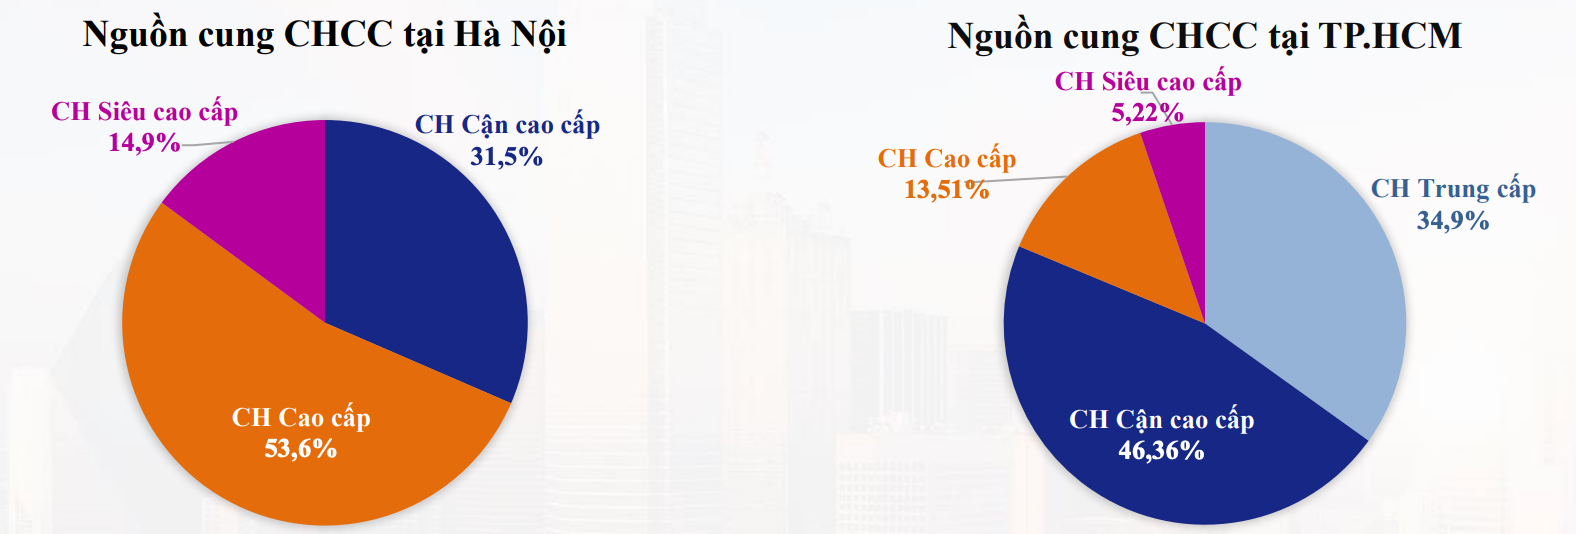
Riêng tại hai thị trường trọng điểm, nguồn cung có sự khác biệt rõ rệt. Hà Nội đang gia tăng nhanh chóng các sản phẩm siêu cao cấp (chiếm 14,9%), tập trung tại nội đô cũ và Tây Hồ; phần lớn nguồn cung vẫn là cao cấp (53,6%) và cận cao cấp (31,5%). Trong khi đó, thị trường TP.HCM dần cân đối được nguồn cung nhờ sự ra hàng tại các vùng ven, tập trung vào căn hộ cận cao cấp (46,36%) và trung cấp (34,9%), tỷ lệ căn hộ siêu cao cấp chỉ chiếm 5,22%.
Chỉ số giá căn hộ chung cư cho thấy sự tăng trưởng mạnh so với thời điểm đầu năm 2019, cụ thể Hà Nội tăng 97%, Đà Nẵng tăng 76,2% và TP.HCM tăng 69,8%. Tuy nhiên, tại quý III/2026, mặt bằng giá tại cả 3 thị trường lớn đều đi ngang so với quý trước.
Tại Hà Nội, giá bán bình quân đạt khoảng 79,3 triệu đồng/m2. Giá trên thị trường thứ cấp đã có xu hướng ổn định hơn nhưng thanh khoản chưa như kỳ vọng do giá bán neo cao, trong khi khả năng tài chính của người mua chưa cải thiện tương ứng.
Tại TP.HCM, giá bán bình quân đạt khoảng 88,3 triệu đồng/m2. Giá duy trì ổn định trong bối cảnh người mua thận trọng, ưu tiên sản phẩm vừa túi tiền và phục vụ nhu cầu ở thực.
Tại Đà Nẵng, giá bán bình quân đạt mức 68,9 triệu đồng/m2. Thị trường cần thêm thời gian để làm quen với mặt bằng giá mới sau giai đoạn tăng trưởng, khi nhu cầu vẫn tập trung nhiều vào các sản phẩm có giá hợp lý.
Việt Nam hàng ngày
Theo Việt Nam hàng ngày
Copy link
Link bài gốc
Lấy link!
https://vietnamdaily.kienthuc.net.vn/vars-thi-truong-bat-dong-san-khong-dong-bang-khach-lien-he-tu-van-xem-nha-van-o-muc-cao-post4296606841.html
CÙNG CHUYÊN MỤC
Sức hút trái chiều trên thị trường mặt bằng kinh doanh tại TP.HCM
18:00 , 17/10/2026
Gladia Heights lập cú đúp giải thưởng tại Vietnam Property Awards 2026
17:30 , 17/10/2026