AI trong ngân hàng phải tuân thủ những quy định gì?
Từ ngày 15/11/2026, Thông tư số 53/2026/TT-NHNN của Ngân hàng Nhà nước Việt Nam (NHNN) chính thức có hiệu lực, đặt ra các yêu cầu về an toàn, quản lý rủi ro và điều kiện triển khai hệ thống trí tuệ nhân tạo (AI) trong ngành Ngân hàng. Đáng chú ý, quy định mới nhấn mạnh trách nhiệm của con người trong việc giám sát hoạt động AI, đồng thời tăng cường bảo vệ dữ liệu và quyền lợi khách hàng.
- 16-11-2026Phú Thọ: Người đàn ông chuyển nhầm 1,4 tỷ đồng vào tài khoản của người đã mất, diễn biến và cái kết
- 16-11-2026Phát hiện nữ sinh viên mở 8 tài khoản ngân hàng, đứng tên Giám đốc 2 công ty
- 16-11-2026Có tiền gửi tiết kiệm, nên chia thành mấy sổ?
Làm rõ giới hạn và điều kiện giao dịch tự động bằng AI
AI đang được ứng dụng ngày càng rộng rãi trong hoạt động ngân hàng, từ chấm điểm tín dụng, thẩm định cho vay, phát hiện gian lận thanh toán đến tư vấn tự động và định danh khách hàng điện tử (eKYC). Bên cạnh khả năng nâng cao hiệu quả xử lý nghiệp vụ, công nghệ này cũng đặt ra những yêu cầu mới về bảo mật thông tin, kiểm soát sai lệch mô hình và phòng ngừa rủi ro phát sinh trong quá trình vận hành.
Trong bối cảnh đó, Thông tư số 53/2026/TT-NHNN ngày 30/9/2026 quy định về an toàn, quản lý rủi ro và điều kiện triển khai hệ thống AI trong ngành Ngân hàng được ban hành, áp dụng đối với các tổ chức tín dụng, chi nhánh ngân hàng nước ngoài, tổ chức cung ứng dịch vụ trung gian thanh toán, dịch vụ Tiền di động, công ty thông tin tín dụng và các đơn vị thuộc phạm vi điều chỉnh.
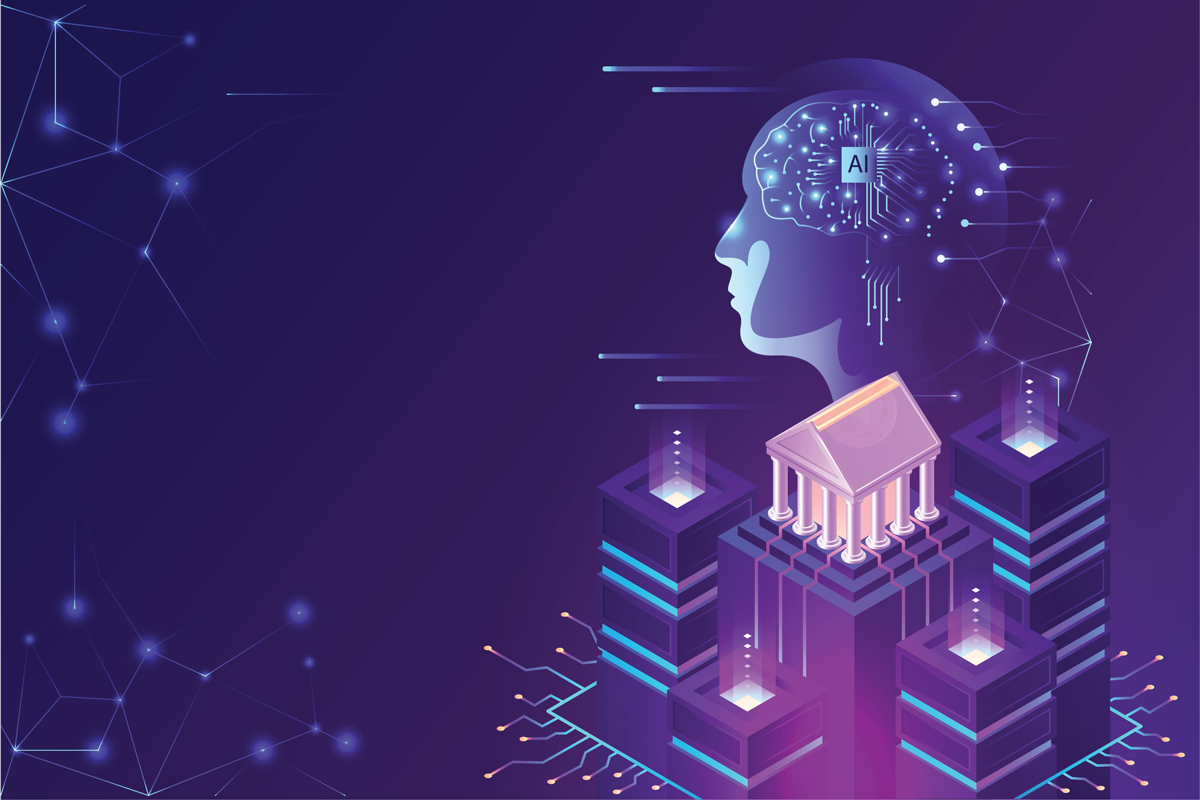
Với các quy định mới, quản trị rủi ro AI trở thành yêu cầu trọng tâm trong hoạt động ngân hàng
Một trong những nội dung đáng chú ý của Thông tư là việc phân loại hệ thống AI theo mức độ rủi ro. Theo Điều 4, hệ thống AI tự động thực hiện giao dịch thanh toán trên 10 triệu đồng/lần hoặc có tổng giá trị giao dịch trong ngày trên 20 triệu đồng đối với khách hàng cá nhân được xếp vào nhóm rủi ro cao. Đối với khách hàng tổ chức, các ngưỡng tương ứng là trên 50 triệu đồng/lần và trên 100 triệu đồng/ngày.
Ngoài hoạt động thanh toán, hệ thống AI tự động quyết định cho vay từ 50 triệu đồng trở lên cũng thuộc nhóm rủi ro cao. Các ngưỡng giá trị này được sử dụng để phân loại rủi ro của hệ thống AI, không phải giới hạn số tiền khách hàng được phép tự chuyển khoản qua ứng dụng ngân hàng.
Đối với giao dịch thanh toán do AI tự động thực hiện, Thông tư quy định tổng giá trị giao dịch trong ngày cho một khách hàng không được vượt hạn mức nội bộ của tổ chức, đồng thời tối đa là 100 triệu đồng với khách hàng cá nhân và 500 triệu đồng với khách hàng tổ chức.
Để AI tự động thực hiện thanh toán, ngân hàng và khách hàng phải có thỏa thuận trước, trong đó xác định rõ phạm vi giao dịch, hạn mức, thời hạn hiệu lực và điều kiện tạm dừng. Khách hàng có quyền chấm dứt thỏa thuận bất cứ lúc nào và ngân hàng phải thực hiện ngay. Đồng thời, ngân hàng phải cung cấp công cụ để khách hàng chủ động tạm dừng hoặc hủy quyền thanh toán của AI.
Ứng dụng AI gắn với an toàn và trách nhiệm
Đặc biệt, Thông tư xác lập nguyên tắc AI không thay thế thẩm quyền và trách nhiệm của con người. Với những quyết định tự động bị khách hàng khiếu nại, con người phải trực tiếp xem xét lại và kết quả xem xét là căn cứ cuối cùng để giải quyết.
Theo TS. Lý Hoàng Vũ, chuyên gia kinh tế thuộc Trung tâm Pháp - Việt Đào tạo về Quản lý (CFVG), nguyên tắc này có ý nghĩa quan trọng trong việc duy trì niềm tin của khách hàng đối với dịch vụ ngân hàng. Dù AI có khả năng phân tích dữ liệu và đưa ra khuyến nghị, trách nhiệm đối với các quyết định trong hoạt động ngân hàng vẫn phải được xác định rõ ràng bởi con người. Vị chuyên gia cho rằng, việc ứng dụng AI đòi hỏi các ngân hàng nâng cao năng lực chuyên môn, phân định trách nhiệm giữa bộ phận nghiệp vụ, công nghệ và kiểm soát rủi ro. Cùng với đó, cần duy trì cơ chế giám sát của con người đối với những quyết định có ảnh hưởng trực tiếp đến quyền lợi khách hàng.
Không chỉ đặt ra yêu cầu kiểm soát hoạt động tự động, Thông tư 53 còn quy định hệ thống AI phải được thiết kế, triển khai và vận hành an toàn, tin cậy, bảo đảm an toàn hệ thống thông tin, an toàn dữ liệu và tính liên tục trong hoạt động ngân hàng. Đối với hệ thống AI rủi ro cao, các đơn vị phải thực hiện kiểm tra, đánh giá an ninh mạng trước khi vận hành chính thức và định kỳ trong quá trình sử dụng; đồng thời có cơ chế ghi nhật ký hoạt động, xử lý sự cố và can thiệp khẩn cấp.
Đề cập đến vấn đề này, ông Lê Anh Dũng, Phó Vụ trưởng Vụ Thanh toán (NHNN) cho rằng, cơ hội và rủi ro của AI luôn song hành, do đó yêu cầu an toàn phải được đặt ra ngay từ khâu thiết kế đến triển khai và vận hành. Các mô hình AI cần có khả năng giải thích, kiểm toán, bảo đảm tính minh bạch và bảo vệ quyền lợi cá nhân.
Theo đại diện NHNN, các ngân hàng cần gắn chiến lược AI với chiến lược kinh doanh, ưu tiên đầu tư vào dữ liệu, hạ tầng và nhân lực, đồng thời xác định rõ những khâu con người phải giữ quyền quyết định cuối cùng. Ông cũng đề xuất tăng cường hợp tác giữa ngân hàng và doanh nghiệp công nghệ trong chia sẻ cảnh báo, phòng chống gian lận và phát triển các nền tảng dùng chung.
Ở góc khía cạnh hơn, Theo TS. Đào Minh Tú, Phó Chủ tịch kiêm Tổng Thư ký Hiệp hội Ngân hàng Việt Nam nhìn nhận, yêu cầu đặt ra hiện nay không chỉ dừng ở việc ứng dụng AI trong những nghiệp vụ riêng lẻ mà cần chuyển sang triển khai trên quy mô toàn ngân hàng, tạo ra hiệu quả thực chất nhưng vẫn bảo đảm an toàn và củng cố niềm tin khách hàng. Điều này đòi hỏi tầm nhìn chiến lược, vai trò dẫn dắt của lãnh đạo và sự phối hợp giữa các bộ phận công nghệ, nghiệp vụ và quản trị rủi ro. nhấn mạnh yêu cầu chuyển từ những ứng dụng AI thử nghiệm riêng lẻ sang triển khai trên quy mô toàn ngân hàng, tạo ra hiệu quả thực chất nhưng vẫn bảo đảm an toàn và củng cố niềm tin khách hàng. Quá trình này đòi hỏi tầm nhìn chiến lược, vai trò dẫn dắt của lãnh đạo và sự phối hợp giữa các bộ phận công nghệ, nghiệp vụ và quản trị rủi ro.
Bên cạnh đó, những nguy cơ từ việc lợi dụng AI để giả mạo hình ảnh, giọng nói và danh tính cũng đặt ra thách thức đối với hoạt động xác minh giao dịch. TS. Lý Hoàng Vũ lưu ý, khi những dấu hiệu nhận diện quen thuộc có thể bị làm giả bằng công nghệ, ngân hàng cần tăng cường các biện pháp xác minh độc lập, kiểm soát nhiều lớp và xử lý tình huống bất thường phù hợp với mức độ rủi ro.
Theo các chuyên gia, việc triển khai Thông tư 53 không chỉ đặt ra yêu cầu về tuân thủ đối với các tổ chức trong ngành Ngân hàng mà còn làm rõ trách nhiệm trong quá trình ứng dụng công nghệ. Theo đó, phát triển AI cần gắn với kiểm soát rủi ro, bảo đảm an toàn giao dịch và duy trì quyền giám sát, quyết định của con người, qua đó bảo vệ quyền lợi và củng cố niềm tin của khách hàng.
Thời báo ngân hàng
Theo Thời báo ngân hàng
Copy link
Link bài gốc
Lấy link!
https://thoibaonganhang.vn/ai-trong-ngan-hang-phai-tuan-thu-nhung-quy-dinh-gi-190732.html
Từ Khóa:
Sự kiện: AI trong ngân hàng
Xem tất cả >>- Làm chủ AI, thay đổi từ gốc: Câu chuyện phía sau vài giây trên màn hình điện thoại
- Ngân hàng số thời AI: Hàng triệu khách hàng, hàng triệu phiên bản ứng dụng
- Lãnh đạo doanh nghiệp duyệt chi từ bất cứ đâu: Khi chiếc điện thoại thay thế cả “phòng điều hành”
- Khi App ngân hàng quan tâm người dùng – tinh tế trong từng chạm
- Ứng dụng ngân hàng có hơn 2.000 tiện ích: Càng nhiều tính năng, AI càng phải làm mọi thứ đơn giản hơn
CÙNG CHUYÊN MỤC
Phát hiện nữ sinh viên mở 8 tài khoản ngân hàng, đứng tên Giám đốc 2 công ty
15:16 , 16/11/2026