Giá dầu có thể giảm về 70 USD/thùng trong năm 2027, lợi nhuận các "ông lớn" dầu khí Việt Nam sẽ ra sao?
SSI Research dự báo ngành dầu khí sẽ bước vào giai đoạn phân hóa trong năm 2027. Trong đó, nhóm thượng nguồn được kỳ vọng duy trì tăng trưởng nhờ chu kỳ đầu tư mới, trong khi doanh nghiệp lọc hóa dầu có thể chịu áp lực khi giá dầu hạ nhiệt.
Trong báo cáo chiến lược đầu tư năm 2027 vừa công bố, SSI Research cho rằng sau giai đoạn hưởng lợi đáng kể từ những biến động của thị trường năng lượng toàn cầu, ngành dầu khí đang đứng trước thời kỳ chuyển tiếp khi giá dầu được dự báo dần trở lại trạng thái bình thường. Tuy nhiên, chu kỳ đầu tư vào các dự án dầu khí trong nước vẫn tiếp diễn, mở ra cơ hội tăng trưởng cho một số doanh nghiệp.
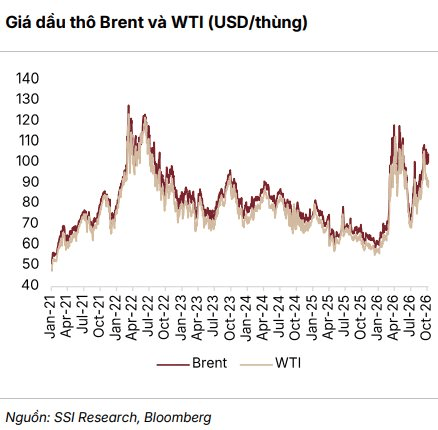
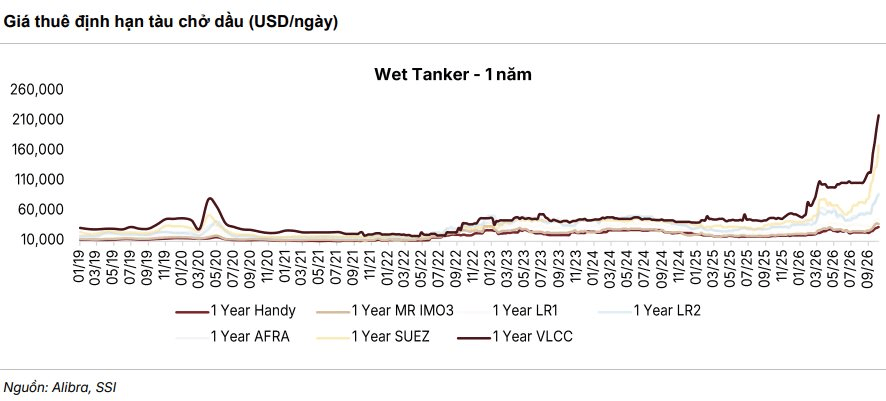
Nhìn lại năm 2026, SSI cho biết xung đột Trung Đông leo thang từ cuối tháng 2 đã khiến giá dầu thô tăng khoảng 50%, kéo theo sự gia tăng của giá khí, LNG và nhiều loại nhiên liệu khác. Cú sốc nguồn cung cũng tạo ra những biến động đáng kể đối với hoạt động lọc hóa dầu và vận tải biển. Giá cước giao ngay của tàu chở dầu thô và tàu chở sản phẩm dầu lần lượt tăng 550% và 218% từ đầu năm, mang lại nguồn lợi nhuận bất thường cho các chủ tàu. Lợi nhuận sau thuế toàn ngành dầu khí trong nửa đầu năm 2026 đạt khoảng 29.000 tỷ đồng, tăng tới 240% so với cùng kỳ, vượt trội so với nhiều nhóm ngành khác.
Giá dầu hạ nhiệt, lợi nhuận ngành dầu khí bước vào giai đoạn phân hóa
Bước sang năm 2027, SSI dự báo giá dầu Brent bình quân đạt 75–85 USD/thùng, thấp hơn mức 80–90 USD/thùng ước tính cho năm 2026. Nhóm phân tích nhận định căng thẳng Trung Đông có thể kéo dài đến hết quý 1/2027 trước khi dần hạ nhiệt, cùng với quá trình khôi phục dòng chảy dầu khí qua eo biển Hormuz. Theo kịch bản này, giá Brent có thể duy trì quanh 80–90 USD/thùng trong nửa đầu năm, sau đó giảm về khoảng 70 USD/thùng vào cuối năm.
Áp lực giảm giá còn đến từ triển vọng nguồn cung toàn cầu phục hồi. Dẫn ước tính của Cơ quan Thông tin Năng lượng Mỹ (EIA), SSI cho biết nguồn cung dầu năm 2027 có thể đạt 109,9 triệu thùng/ngày, trong khi nhu cầu ở mức khoảng 105 triệu thùng/ngày. Thị trường theo đó có thể chuyển từ trạng thái thiếu hụt trong năm 2026 sang dư cung khoảng 4,9 triệu thùng/ngày trong năm 2027.
Trong bối cảnh đó, SSI dự báo triển vọng lợi nhuận các doanh nghiệp dầu khí sẽ phân hóa rõ nét. Nhóm hạ nguồn gồm Lọc hóa dầu Bình Sơn (BSR), Petrolimex (PLX) và PV OIL (OIL) có thể không còn được hưởng lợi từ lượng hàng tồn kho giá thấp như năm 2026. Chênh lệch giá sản phẩm lọc dầu và dầu thô cũng được dự báo thu hẹp từ mức cao bất thường, qua đó gây áp lực lên lợi nhuận của BSR.
Dù vậy, lĩnh vực phân phối xăng dầu vẫn có những điểm hỗ trợ nhất định. SSI dự báo sản lượng xăng dầu nội địa năm 2027 tăng 8–10%, giúp Petrolimex bù đắp một phần tác động tiêu cực từ giá dầu giảm. Bên cạnh đó, dự thảo nghị định mới về kinh doanh xăng dầu, nếu được thông qua, có thể giúp PLX và OIL chủ động hơn trong xác định giá bán lẻ, từ đó cải thiện biên lợi nhuận về dài hạn.
Đối với nhóm trung nguồn, SSI kỳ vọng biên lợi nhuận của PV GAS (GAS) sẽ dần trở lại mức bình thường sau giai đoạn hưởng lợi từ biến động giá năng lượng. Tuy nhiên, mức sinh lời vẫn có khả năng cao hơn thời kỳ trước xung đột. Theo dự phóng, lợi nhuận sau thuế thuộc cổ đông công ty mẹ của GAS có thể giảm 17% trong năm 2027, sau mức tăng dự kiến 40% của năm 2026.
Ở chiều ngược lại, các doanh nghiệp thượng nguồn như PV Drilling (PVD) và PTSC (PVS) được đánh giá có nền tảng hoạt động ổn định hơn. Động lực đến từ chu kỳ đầu tư dầu khí mới, tiến độ triển khai các dự án lớn và nguồn doanh thu gắn với những hợp đồng dài hạn. Đây là những yếu tố giúp kết quả kinh doanh ít phụ thuộc hơn vào biến động ngắn hạn của giá dầu.
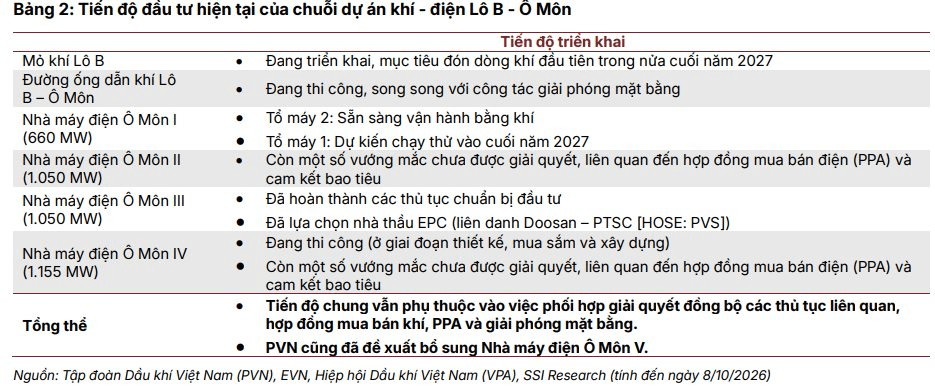
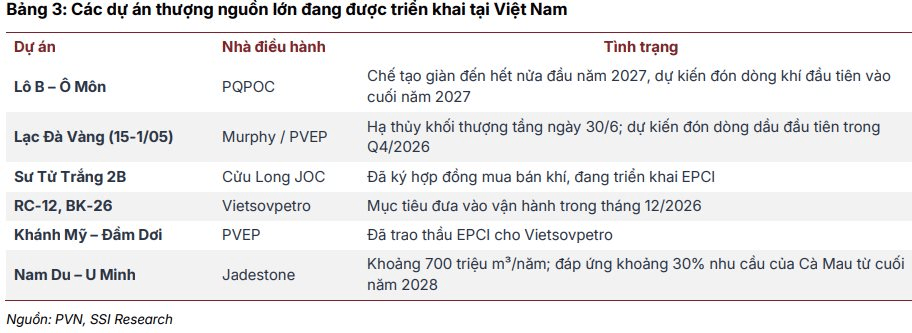
Một trong những động lực quan trọng là chuỗi dự án khí - điện Lô B - Ô Môn, với mục tiêu đón dòng khí đầu tiên trong nửa cuối năm 2027. Bên cạnh đó, các dự án Lạc Đà Vàng, Sư Tử Trắng 2B, Khánh Mỹ - Đầm Dơi và Nam Du - U Minh cũng đang được triển khai. Tuy nhiên, SSI lưu ý tiến độ các dự án vẫn phụ thuộc vào việc tháo gỡ những vướng mắc về hợp đồng và thủ tục liên quan.
Nhận định riêng về các doanh nghiệp, đối với PVD, SSI nhận định năm 2027 sẽ là thời điểm doanh nghiệp bắt đầu gặt hái thành quả từ chiến lược mở rộng đội giàn khoan. Cụ thể, giàn PVD IX dự kiến đóng góp doanh thu trọn năm tại Malaysia, trong khi giàn PVD X bắt đầu khoan cho Vietsovpetro từ quý 2/2027.
Nhờ gia tăng công suất khai thác, SSI dự báo lợi nhuận sau thuế thuộc cổ đông công ty mẹ của PVD năm 2027 đạt khoảng 1.586 tỷ đồng, tăng 46% so với năm trước. P/E dự phóng năm 2027 vào khoảng 11 lần. Bên cạnh động lực từ đội giàn khoan mới, tình trạng khan hiếm giàn khoan tự nâng tại Đông Nam Á và các ưu đãi trong Luật Dầu khí sửa đổi cũng được kỳ vọng hỗ trợ nhu cầu dịch vụ khoan.
Đối với Tổng Công ty Cổ phần Vận tải Dầu khí (PVT), SSI dự báo hiệu suất khai thác vận tải tăng 9% và giá cước bình quân tăng 23%, qua đó giúp lợi nhuận sau thuế thuộc cổ đông công ty mẹ năm 2027 tăng thêm 32,7%, sau mức tăng dự kiến 73,1% trong năm 2026.
Tại Petrolimex (PLX), mặc dù triển vọng tiêu thụ xăng dầu tiếp tục tăng trưởng, lợi nhuận năm 2027 của PLX được dự báo chỉ tăng khoảng 2%, thấp hơn đáng kể mức tăng 33% dự kiến trong năm 2026. Điều này phản ánh sự khác biệt về khả năng duy trì tăng trưởng giữa các phân khúc trong ngành.
Nhìn tổng thể, SSI cho rằng năm 2027 sẽ đánh dấu giai đoạn ngành dầu khí chuyển từ hưởng lợi nhờ cú sốc giá năng lượng sang tăng trưởng dựa nhiều hơn vào hoạt động kinh doanh cốt lõi. Trong bối cảnh giá dầu được dự báo hạ nhiệt, khả năng triển khai dự án, mở rộng công suất và duy trì hợp đồng dài hạn sẽ đóng vai trò quan trọng đối với hiệu quả kinh doanh. Đây cũng là cơ sở để SSI ưu tiên những doanh nghiệp có động lực tăng trưởng tương đối độc lập với biến động ngắn hạn của giá dầu.
Nhịp sống thị trường
Theo Nhịp sống thị trường
Copy link
Link bài gốc
Lấy link!
https://markettimes.vn/gia-dau-co-the-giam-ve-70-usd-thung-trong-nam-2027-loi-nhuan-cac-ong-lon-dau-khi-viet-nam-se-ra-sao-132840.html
Từ Khóa:
CÙNG CHUYÊN MỤC
Lời chia tay của Cường Đô La Nổi bật
Ông Dương Sơn Bá bị bắt, doanh nghiệp phát thông báo quan trọng về nhân sự
00:02 , 15/10/2026