Những ngôi sao một thời trên sàn chứng khoán: Từ vị thế cứ “ôm” là thắng, đến chia 3, chia 5 từ đỉnh
Thị trường chứng khoán luôn vận động dựa trên kỳ vọng về tương lai, chứ không phải những thành tích đã đạt được trong quá khứ. Những cổ phiếu từng là ngôi sao một thời có thể trở lại, nhưng không phải cứ giảm sâu là sẽ có ngày phục hồi.
Thị trường chứng khoán luôn có những câu chuyện khiến nhà đầu tư phải tiếc nuối. Có những cổ phiếu từng được xem là "cỗ máy in tiền", thậm chí không ít người tin rằng chỉ cần mua và kiên nhẫn nắm giữ đều có thể thắng lớn như Hóa chất Đức Giang (DGC), Vàng bạc Đá quý Phú Nhuận (PNJ), FPT, Vicostone (VCS) hay Vinamilk (VNM) …
Thế nhưng, cục diện đã thay đổi rất nhiều. Những cái tên từng được săn đón giờ đây lại xuất hiện trong các câu chuyện về cổ phiếu giảm sâu, dò đáy hoặc chưa thể tìm lại đỉnh giá cũ. Sự tương phản giữa quá khứ và hiện tại đặt ra một câu hỏi đáng suy ngẫm: Điều gì đã xảy ra với những "ngôi sao" từng làm nên thành công của không ít nhà đầu tư?
DGC: Từ cổ phiếu đầu ngành hóa chất đến cú rơi vì biến cố
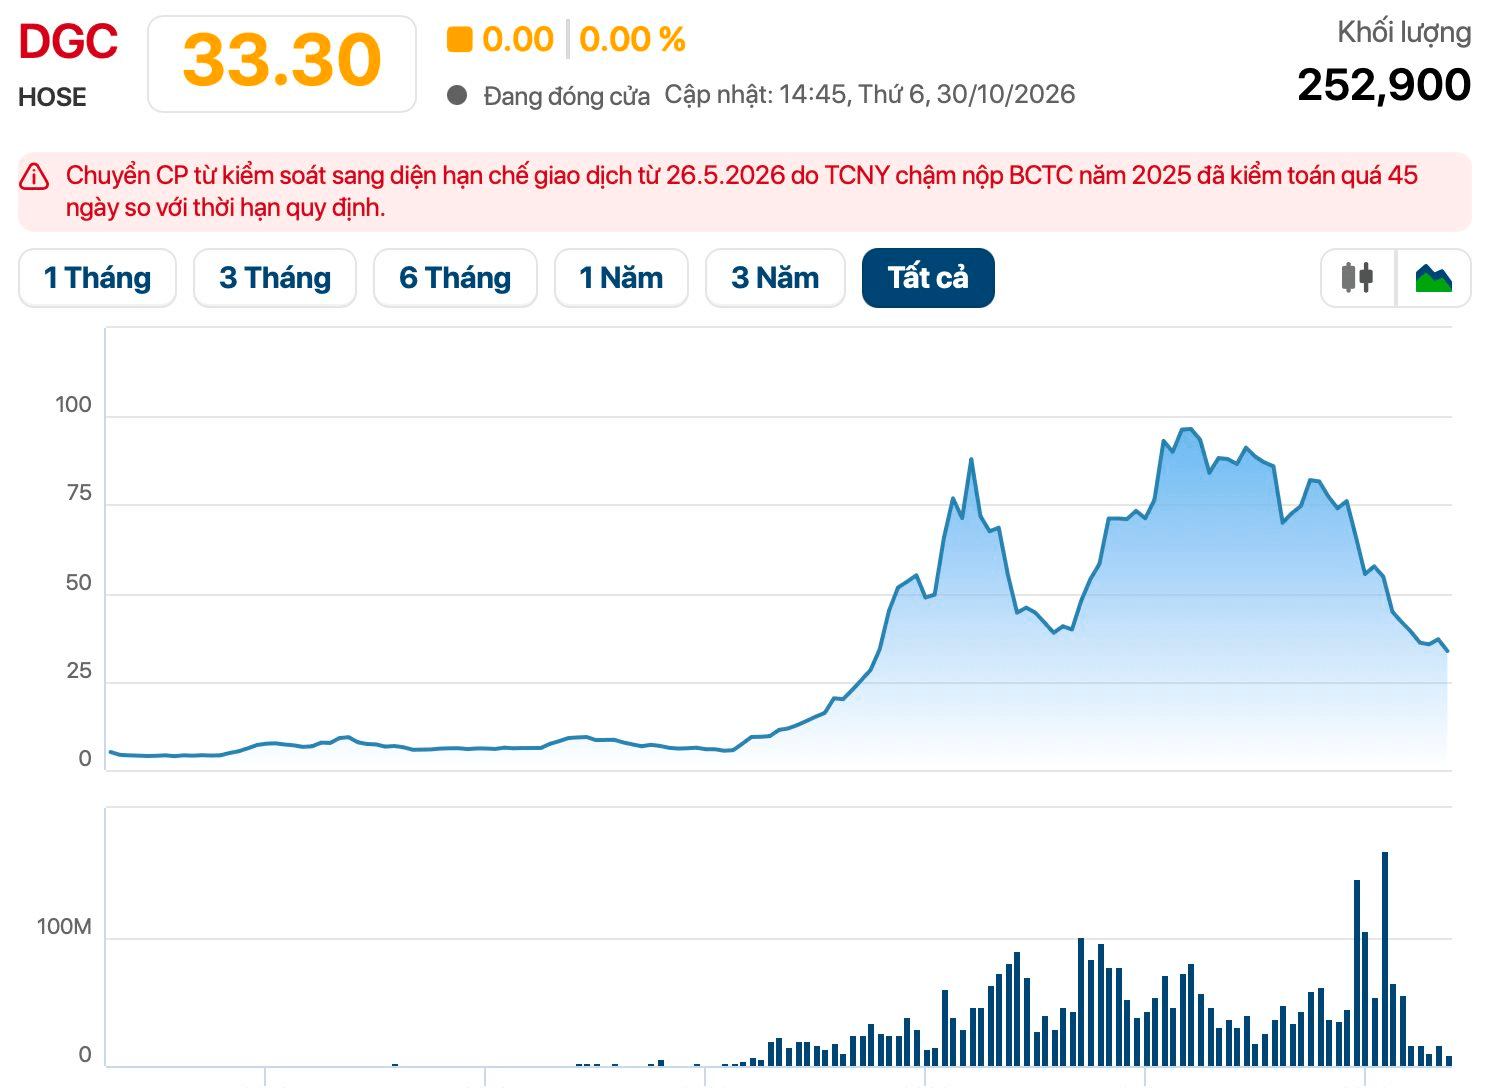
Trong nhóm cổ phiếu từng tạo ra mức sinh lời ấn tượng trên thị trường, Hóa chất Đức Giang (DGC) là một trường hợp đáng chú ý. Giai đoạn 2020–2021, cổ phiếu này tăng trưởng mạnh cùng chu kỳ hàng hóa, khi giá phốt pho vàng và các sản phẩm hóa chất cơ bản thuận lợi. Sau giai đoạn điều chỉnh, DGC trở lại đường đua từ giữa 2023 trước khi lập đỉnh lịch sử khoảng một năm sau đó.
DGC từng được thị trường định giá cao nhờ vị thế doanh nghiệp đầu ngành phốt pho vàng, lợi thế về nguyên liệu và khả năng hưởng lợi từ nhu cầu hóa chất phục vụ các ngành công nghiệp công nghệ cao. Tuy nhiên, chu kỳ tăng trưởng nóng cũng đi kèm kỳ vọng rất lớn, khiến cổ phiếu dễ tổn thương khi triển vọng lợi nhuận thay đổi.
Bước ngoặt lớn xuất hiện trong năm 2026, khi những biến cố liên quan đến lãnh đạo cấp cao khiến niềm tin của nhà đầu tư bị ảnh hưởng nghiêm trọng. Tháng 3/2026, sau thông tin cha con cựu Chủ tịch Đào Hữu Huyền bị bắt, DGC trải qua nhiều phiên giảm mạnh, có phiên giảm sàn, mất khoảng 25% chỉ trong một thời gian ngắn.
Tại ĐHĐCĐ hồi giữa tháng 8, Chủ tịch Đào Hữu Kha thừa nhận cổ phiếu đã giảm hơn 44% từ đầu năm và cho rằng thị giá thấp hơn nhiều so với giá trị thực. Nhưng đà giảm chưa dừng lại. Thị giá DGC giờ chỉ còn 33.300 đồng/cổ phiếu, “bốc hơi” 2/3 so với đỉnh lịch sử xác lập 2 năm trước. Vốn hóa thị trường chưa đến 13.000 tỷ đồng.
Từ một cổ phiếu tăng trưởng được nhiều nhà đầu tư xem là đại diện tiêu biểu cho ngành hóa chất, DGC giờ đây phải đối diện bài toán lớn hơn nhiều so với biến động giá phốt pho: khôi phục niềm tin, ổn định hoạt động và chứng minh khả năng duy trì tăng trưởng trong giai đoạn mới.
PNJ: Khủng hoảng kim cương là một phép thử “nặng đô”
Nếu DGC là câu chuyện về chu kỳ hàng hóa và biến cố quản trị, Vàng bạc Đá quý Phú Nhuận (PNJ) lại từng là hình mẫu của một doanh nghiệp bán lẻ có thương hiệu mạnh, hệ thống phân phối rộng và năng lực vận hành được đánh giá cao. Cổ phiếu PNJ tăng trưởng bền bỉ trong thời gian dài và lập đỉnh lịch sử vào đầu năm nay trước khi khủng hoảng kim cương ập đến.
PNJ liên tục rơi sâu, nhiều phiên giảm sàn từ sau khi một cựu lãnh đạo P-Lab (một thành viên thuộc PNJ) bị khởi tố vì buôn lâij kim cương. Thị giá PNJ giờ chỉ còn 15.500 đồng/cp, mất 82% so với đỉnh đạt được 9 tháng trước và đang ở mức thấp nhất kể từ năm 2017. Từ một doanh nghiệp tỷ USD, PNJ giờ đây chỉ còn chưa đến 8.000 tỷ đồng vốn hóa.
Mảng trang sức từng đưa PNJ lên đỉnh cao với lợi nhuận năm 2025 lập kỷ lục hơn 2.800 tỷ đồng giờ lại là gánh nặng. Năm 2026, PNJ dự kiến phải trích lập dự phòng hơn 7.000 tỷ khi thực hiện mua lại sản phẩm từ khách hàng. Điều này dẫn đến nguy cơ PNJ lỗ kỷ lục gần 6.300 tỷ đồng trong năm 2026, con số có thể thổi bay lợi nhuận của nhiều năm tích luỹ.
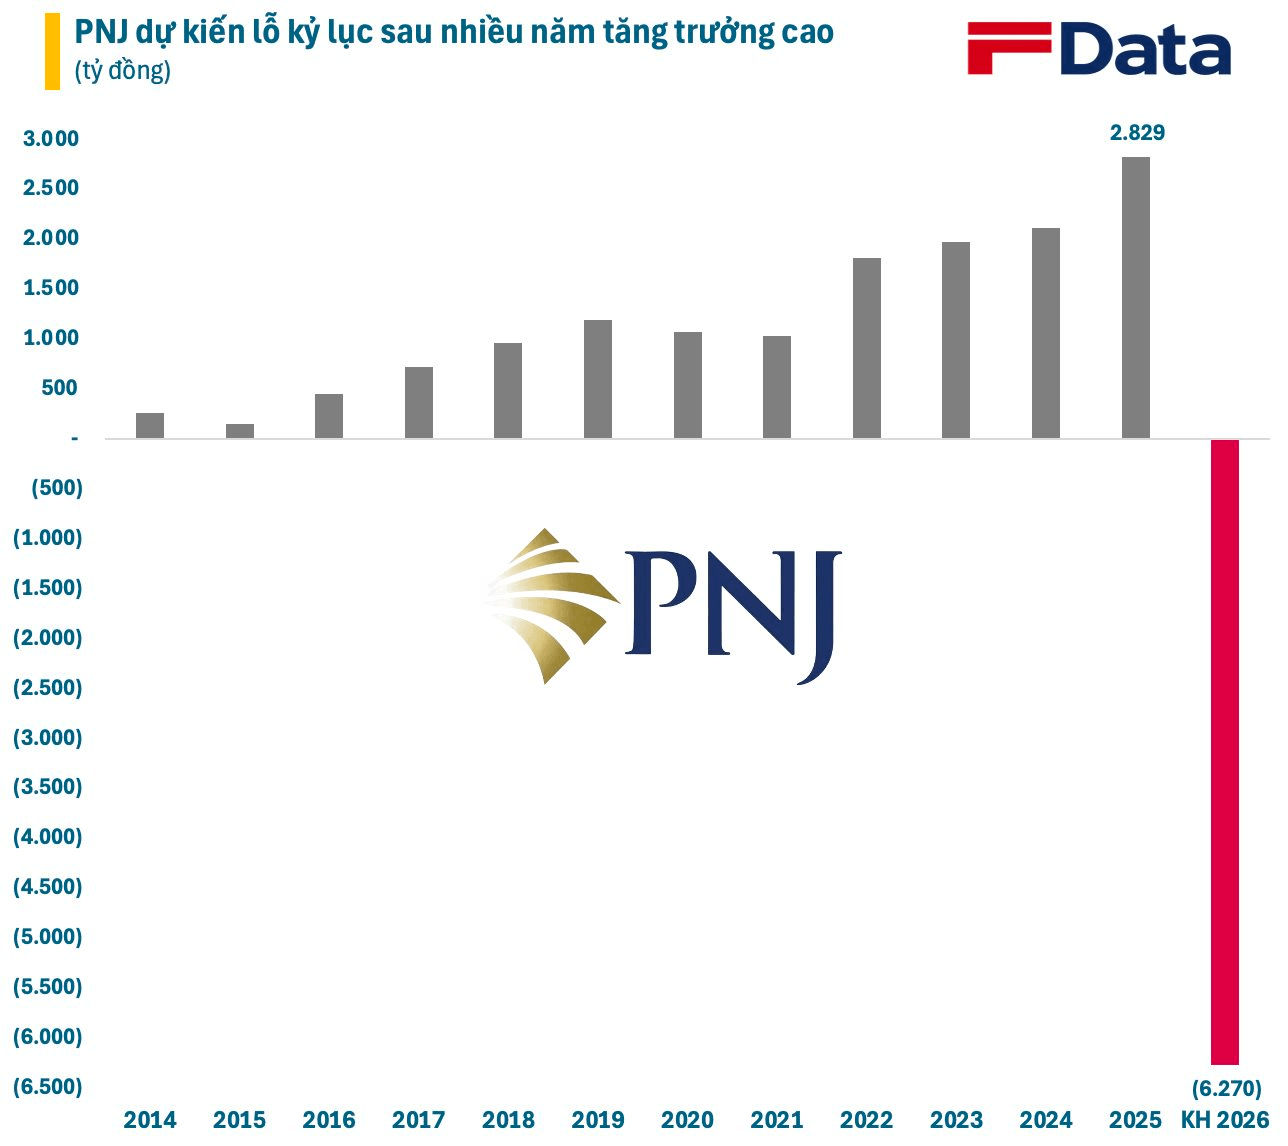
Một biến cố đánh thẳng vào nền tảng tích luỹ của PNJ, phơi bày những rủi ro tiềm ẩn từ mô hình kinh doanh. Điều này khiến giới đầu tư phải đánh giá lại về cổ phiếu này. Từ một cái tên được săn đón bởi các nhà đầu tư trong và ngoài nước, PNJ đang mất dần sức hút, đặc biệt là trong mắt khối ngoại.
PNJ bị khối ngoại bán ròng rất mạnh, đặc biệt từ đầu tháng 10. Tỷ lệ sở hữu nước ngoài tại đây giảm nhanh chóng và hiện chỉ còn khoảng 26%, mức thấp nhất trong nhiều năm. Khối ngoại xả hàng dồn dập tạo ra một trong những cuộc tháo chạy lớn nhất từ trước đến nay và chưa có dấu hiệu dừng lại.
FPT: Khổ vì AI, khối ngoại rút lui
Không rơi nhanh và sâu như PNJ nhưng FPT cũng khiến nhiều nhà đầu tư thất vọng trong năm 2026. Từng được xem là một trong những khoản đầu tư tăng trưởng dài hạn hấp dẫn nhất thị trường, cổ phiếu của FPT đang trải qua giai đoạn điều chỉnh kéo dài, bất chấp hoạt động kinh doanh vẫn ghi nhận tăng trưởng 2 con số.
Giai đoạn 2023–2024, FPT là một trong những cổ phiếu nổi bật nhất sàn chứng khoán. Riêng năm 2024, cổ phiếu này liên tục chinh phục những vùng giá cao mới nhờ triển vọng tăng trưởng của mảng xuất khẩu phần mềm, chuyển đổi số.
Sức hấp dẫn của FPT giảm đáng kể từ đầu 2025 khi các mô hình AI giá rẻ xuất hiện. Mối lo ngại từ việc AI ngày càng hoàn thiện ảnh hưởng đến nhu cầu Outsourcing - mảng thế mạnh của FPT tạo nên làn sóng rút vốn từ khối ngoại.
Từ đầu năm 2026, khối ngoại bán ròng tổng cộng 213 triệu cổ phiếu FPT, tương ứng giá trị khoảng 16.600 tỷ đồng, lớnthứ 2 toàn sàn chứng khoán. Tỷ lệ sở hữu nước ngoài tại đây giảm xuống dưới 27% dù trong quá khứ thường xuyên kín room 49%.
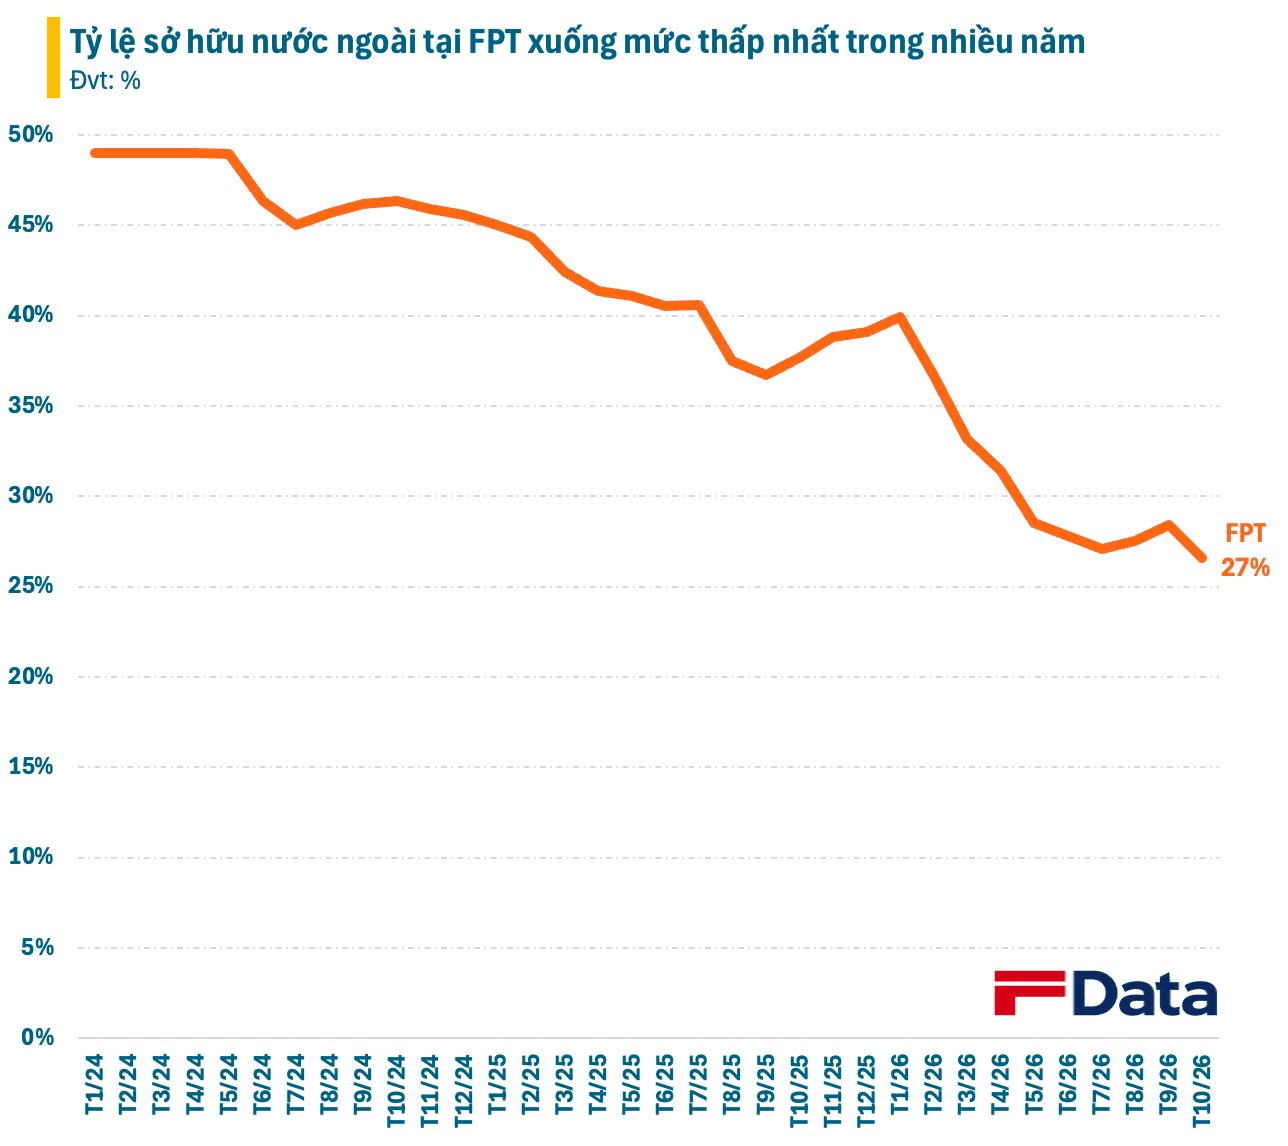
Dưới áp lực từ khối ngoại, FPT đã mất 55% thị giá từ đỉnh. Từ vị thế là doanh nghiệp tư nhân có vốn hóa lớn nhất sàn chứng khoán khi bước vào năm 2025, FPT giờ đây không còn nằm trong top 10 với vốn hóa chưa đến 100.000 tỷ đồng.
Điều đáng nói là đà lao dốc của FPT diễn ra trong bối cảnh doanh nghiệp vẫn duy trì tăng trưởng lợi nhuận hai chữ số. Có thể thấy, thị trường không chỉ quan tâm đến kết quả kinh doanh hiện tại mà còn bắt đầu đặt câu hỏi về triển vọng dài hạn của ngành gia công phần mềm trước sự phát triển nhanh chóng của AI.
Câu chuyện của FPT cho thấy một nghịch lý khá rõ nét trên thị trường: doanh nghiệp vẫn tăng trưởng nhưng cổ phiếu chưa chắc tăng giá. Khi mức định giá trước đó đã phản ánh kỳ vọng rất lớn, chỉ cần triển vọng tương lai không còn đủ hấp dẫn, thị trường hoàn toàn có thể định giá lại doanh nghiệp.
VCS , VNM : Bài toán khó từ chu kỳ tăng trưởng
Không phải đối mặt với một “cú đấm” thực sự từ bên ngoài, hai cổ phiếu đầu ngành là VCS – Vicostone và VNM – Vinamilk chưa thể tìm lại ánh hào quang xưa khi doanh nghiệp gặp khó với bài toán tăng trưởng.
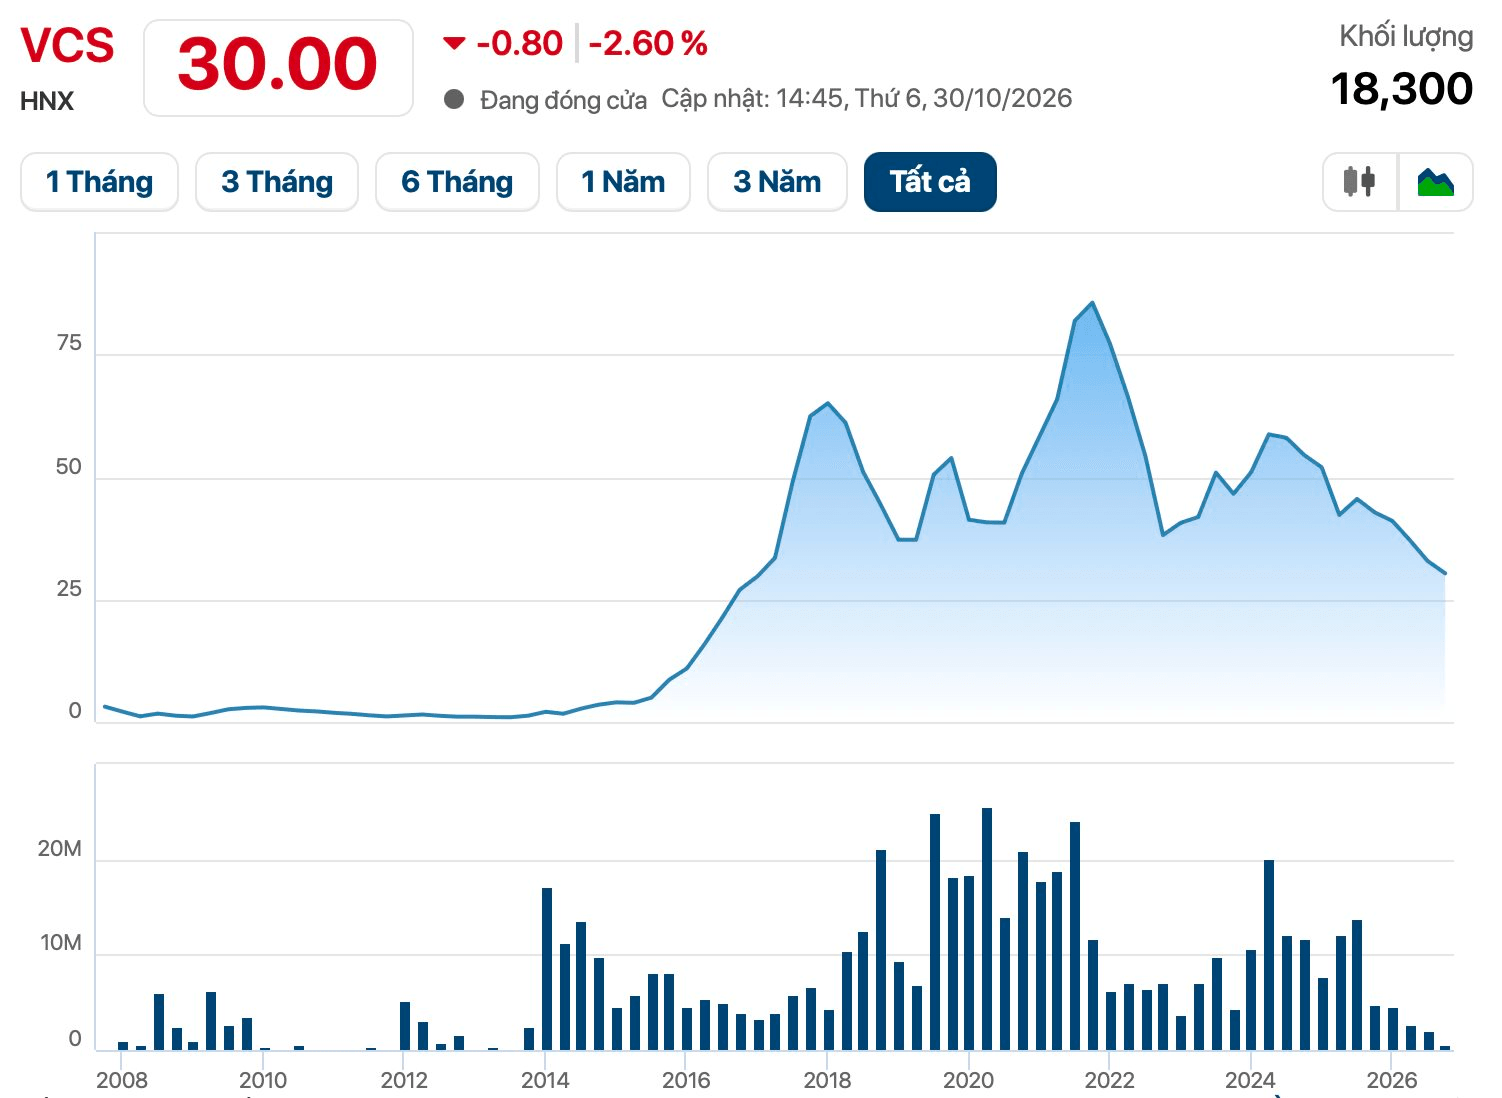
Với Vicostone, doanh nghiệp sản xuất đá thạch anh nhân tạo này từng trải qua những giai đoạn tăng trưởng rực rỡ, 2014-2018 và 2020-2021. Nhu cầu vật liệu xây dựng và cải tạo nhà ở tại các thị trường xuất khẩu lớn giúp Vicostone vươn lên mạnh mẽ qua đó lọt top 3 nhà sản xuất đá thạch anh cao cấp hàng đầu thế giới.
Thế nhưng, chu kỳ thuận lợi không kéo dài mãi. Sau giai đoạn tăng nóng, hoạt động kinh doanh của Vicostone bắt đầu đối diện nhiều thách thức. Nhu cầu tại các thị trường chủ lực như Mỹ, Canada và châu Âu suy yếu khi thị trường bất động sản và xây dựng gặp khó khăn. Cạnh tranh từ các nhà sản xuất trong khu vực cũng ngày càng gay gắt.
Kết quả kinh doanh đi xuống khiến cổ phiếu VCS khó tìm được động lực hồi phục bền vững. Sau nhiều năm điều chỉnh kể từ đỉnh năm 2021, thị giá VCS giờ lùi về mức 30.000 đồng/cổ phiếu, tương đương 1/3 so với thời hoàng kim. Vốn hóa thị trường của Vicostone chỉ còn chưa đến 5.000 tỷ đồng.
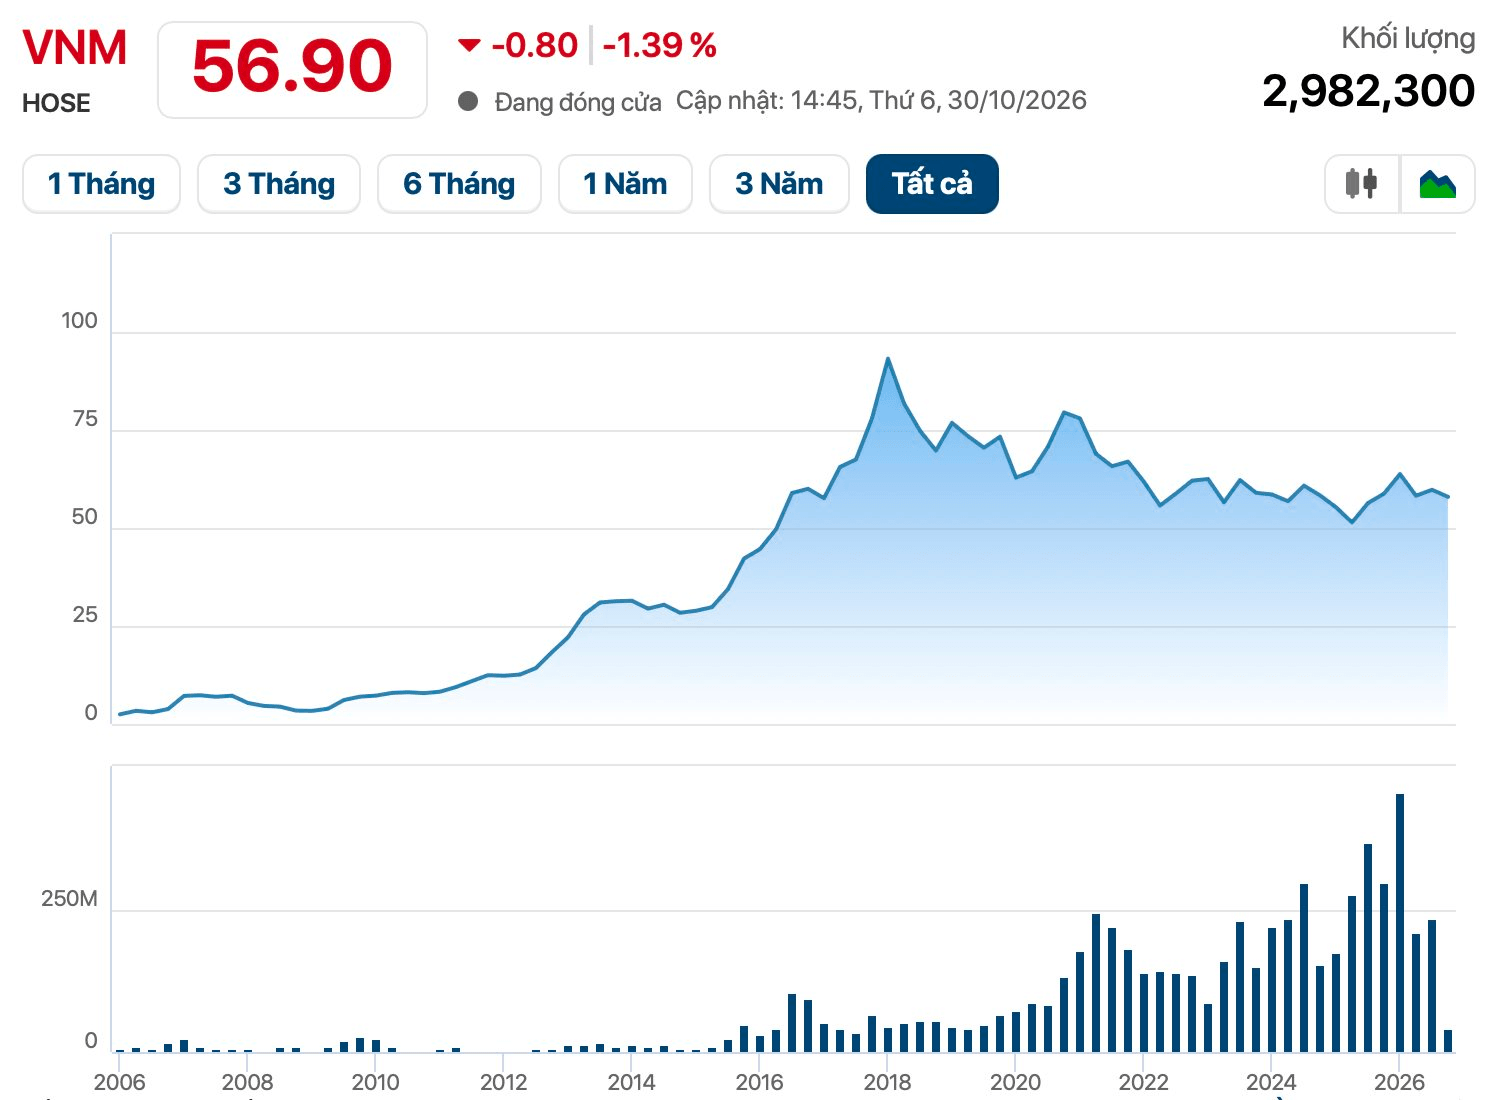
Tương tự, cổ phiếu VNM cũng từng có giai đoạn bùng nổ trong quá khứ cùng đà đi lên của kết quả kinh doanh. Giai đoạn 2016–2018, VNM là một trong những cổ phiếu có sức hút lớn nhất trên sàn chứng khoán. Với vị thế doanh nghiệp sữa đầu ngành, thương hiệu mạnh, thị phần lớn và chính sách cổ tức tiền mặt đều đặn, Vinamilk từng được nhà đầu tư sẵn sàng trả mức định giá cao.
Tuy nhiên, ánh hào quang của VNM dần phai nhạt khi tốc độ tăng trưởng của ngành sữa nội địa chậm lại. Thị trường dần bão hòa, cạnh tranh gia tăng và người tiêu dùng có thêm nhiều lựa chọn sản phẩm. Trong khi đó, những doanh nghiệp bán lẻ, ngân hàng, công nghệ và các ngành tăng trưởng mới liên tục xuất hiện, thu hút dòng tiền khỏi nhóm cổ phiếu tiêu dùng truyền thống.
Vinamilk vẫn duy trì hoạt động kinh doanh ổn định và khả năng chi trả cổ tức hấp dẫn, nhưng điều đó không đồng nghĩa với việc cổ phiếu có thể quay lại thời kỳ tăng trưởng vượt trội. Dù tín hiệu tích cực hơn đã đến trong vài quý gần đây nhưng như thế là chưa đủ. Cổ phiếu VNM hiện đang giao dịch ở vùng giá thấp hơn 42% so với đỉnh. Vốn hóa tương ứng gần 120.000 tỷ đồng, nằm ngoài top 10 sàn chứng khoán.
Nhìn chung, thị trường chứng khoán luôn vận động dựa trên kỳ vọng về tương lai, chứ không phải những thành tích đã đạt được trong quá khứ. Một doanh nghiệp từng tăng trưởng ấn tượng không đồng nghĩa sẽ tiếp tục duy trì được tốc độ đó trong những năm tiếp theo. Tương tự, mức định giá từng được xem là hợp lý ở giai đoạn tăng trưởng cao có thể trở nên quá đắt đỏ khi triển vọng kinh doanh thay đổi.
Đối với nhà đầu tư, những câu chuyện trên cũng là lời nhắc nhở về rủi ro của chiến lược mua và nắm giữ một cổ phiếu chỉ dựa trên danh tiếng, lịch sử tăng giá hay vị thế dẫn đầu trong quá khứ. Việc liên tục đánh giá lại triển vọng doanh nghiệp, sức khỏe tài chính, lợi thế cạnh tranh và mức định giá là điều cần thiết. Những ngôi sao một thời có thể trở lại, nhưng không phải cứ giảm sâu là sẽ có ngày phục hồi.
Nhịp sống thị trường
Theo Nhịp sống thị trường
Copy link
Link bài gốc
Lấy link!
https://markettimes.vn/nhung-ngoi-sao-mot-thoi-tren-san-chung-khoan-tu-vi-the-cu-om-la-thang-den-chia-3-chia-5-tu-dinh-133759.html
CÙNG CHUYÊN MỤC
Tuần tới, VN-Index có thể trở lại ngưỡng 1.760 - 1.770 điểm
22:18 , 01/11/2026