Tình cảnh của những người đang gánh nợ mua nhà: Vay 30 năm trả 56 triệu/tháng, mở mắt ra là nghĩ đến nợ
Còn nợ là còn chưa hết áp lực dù tên mình đã ghi trên sổ đỏ?
- 16-11-2026Tỷ phú Phạm Nhật Vượng 'tặng' tiện ích 5 sao đặc biệt cho cư dân tại 1 đô thị phía Đông Hà Nội, sau 10 năm nhận nhà
- 17-11-2026Tin vui: Còn 6 ngày nữa, toàn bộ người dân Việt Nam được sử dụng miễn phí 100% dịch vụ này
- 13-11-2026Một đêm Xây: Cuộc hội ngộ của những thế hệ từng trưởng thành từ Đại học Xây dựng Hà Nội
Vay ngân hàng mua nhà, chọn kỳ hạn dài vài chục năm để giảm áp lực trả nợ hàng tháng, vốn là lựa chọn không có gì khó hiểu. Tuy nhiên trong quá trình trả nợ, không phải ai cũng đủng đỉnh để khoản nợ kéo dài như dự kiến, phần lớn mọi người đều cố gắng tích góp, trả trước được phần nào hay phần ấy. Đó chính là chia sẻ của những cặp vợ chồng trẻ tại Trung Quốc trong câu chuyện dưới đây.
Xiao Wan: Vay 2,69 triệu NDT (9,42 tỷ đồng) mua nhà năm 2021, thời hạn 30 năm
Xiao Wan mua căn nhà đầu tiên tại Quảng Châu (Trung Quốc) vào tháng 12/2021, thời điểm thị trường BĐS khá sôi động. Cô vay ngân hàng 2,69 triệu NDT (khoảng 9,42 tỷ đồng) theo hình thức vay thương mại, thời hạn 30 năm, trả góp theo phương thức gốc và lãi hàng tháng. Lãi suất ban đầu 5,5%/năm.
Với khoản vay này, mỗi tháng Xiao Wan phải trả 16.000 NDT (khoảng 56 triệu đồng). Đáng chú ý, trong số đó có tới 13.000 NDT (khoảng 45,5 triệu đồng) là tiền lãi. Điều này đồng nghĩa phần lớn số tiền cô kiếm được hàng tháng đều phải dành để thanh toán cho ngân hàng.
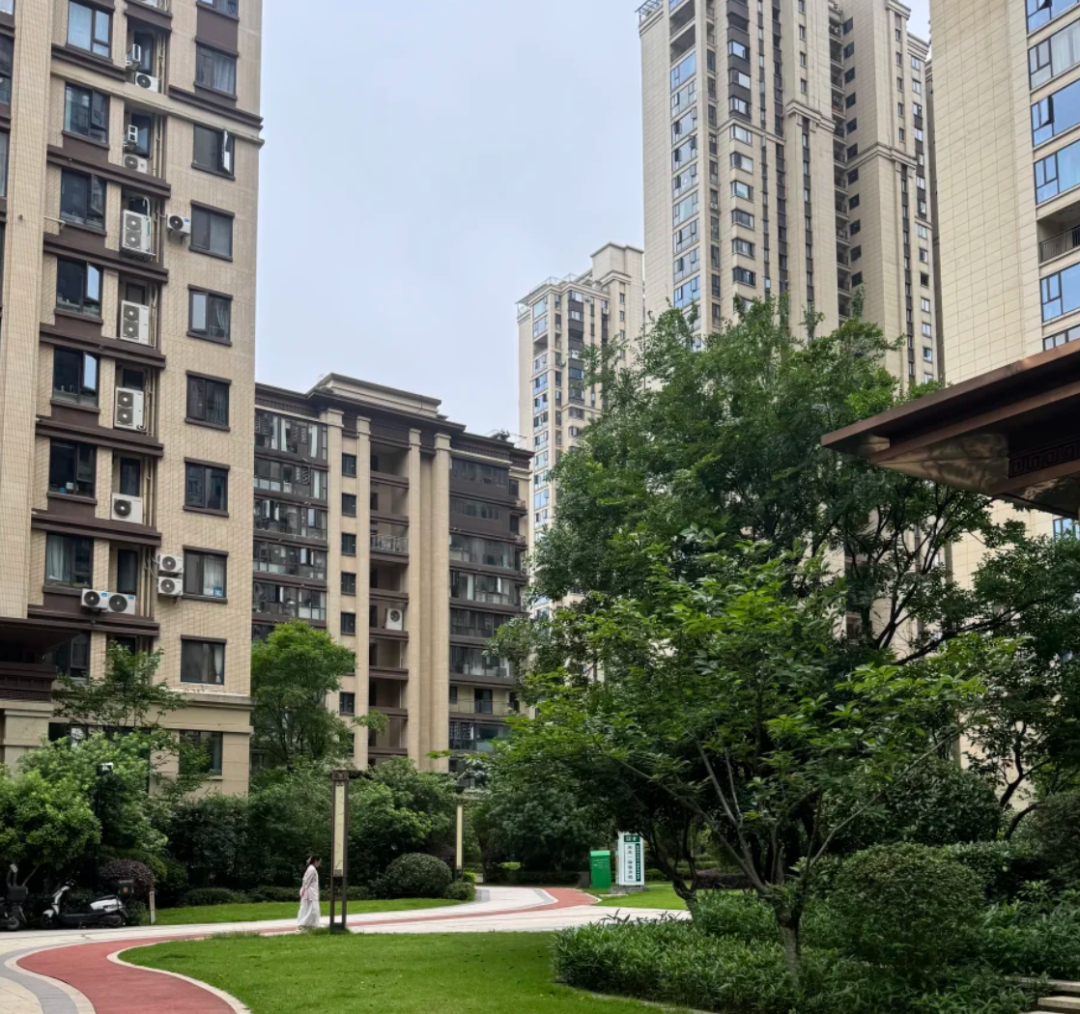
Khu chung cư mà Xiao Wan đang ở
Đến tháng 12/2022, Xiao Wan quyết định trả trước 350.000 NDT (khoảng 1,225 tỷ đồng). Cô chọn phương án rút ngắn thời gian vay, đưa thời hạn trả nợ từ 30 năm xuống còn 25 năm. Tuy nhiên, quá trình thực hiện không hề dễ dàng. Cô phải nhiều lần xếp hàng, xin nghỉ làm và cùng chồng đến ngân hàng hoàn tất thủ tục.
Đồng thời, 2 vợ chồng cũng phải hoãn lại kế hoạch sinh con vì sợ rằng áp lực tài chính sẽ tăng lên. Đến hiện tại, sau gần 5 năm vay mua nhà, Xiao Wan cho biết ưu tiên hàng đầu của 2 vợ chồng vẫn là trả hết nợ, hoặc ít nhất là cũng phải trả được 70% khoản nợ rồi mới bắt đầu tính đến những việc lớn khác.
"Chúng tôi chưa bao giờ hối hận vì quyết định vay mua nhà cứ mở mắt ra là nghĩ đến nợ. Có lẽ hết nợ mới là lúc cuộc sống thực sự nhẹ nhõm" - Xiao Wan chia sẻ.
Chen Xiao: Vay 680.000 NDT (khoảng 2,38 tỷ đồng) mua nhà vào năm 2024, thời hạn 10 năm
Chen Xiao là một trong những người quyết định đẩy nhanh tiến độ trả khoản vay mua nhà sau khi nghe đồng nghiệp kể về số tiền lãi tiết kiệm được nhờ tất toán trước hạn. Năm 2024, cô vay ngân hàng 680.000 NDT (khoảng 2,38 tỷ đồng) để mua nhà tại tỉnh Hồ Nam (Trung Quốc). Khoản vay có thời hạn 10 năm, mỗi tháng cô phải trả hơn 3.000 NDT (khoảng 10,5 triệu đồng).
Ban đầu, Chen Xiao khá hài lòng với quyết định mua nhà của mình vì cho rằng đã chọn được thời điểm giá tương đối tốt. Tuy nhiên, cuối năm ngoái, một đồng nghiệp tiết lộ vừa trả trước một phần khoản vay và nhờ đó tiết kiệm được hơn 100.000 NDT (khoảng 350 triệu đồng) tiền lãi, đồng thời rút ngắn thời gian trả nợ.
Câu chuyện này khiến Chen Xiao suy nghĩ lại về khoản vay của gia đình. Đến dịp Tết Nguyên đán năm 2026, cô quyết định lấy 50.000 NDT (khoảng 175 triệu đồng) tiền thưởng cuối năm, cộng với hơn 10.000 NDT (khoảng 35 triệu đồng) tiền lì xì mà con tích góp được, tổng cộng hơn 80.000 NDT (khoảng 280 triệu đồng) để trả trước cho ngân hàng.
Ảnh minh họa
Chen Xiao thừa nhận bản thân chưa tính toán chính xác số tiền lãi có thể tiết kiệm sau lần trả nợ này. Tuy nhiên, cô vẫn muốn tranh thủ giảm bớt khoản vay khi có tiền trong tay, thay vì tiếp tục giữ toàn bộ tiền nhàn rỗi.
Lu Na: Gom từng đồng để trả nợ gốc
Một trường hợp khác là Lu Na, sống tại tỉnh Giang Tô (Trung Quốc). Sau Tết Nguyên đán năm 2026, cô quyết định lấy 30.000 NDT (khoảng 105 triệu đồng) tiền tiết kiệm để trả trước khoản vay mua nhà.
Số tiền này được Lu Na tích góp từ nhiều nguồn khác nhau. Một phần là tiền thưởng cuối năm còn dư, một phần là tiền lì xì của con, phần còn lại đến từ việc cô kiên trì tiết kiệm từng khoản nhỏ trong chi tiêu hàng ngày.
Lu Na từng phân vân vì gia đình vẫn cần tiền để lo cho con đi học và chăm sóc người lớn tuổi. Tuy nhiên, nếu tiếp tục tiết kiệm, khoản tiền lãi nhận được sau một năm chưa đến 400 NDT (khoảng 1,4 triệu đồng), trong khi đó lãi suất mua nhà lại cao hơn. Bởi vậy cô quyết định vét sạch tiền hiện có để trả đỡ nợ gốc.
Nhờ vậy, khoản thanh toán hàng tháng của cô giảm từ khoảng 5.500 NDT (19,25 triệu đồng) xuống còn 5.230 NDT (khoảng 18,3 triệu đồng), bớt được hơn 270 NDT (gần 950.000 đồng).
Mức giảm này không quá lớn, thậm chí chưa đủ để trang trải nhiều khoản chi tiêu thiết yếu. Dù vậy, với Lu Na, việc nhìn thấy số tiền phải trả ngân hàng mỗi tháng giảm xuống cũng giúp cô cảm thấy nhẹ nhõm hơn.
Cố gắng trả nợ sớm vì bất an trong việc duy trì mức thu nhập
Những câu chuyện trên phần nào phản ánh xu hướng nhiều gia đình Trung Quốc muốn giảm nhanh nghĩa vụ nợ mua nhà. Theo số liệu do Ngân hàng Nhân dân Trung Quốc cung cấp vào tháng 4/2026: Dư nợ vay trung và dài hạn của các hộ gia đình ghi nhận mức trả ròng 340,8 tỷ NDT (khoảng 1,19 triệu tỷ đồng), mức cao kỷ lục.
Đến cuối quý 2 năm 2026, dư nợ vay mua nhà cá nhân còn 36.290 tỷ NDT (khoảng 127 triệu tỷ đồng), giảm 3,8% so với cùng kỳ năm trước. Đây cũng là quý thứ 13 liên tiếp chỉ số này ghi nhận tăng trưởng âm.
Ảnh minh họa
Đáng chú ý, động lực trả nợ trước hạn hiện nay không chỉ đến từ mong muốn nhanh hết nợ và giảm tổng sốt tiền lãi phải trả. Nhiều người còn lo ngại thu nhập trong tương lai không ổn định, thị trường việc làm có nhiều biến động và gia đình có thể phát sinh những khoản chi bất ngờ.
Một người dùng mạng xã hội có biệt danh Wutong Qingyue chia sẻ mỗi tháng nhận lương thực lĩnh 25.000 NDT (khoảng 87,5 triệu đồng), nhưng chỉ giữ lại 5.000 NDT (khoảng 17,5 triệu đồng) để chi tiêu cá nhân, toàn bộ phần còn lại được dành để trả khoản vay mua nhà. Người này cho biết lo ngại tình trạng sa thải và giảm lương có thể ảnh hưởng đến khả năng trả nợ của gia đình nếu một thành viên bất ngờ mất việc.
Dẫu vậy, không phải ai cũng lựa chọn dồn toàn bộ tiền nhàn rỗi vào việc trả trước khoản vay. Một số người cho rằng cần giữ lại tiền mặt để phòng trường hợp con cái đi học, người thân đau ốm hoặc bản thân gặp tình huống bất trắc. Bởi một khi đã trả tiền cho ngân hàng, việc cần tiền gấp nhưng không còn khoản dự phòng cũng có thể khiến gia đình rơi vào thế bị động.
Với những người đang gánh khoản vay mua nhà kéo dài hàng chục năm, bài toán hiện tại không đơn thuần là trả nợ càng nhanh càng tốt, mà còn phải cân đối giữa số tiền lãi có thể tiết kiệm và khả năng duy trì cuộc sống hàng ngày. Tuy nhiên, từ những chia sẻ như của Xiao Wan, Chen Hao hay Lu Na, có thể thấy nhiều người đang cố gắng tận dụng từng khoản tiền tích lũy để sớm giảm bớt gánh nặng vay mua nhà, thay vì cứ đủng đỉnh gánh khoản vay với thời hạn như trong hợp đồng.
(Nguồn: woshipm.com)
Phụ Nữ Mới
Theo Phụ Nữ Mới
Copy link
Link bài gốc
Lấy link!
https://phunumoi.net.vn/tinh-canh-cua-nhung-nguoi-dang-ganh-no-mua-nha-vay-30-nam-tra-56-trieu-thang-mo-mat-ra-la-nghi-den-no-d385980.html
CÙNG CHUYÊN MỤC
Bí mật đằng sau cái tên của Cục trưởng Xuân Bắc
15:56 , 17/11/2026
Chi Pu không làm gì vẫn được khen đẹp nhất Việt Nam
14:55 , 17/11/2026