Lợi suất trái phiếu Mỹ lên đỉnh, Trung Quốc quanh đáy: Cùng một thước đo nhưng kể hai câu chuyện trái ngược?
Khoảng cách hơn 3,5 điểm phần trăm giữa chi phí vay của Washington và Bắc Kinh đang vẽ ra hai câu chuyện trái ngược của hai nền kinh tế lớn nhất thế giới. Một bên trả giá đắt cho sự bất an. Bên kia biến sự yếu ớt trong nước thành đòn bẩy tài chính bên ngoài.
- 24-09-2026Chứng khoán Mỹ chìm trong sắc đỏ, lợi suất trái phiếu tăng cao nhất 19 năm, dự báo Fed tăng lãi suất nhảy vọt 70%
- 14-09-2026Lợi suất trái phiếu Kho bạc 10 năm của Mỹ tiến sát mốc quan trọng 5%: Nhà đầu tư cần lưu ý gì?
- 30-07-2026Lợi suất trái phiếu Mỹ vọt lên đỉnh gần 20 năm, đà bán tháo chưa dứt sau quyết định lãi suất của Fed
- 19-08-2026Lợi suất trái phiếu Mỹ lập đỉnh 19 năm, nhiều lo ngại bủa vây thị trường
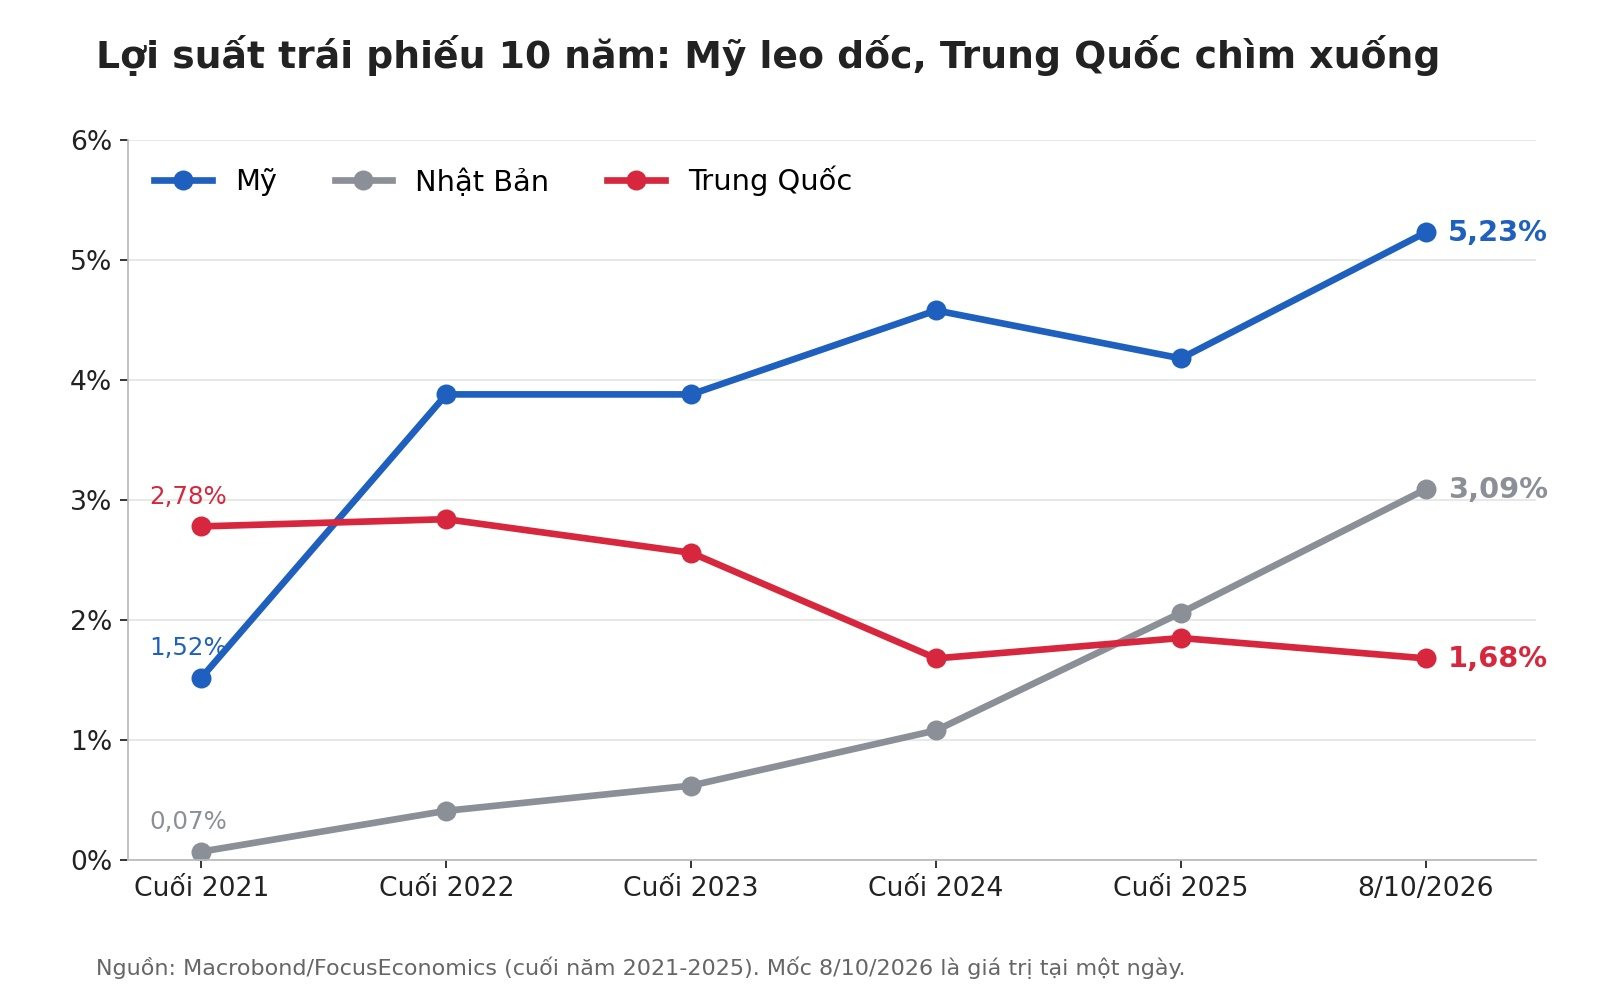
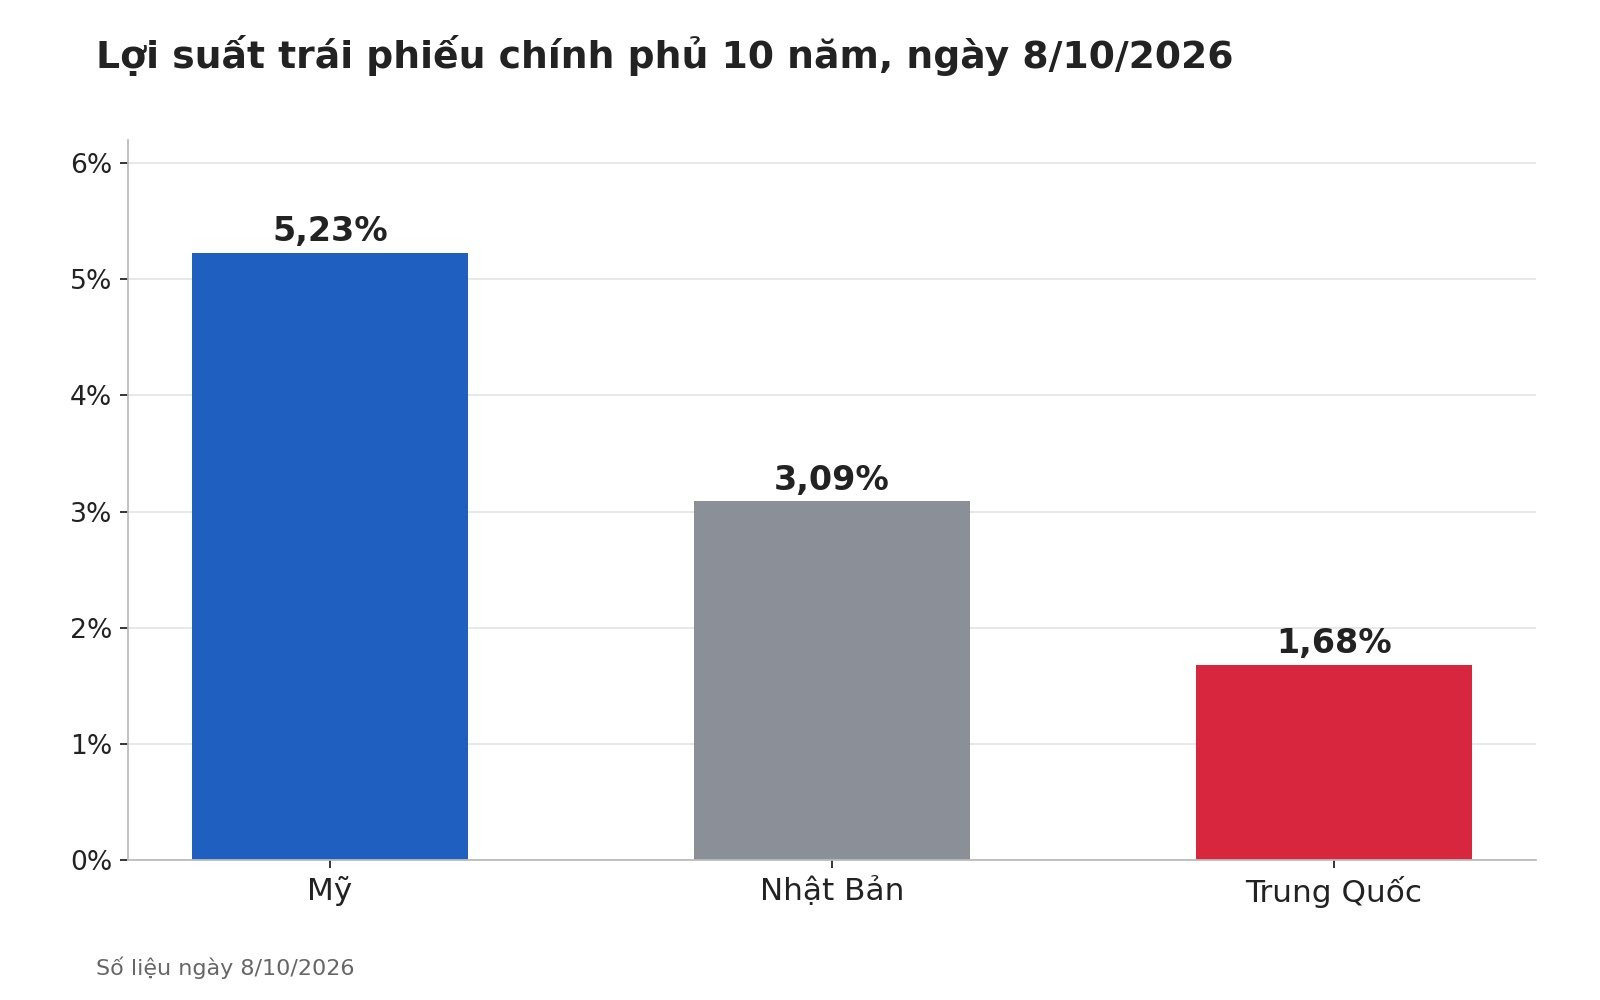
Tính đến ngày 8/10/2026, lợi suất trái phiếu chính phủ kỳ hạn 10 năm của Mỹ là 5,23% và của Trung Quốc chỉ 1,68%. Cùng một thước đo, nhưng 2 con số này kể ba câu chuyện rất khác nhau và đang tác động trực tiếp đến cách dòng vốn toàn cầu chọn nơi đi vay và nơi cho vay.
Cuối năm 2021, trái phiếu Trung Quốc 10 năm có lợi suất 2,78%, cao hơn Mỹ (1,52%) tới 1,26 điểm phần trăm. Lúc đó, thế giới vẫn quen nghĩ rằng Trung Quốc là nơi cho lãi suất cao hơn các nền kinh tế phát triển. Năm năm sau, bức tranh đã đảo ngược hoàn toàn.
Khoảng cách giữa hai nền kinh tế, vốn âm 1,26 điểm vào cuối năm 2021, đã nới lên 1,04 điểm cuối năm 2022, 1,32 điểm cuối năm 2023 và 2,90 điểm cuối năm 2024. Cuối năm 2025, khoảng cách thu hẹp tạm thời còn 2,33 điểm khi lợi suất Mỹ hạ nhiệt, nhưng sang năm 2026 nó lại bật lên 3,55 điểm. Điều đáng chú ý không chỉ là độ lớn của khoảng cách mà là tính bền bỉ của xu hướng.
Nước Mỹ và cái giá của sự bất an
Lợi suất cao ở Mỹ không đến từ một nguyên nhân duy nhất mà là sự cộng hưởng của nhiều áp lực. Cuối tháng 9, lợi suất trái phiếu kho bạc Mỹ 10 năm chạm mức cao nhất kể từ năm 2002 trong một đợt bán tháo trái phiếu lan rộng toàn cầu, trước khi lùi về 5,29%. Lợi suất trái phiếu Nhật cũng tăng lên 3,1%, gần mức cao nhất trong nhiều thập kỷ.
Yếu tố đầu tiên là lạm phát từ năng lượng. Giá dầu duy trì trên 100 USD/thùng do căng thẳng liên quan đến Iran, khiến nhà đầu tư tính đến khả năng Cục Dự trữ Liên bang Mỹ và các ngân hàng trung ương khác phải tăng lãi suất. Hồi cuối tháng 9, thị trường định giá xác suất Fed tăng lãi suất trong tháng 10 ở mức khoảng 70%.
Yếu tố thứ hai là gánh nặng nợ công. Khi các chính phủ vừa chi tiêu lớn vừa phát hành thêm trái phiếu trong bối cảnh tăng trưởng yếu, nhà đầu tư đòi hỏi phần bù rủi ro cao hơn để nắm giữ nợ của những nền kinh tế vốn được coi là an toàn.
Yếu tố thứ ba là sự cạnh tranh vốn từ trí tuệ nhân tạo. Nhu cầu tín dụng khổng lồ để xây dựng các trung tâm dữ liệu AI kéo dòng tiền sang thị trường nợ tư nhân, buộc trái phiếu chính phủ phải chào mức lãi suất cao hơn để giữ chân nhà đầu tư.
Hệ quả là chi phí vay của Chính phủ Mỹ tăng, và các thị trường khác bắt đầu cảm nhận sức ép. Chênh lệch lãi suất tín dụng doanh nghiệp đã nới rộng, trong khi giới đầu tư lo ngại biến động ở thị trường trái phiếu chính phủ có thể lan sang thị trường tín dụng. Chứng khoán Mỹ cho đến nay vẫn khá vững nhờ kỳ vọng vào AI, còn chứng khoán châu Âu đã giảm.
Trung Quốc: Vốn rẻ từ một nền kinh tế chậm lại
Ở phía bên kia, lợi suất 1,68% là kết quả của lạm phát thấp và tăng trưởng chậm. Đây không hẳn là tín hiệu đáng mừng với kinh tế trong nước, nhưng nó tạo ra một lợi thế bất ngờ: Trung Quốc có vốn rẻ trong lúc cả thế giới đang khan hiếm. Và Bắc Kinh đang tận dụng lợi thế đó một cách có chủ ý.
Các tổ chức nước ngoài đã huy động 115,5 tỷ nhân dân tệ qua trái phiếu panda, tức trái phiếu tính bằng nhân dân tệ do bên vay nước ngoài phát hành tại Trung Quốc đại lục, tính đến ngày 8/10. Con số này gấp đôi cả năm ngoái. Điều thay đổi sâu sắc hơn là cơ cấu người vay.
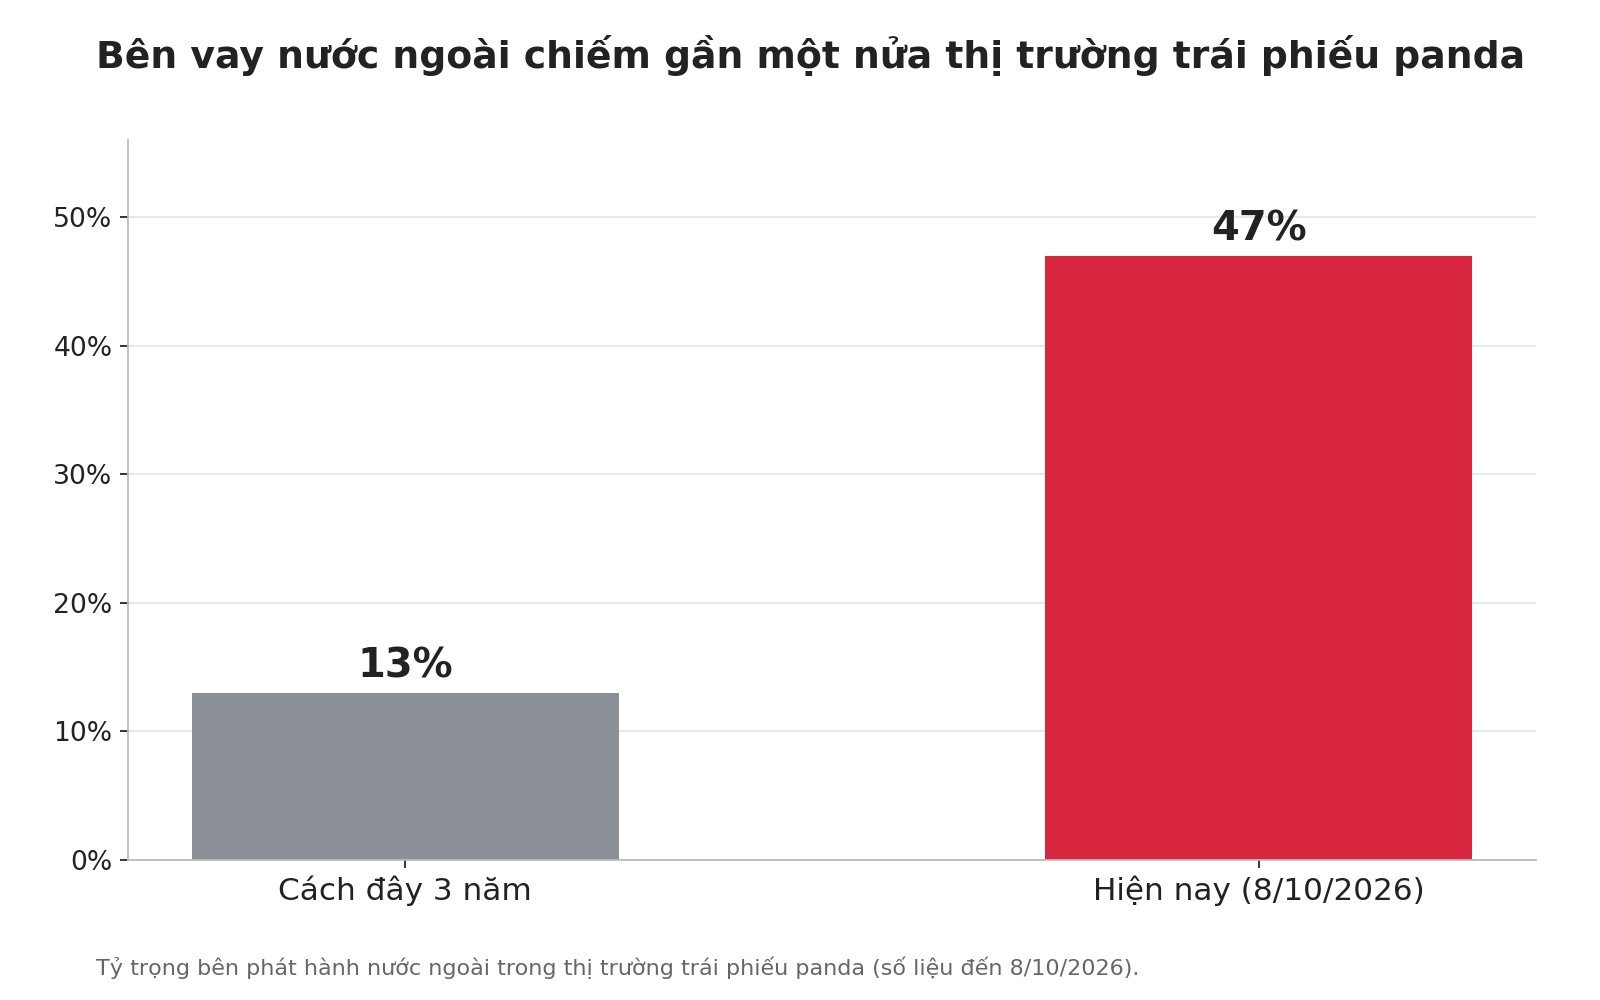
Các tổ chức nước ngoài nay chiếm 47% thị trường panda, so với 13% cách đây ba năm. Vài năm trước, thị trường này chủ yếu phục vụ chi nhánh của doanh nghiệp Trung Quốc và các hãng xe nước ngoài cần vốn cho hoạt động tại đây. Giờ đây, danh sách người vay trải rộng từ các đối tác Vành đai và Con đường như Hungary, Slovenia, Kazakhstan, Pakistan, Indonesia đến những định chế tài chính như Deutsche Bank, Morgan Stanley, Crédit Agricole.
Hồi tháng 8, UBS huy động 2 tỷ nhân dân tệ với lãi suất 1,78%, mức thấp nhất từng ghi nhận cho trái phiếu panda 5 năm của một tổ chức tài chính nước ngoài. Tập đoàn khai khoáng Fortescue của Úc đang cân nhắc đợt phát hành đầu tiên trị giá 3 tỷ nhân dân tệ, và Vale của Brazil cũng xem xét hướng đi tương tự.
Cơ quan quản lý Trung Quốc đã cho phép hơn 40% số tiền thu về từ trái phiếu panda năm nay được chuyển ra nước ngoài, tỷ lệ cao nhất từ trước đến nay, tương đương tối đa khoảng 130 tỷ nhân dân tệ (19 tỷ USD).
Ngoài thị trường đại lục, trái phiếu dim sum, tức trái phiếu nhân dân tệ phát hành ngoài Trung Quốc đại lục, đã đạt 1.000 tỷ nhân dân tệ, vượt kỷ lục năm ngoái và phần của các bên vay ngoài Trung Quốc đã tăng từ 23% lên 35%. Các ngân hàng Trung Quốc cũng đang cho vay nhân dân tệ xuyên biên giới với giá cạnh tranh hơn, trong khi các tổ chức tài chính nhà nước của Kazakhstan và Uzbekistan được cho là đang đàm phán những khoản vay mới.
Ông Dariusz Kowalczyk, trưởng bộ phận chiến lược liên tài sản khu vực châu Á của ngân hàng BBVA, nhận định các bên phát hành trái phiếu panda đơn giản là thấy chi phí vay trên thị trường nhân dân tệ nội địa ngày càng cạnh tranh so với những nơi khác.
Vì sao Bắc Kinh mở cửa
Không điều gì trong số này xảy ra nếu không có sự chấp thuận của Bắc Kinh. Cuối năm 2022, các nhà quản lý Trung Quốc ban hành quy định cho phép bên phát hành trái phiếu panda đổi tiền thu về sang ngoại tệ, dùng ở trong nước hoặc ở nước ngoài. Động cơ đằng sau bước đi này có ít nhất ba lớp.
Lớp thứ nhất là tham vọng quốc tế hóa đồng nhân dân tệ. Một thị trường tài chính nhân dân tệ sâu hơn mang đến cho bên vay nước ngoài thêm một nguồn vốn, đồng thời khuyến khích thương mại, đầu tư và tài trợ bằng đồng tiền này, qua đó giảm phụ thuộc của Trung Quốc vào hệ thống tài chính dựa trên đô la.
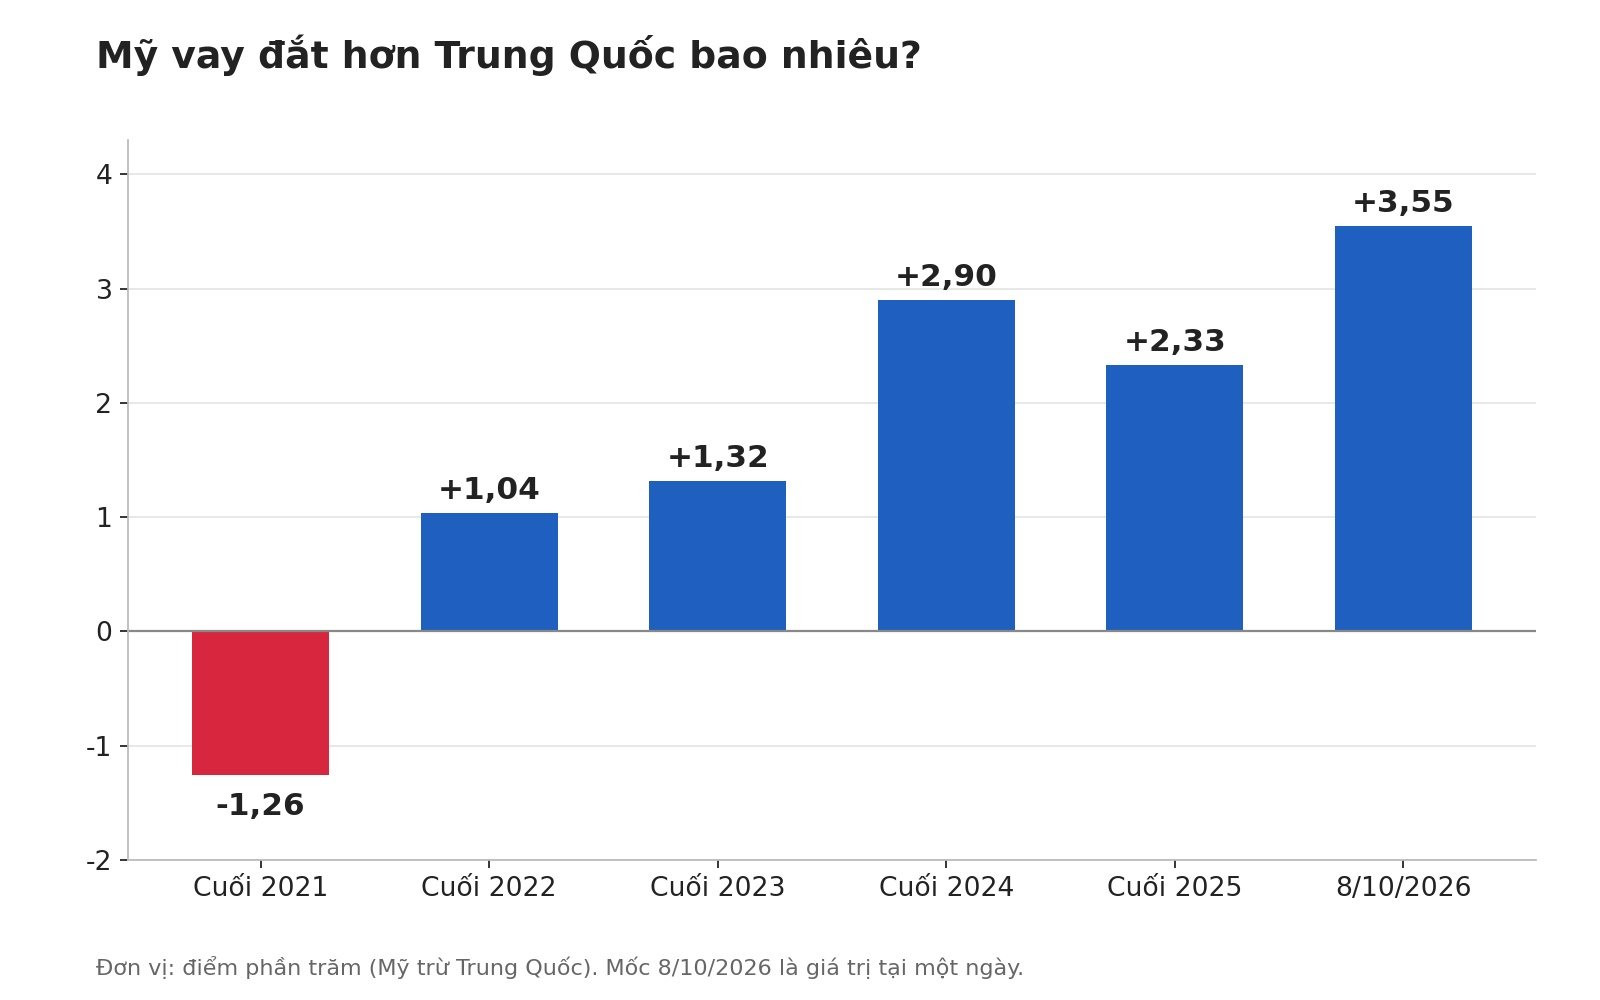
Chênh lệnh giữa lợi suất trái phiếu chính phủ kỳ hạn 10 năm của Mỹ và Trung Quốc.
Lớp thứ hai là thặng dư thương mại dai dẳng. Trung Quốc xuất khẩu nhiều hơn nhập khẩu, tạo ra lượng tiết kiệm nội địa khổng lồ cần có đầu ra, và trái phiếu panda cho phép nhà đầu tư Trung Quốc cho các công ty và chính phủ nước ngoài vay bằng nhân dân tệ.
Lớp thứ ba là đồng tiền mạnh làm cho việc nới lỏng trở nên dễ dàng hơn. Đồng nhân dân tệ đã tăng hơn 6% so với đô la trong một năm qua, lên mức cao nhất kể từ năm 2022, giúp xoa dịu nỗi lo vốn tháo chạy từng khiến các nhà quản lý dè dặt.
Giới phân tích so sánh diễn biến này với Nhật Bản. Từ thập niên 1980, Tokyo mở cửa thị trường tài chính và khuyến khích dùng đồng yên, và nhiều năm lãi suất cực thấp sau đó đã biến đồng yên thành nguồn vốn rẻ lớn của thế giới. Tuy nhiên, Trung Quốc đang đi theo con đường kiểm soát chặt hơn: thúc đẩy dùng nhân dân tệ nhưng vẫn giữ hạn chế dòng vốn và quản lý tỷ giá. Quy mô dòng vốn hiện nay của Trung Quốc cũng mới chỉ là một phần rất nhỏ so với Nhật Bản.
Vốn rẻ cũng có cái giá của nó
Chính đồng nhân dân tệ mạnh lên, điều giúp Bắc Kinh yên tâm mở cửa, lại làm tăng chi phí cho những bên vay đổi tiền thu về sang ngoại tệ. Chi phí phòng ngừa rủi ro tỷ giá vào khoảng 3%, bào mòn phần lớn khoản tiết kiệm lãi suất. Chỉ những bên thực sự dùng nhân dân tệ để thanh toán thương mại với Trung Quốc mới tránh được chi phí này.
Đồng tiền này hiện thanh toán 29% thương mại hàng hóa của Trung Quốc trong nửa đầu năm, tăng một điểm phần trăm so với cùng kỳ năm trước.
Ông Samuel Tse, kinh tế gia cấp cao của DBS Group, giải thích rằng nếu bạn huy động nhân dân tệ để thanh toán các giao dịch bằng chính đồng tiền này thì khoản chi phí phát sinh ấy sẽ nằm lại trong túi bạn.
Vì vậy, vốn rẻ của Trung Quốc có sức hấp dẫn lớn nhất với những doanh nghiệp và quốc gia đã có quan hệ thương mại sâu với nước này, chứ chưa phải với mọi bên đi vay trên thế giới.
Nguồn: Tổng hợp
Nhịp sống thị trường
Theo Nhịp sống thị trường
Copy link
Link bài gốc
Lấy link!
https://markettimes.vn/loi-suat-trai-phieu-my-len-dinh-trung-quoc-quanh-day-cung-mot-thuoc-do-nhung-ke-hai-cau-chuyen-trai-nguoc-132597.html
CÙNG CHUYÊN MỤC