Chứng khoán chờ tín hiệu tạo đáy sau cú 'hụt hơi' cuối tuần?
VN-Index đánh mất phần lớn thành quả hồi phục trong phiên cuối tuần, trong khi khối ngoại chỉ mới trở lại mua ròng một phiên sau chuỗi ngày bán. Tín hiệu đảo chiều chưa rõ ràng, dù một số đánh giá vùng định giá hiện tại đã hấp dẫn hơn.
- 08-11-2026Tín hiệu VN-Index tạo đáy xuất hiện, SSI gọi tên 11 cổ phiếu có cơ hội
- 07-11-2026VN-Index mất gần 1%, chuyên gia khuyến nghị gì cho nhà đầu tư?
- 07-11-2026Ba cổ phiếu ngân hàng bất ngờ trở thành tâm điểm "xả" hàng của khối ngoại trong tuần đầu tháng 11
Tuần hồi phục ngắn, áp lực bán nhanh chóng trở lại
Thị trường chứng khoán Việt Nam trải qua một tuần giao dịch nhiều biến động. VN-Index giảm 16,3 điểm, tương đương 0,93%, xuống 1.725,3 điểm, đánh dấu tuần giảm thứ hai liên tiếp. Đáng chú ý, chỉ số có thời điểm đánh mất mốc 1.700 điểm trong hai phiên đầu tuần trước khi hồi phục mạnh ở giữa tuần.
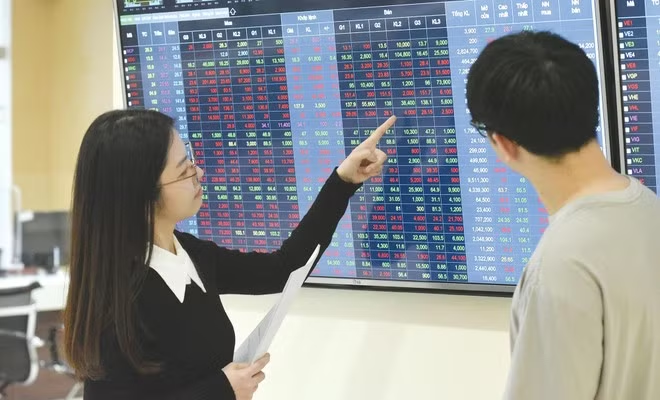
VN-Index đánh mất phần lớn thành quả hồi phục trong phiên cuối tuần. Ảnh minh họa.
Trong hai phiên 4-5/11, VN-Index tăng tổng cộng hơn 41 điểm, gần như xóa hết mức giảm trước đó. Động lực đến từ diễn biến tích cực của một số yếu tố bên ngoài, trong đó có hoạt động hoán đổi USD của Ngân hàng Nhà nước và kết quả bầu cử giữa nhiệm kỳ tại Mỹ.
Tuy nhiên, đà tăng không duy trì được dài, phiên cuối tuần ngày 6/11, thị trường quay đầu giảm 15,37 điểm, đóng cửa tại 1.725 điểm. Diễn biến tiêu cực của chứng khoán Mỹ, Nhật Bản và Hàn Quốc, đặc biệt là đợt bán tháo cổ phiếu công nghệ, đã tác động tới tâm lý nhà đầu tư.
Thanh khoản thị trường cả tuần đạt 84.101 tỷ đồng, bình quân tăng 16,9% so với tuần trước. Dù vậy, thanh khoản tăng trong một tuần giảm điểm cho thấy áp lực cung vẫn lớn, trong khi lực cầu chưa đủ bền để duy trì nhịp hồi phục.
Khối ngoại tiếp tục bán ròng khoảng 965 tỷ đồng trên HoSE trong cả tuần. Điểm tích cực là phiên cuối tuần, nhà đầu tư nước ngoài bất ngờ mua ròng 393 tỷ đồng trên sàn này, lần đầu tiên kể từ ngày 22/10.
Định giá hấp dẫn, dòng tiền vẫn dè dặt
Nhận định về thị trường tuần tới, ông Nguyễn Đức Anh - chuyên gia phân tích Chứng khoán Pinetree - cho biết đơn vị này duy trì quan điểm trung lập với VN-Index. Theo ông, nhịp hồi phục trong hai phiên giữa tuần có khả năng đã kết thúc và chỉ số vẫn chưa thoát khỏi nhịp điều chỉnh kéo dài.
Áp lực đáng chú ý đến từ nhóm ngân hàng khi nhiều cổ phiếu vẫn trong xu hướng điều chỉnh. Trong khi đó, nhóm cổ phiếu Vingroup chưa xác lập xu hướng rõ ràng, khiến khả năng nâng đỡ chỉ số của các cổ phiếu vốn hóa lớn còn bỏ ngỏ. Diễn biến giảm sâu của cổ phiếu công nghệ trên thế giới cũng có thể tác động lan tỏa tới các mã trong nước như FPT.
SSI Research đánh giá thị trường chứng khoán đã trải qua giai đoạn điều chỉnh đáng kể trong tháng 10. Nếu loại trừ nhóm cổ phiếu Vingroup, mức giảm của chỉ số lên tới 2,6% trong tháng và 8,9% tính từ đầu năm.
Tuy nhiên, điểm đáng chú ý là lợi nhuận doanh nghiệp vẫn tăng trưởng tích cực. Lợi nhuận sau thuế thuộc về cổ đông công ty mẹ của các doanh nghiệp niêm yết trên HoSE tăng hơn 50% trong quý III. Mức tăng này tập trung đáng kể ở nhóm Vingroup, đóng góp khoảng 55% mức tăng trưởng chung. Nếu loại trừ nhóm này, lợi nhuận toàn thị trường vẫn tăng khoảng 24%.
Tháng 11 có thể xuất hiện vùng đáy ngắn hạn của thị trường. Ảnh minh họa.
SSI Research cho rằng, tháng 11 có thể xuất hiện vùng đáy ngắn hạn của thị trường, nhờ một số yếu tố hỗ trợ như áp lực lạm phát hạ nhiệt, VND tăng giá so với USD, lãi suất huy động giảm và định giá cổ phiếu trở nên hấp dẫn hơn.
P/E (tỷ lệ giá trên thu nhập) dự phóng năm 2026 của VN-Index hiện ở mức 11,7 lần; nếu loại trừ nhóm Vingroup, con số này chỉ còn 9 lần, tiệm cận vùng định giá thấp từng xuất hiện trong các giai đoạn thị trường biến động mạnh.
Trong khi đó, Chứng khoán Thiên Việt (TVS) đưa ra quan điểm thận trọng hơn về định giá thị trường. Công ty này đã hạ P/E mục tiêu cuối năm 2026 của VN-Index từ 15 lần xuống 11,5-12 lần, phản ánh những rủi ro vĩ mô có thể ảnh hưởng đến thị trường trong thời gian tới.
Theo TVS, giá nhiên liệu tăng mạnh có thể gây sức ép lên chi phí sản xuất, cán cân thương mại và tỷ giá. Bên cạnh đó, lãi suất huy động kỳ hạn một năm neo quanh 9% khiến lợi suất thu nhập trên giá của VN-Index (E/P) không còn tạo được sức hấp dẫn rõ rệt so với kênh tiền gửi. Điều này có thể khiến dòng tiền từ nhà đầu tư cá nhân khó cải thiện. Áp lực tỷ giá còn đến từ khả năng các ngân hàng trung ương lớn tăng lãi suất.
Dù hạ định giá mục tiêu, TVS vẫn nâng dự báo tăng trưởng lợi nhuận sau thuế năm 2026 của toàn thị trường lên 37,8%, với động lực chính từ nhóm ngân hàng và bất động sản. Tuy nhiên, mức tăng trưởng này tập trung đáng kể ở nhóm Vingroup, hiện chiếm khoảng 29% vốn hóa toàn thị trường.
Điều này đồng nghĩa rằng triển vọng lợi nhuận tích cực chưa chắc đã lan tỏa đồng đều tới các nhóm cổ phiếu. TVS dự báo VN-Index có thể đạt vùng 1.800-1.850 điểm vào cuối quý IV/2026.
Tiền phong
Theo Tiền phong
Copy link
Link bài gốc
Lấy link!
https://tienphong.vn/chung-khoan-cho-tin-hieu-tao-day-sau-cu-hut-hoi-cuoi-tuan-post1892522.tpo
CÙNG CHUYÊN MỤC
Giá vàng tăng, người mua vẫn lỗ
16:56 , 08/11/2026
BSR tăng mạnh kế hoạch lợi nhuận năm 2026 lên gần 18.600 tỷ đồng
16:19 , 08/11/2026